

业绩改善趋势明确股价仍遇冷,分歧下玖龙纸业(02689)何时迎拐点?
过去一个月,玖龙纸业(02689)的股价走势可谓是颇具戏剧性。在8月10日盘中触及8.43港元创下阶段性高点后,这家包装纸行业龙头的股价便一路向下寻底,截至9月23日收盘报5.93港元,期间累计跌幅接近三成。
值得一提的是,在这期间玖龙纸业还披露了一份业绩盈喜公告。然而也就是在盈喜公告披露的当天,玖龙纸业股价下午开盘后便由涨转跌,当日最终收盘跌幅高达16.8%。在此之后玖龙纸业股价虽有反弹,但未能持续多久便又进一步向下寻底。
根据公司日前披露的2026财年业绩,截至2026年6月30日止年度玖龙纸业实现营收750亿元,同比增加18.6%;实现归母净利润35.81亿元,同比增加102.6%,业绩改善趋势明显。而随着双节临近,纸业传统旺季来临,近期玖龙纸业旗下六大基地还密集发布了涨价函,瓦楞纸及牛卡纸价格上调50元/吨,相关调价指令将于10月后陆续生效。在行业旺季提价与短期资金持续离场的双重背景下,玖龙纸业的这份成绩单能否为股价走势起到一定程度的支撑作用,这或许会成为市场下一阶段关注的焦点。
市场分歧难消,股价震荡寻底
盈喜披露当日的盘面表现,是理解玖龙纸业近期走势的关键切口。8月20日午后,玖龙纸业股价走势“变脸”,午后开盘便从红盘运行掉头向下,最终收跌16.8%,单日市值蒸发超过60亿港元。从量能情况看,当日成交显著放大,全天成交金额达到7.51亿港元,换手率为2.31%,显著高于该股近一年来的日均成交水平,显示部分资金离场态度异常坚决。此后几天股价虽有所反弹,但成交未能持续放大,反弹力度逐次减弱,之后更是重新进入新一轮下跌趋势里,并于9月23日刷新了股价的阶段新低。
市场为何对盈喜“不买账”?根据瑞银的报告,从该行与投资者的沟通反馈来看,核心原因在于预期差。瑞银在盈喜后与内地投资者交流后获悉,部分投资者原先预期盈利会较指引高出约10%,因此将39亿至41亿元的净利润区间视为“不及预期”。不过,这种预期修正更多反映的是短期资金行为,而非对公司基本面趋势的否定。从估值角度看,当前股价对应动态市盈率已回落至7倍以下,处于历史偏低水平,显然已在一定程度上消化了盈喜后的情绪冲击。
而随着中秋、国庆双节临近,造纸行业传统旺季如期而至。玖龙纸业旗下六大基地近期密集发布涨价函,瓦楞纸及牛卡纸价格上调50元/吨,相关调价指令将于10月后陆续生效。相关券商研报指出,四季度需求旺季叠加成本端支撑,短期看好箱板瓦楞纸价格提涨。
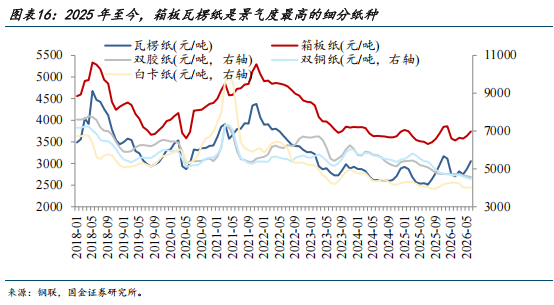
从行业层面看,箱板瓦楞纸是本轮造纸扩产周期中景气度最高的细分纸种。2025年以来,文化纸及白卡纸价格持续磨底,而箱板瓦楞纸受益于更优的供需格局及成本端支撑,价格呈现底部修复态势。当前行业库存处于相对低位,若旺季需求温和复苏,补库与需求共振可期。
在智通财经看来,玖龙纸业盈喜后的股价回调更多是资金预期重新修正的结果;中期而言,若旺季提价能够顺利落地并传导至利润端,叠加浆纸一体化带来的成本节降,公司估值或存在修复窗口。
业绩改善趋势明确,股价等待拐点
根据玖龙纸业披露的2026财年业绩,报告期内公司的销量同比增加14%至约2450万吨,连续四年创历史新高;平均售价则同比逆势上涨约4%,在量价齐升的驱动下,玖龙纸业的收入同比增近两成至750亿元。
规模增加的同时,玖龙纸业的盈利表现亦有所优化。数据显示,期内公司的毛利同比增加50.8%至109.25亿元,对应毛利率升至14.6%,提升了足足3.1个百分点。得益于产品售价上涨幅度及速度均明显高于原材料成本升幅,叠加浆纸一体化带来的成本节降,玖龙纸业的盈利弹性充分释放。同期,公司的归母净利润则成功翻倍。
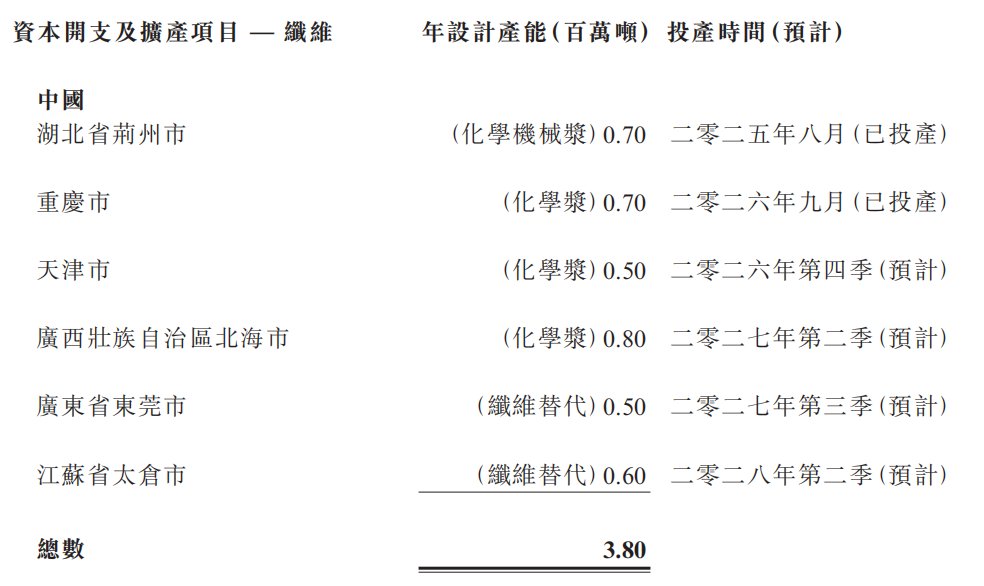
在盈利大幅改善的同时,玖龙纸业的资本开支重心也在向上游原料端倾斜。根据年报披露,公司正在湖北荆州、重庆、天津、广西北海、广东东莞及江苏太仓等地推进纤维及造纸产能建设,涉及纤维年设计产能约380万吨、造纸年设计产能约320万吨。项目全部完成后,木浆总设计年产能将超850万吨,原料自给率将实现跨越式提升,为浆纸一体化战略的持续兑现奠定基础。
回到盘面,过去一个多月接近三成的回调,已在一定程度上反映了市场对盈喜预期的修正以及对旺季提价落地效果的观望情绪。而玖龙纸业披露的全年业绩,清晰展示了公司盈利质量的实质性改善——毛利率提升3.1个百分点、归母净利润翻倍、浆纸一体化进入收获期。在笔者看来,短期资金离场带来的估值压缩,与基本面持续向好的趋势之间已形成一定背离。若四季度旺季提价顺利传导,叠加原料自给率提升带来的成本节降,玖龙纸业有望迎来业绩与估值的双重修复。对于投资者而言,当前玖龙纸业的估值已处于历史偏低水平,一旦后续纸价走势与库存去化验证旺季成色,公司的投资价值有望被重新审视。


 扫码下载智通APP