智通财经APP

下载智通财经APP

加息后快速降息?Pantheon预计美联储2027年底利率降至3.125%
作者:
智通财经 魏昊铭
2026-09-24 09:07:06
Pantheon Macro:美联储将于 2027 年重回降息,理由是消费者需求疲惫。
智通财经APP获悉,Pantheon Macroeconomics 预测,联邦公开市场委员会(FOMC)将在明年转向大规模的政策宽松,把联邦基金利率从当前 3.75%-4.00% 的目标区间下调至年底的 3.125%。即便今年内再度加息 25 个基点仍是近期风险,原因是飙升的能源成本正在推升核心商品价格。
这一预期转向的关键在于消费者疲惫。Pantheon 在一份报告中写道,今年家庭支出的强劲表现,靠的是春季大笔退税和不断上涨的股票价格,但那笔现金中的大部分如今似乎已被花掉或用于偿还债务。
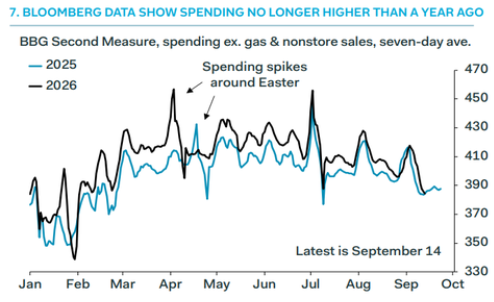
报告称,随着退税支持消退、低收入家庭资产负债表压力加剧,2026 年四季度和 2027 年一季度的支出增速应会明显放缓。低收入家庭在 2027 年还将感受到 Medicaid(医疗补助)与 SNAP(补充营养援助计划)资格要求收紧的影响。
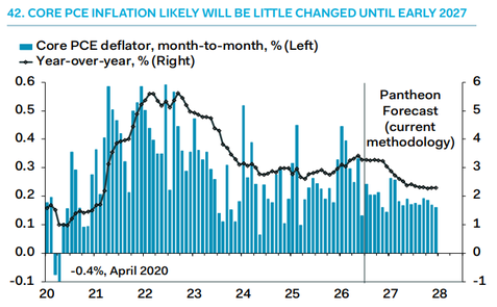
与此同时,核心 PCE 通胀预计在 2026 年晚些时候之前大体保持不变,随后在 2027 年上半年向 2% 目标取得显著进展——届时关税与能源相关的涨价将脱离同比比较基数。
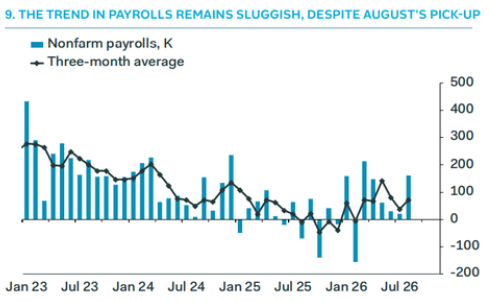
劳动力市场的动态进一步强化了宽松的理由。Pantheon 指出,就业增长在初步估算中已放缓至每月约 7.5 万的趋势水平——修正后可能更接近 2.5 万——与此同时 AI 对劳动力需求的不利影响正在累积,尤其是在信息、金融和专业服务等高使用率行业。
Pantheon 还指出,从历史看,美联储转向的动作很快:过去 40 年里,紧缩周期最后一次加息到首次降息之间的平均间隔仅为六个月。美联储主席沃什由一位不断施压要求降低利率的总统任命,而财政政策也不再提振 GDP 增长,随着 2027 年展开,围绕降息凝聚共识应当会变得更容易。
智通声明:本内容为作者独立观点,不代表智通财经立场。未经允许不得转载,文中内容仅供参考,不作为实际操作建议,交易风险自担。更多最新最全港美股资讯,请点击下载智通财经App
相关阅读
高通(QCOM.US)收购机器人软件公司PickNik 加码布局物理AI领域
2026-09-24 09:01
庄礼佳
美股异动 | 陆金所控股(LU.US)收涨超6% 港股停牌近20个月后复牌
2026-09-24 08:35
马火敏
餐饮巨头跨界卖广告!麦当劳(MCD.US)自建媒体网络 剑指10亿美元高利润业务
2026-09-24 08:31
庄礼佳
美债发行潮背后:货币基金吸金八成,稳定币暗藏两千亿
2026-09-24 08:20
WooFun
谷歌(GOOGL.US)Vids免费AI视频生成扩容:套餐订阅用户享高级功能与更高限额
2026-09-24 08:19
魏昊铭


 扫码下载智通APP