

美国抵押贷款利率冲向两年来新高! 美国楼市遇7%利率高墙,房地产复苏交易承压
智通财经APP获悉,美国房贷利率大幅攀升至两年多以来的最高水平,进一步拖累了近年来本已受到高房价和销售疲弱压制的美国住房市场。根据美国抵押贷款银行家协会周三公布的数据,截至9月18日当周,30年期固定利率房贷的合同利率大幅上升15个基点,至7.12%,为2024年5月以来的最高水平。不过,前五年利率固定的可调利率房贷利率意外下降13个基点,至6.1%。
美国30年期固定房贷利率,可近似拆分为10年期美债收益率+抵押贷款支持证券(MBS)相对国债的利差+贷款发放、服务、担保等成本及利润加价。房贷本金逐步偿还,借款人也可能提前还款或再融资,因此其利率风险期限与合同的30年期限并不相同,市场通常以10年期美债收益率,而不是更长期期限无风险收益率或者短期借贷成本作为重要定价基准;MBS利差还会随提前还款风险等因素变化。
随着30年期固定房贷利率升至7.12%,购房贷款申请和再融资申请分别下降0.8%和2.6%,凸显出长期融资成本上升进一步压缩住房购买力。与此同时,随着一些高收入以及中产群体婚姻和工作变动等搬迁需求仍提供一定支撑,经济学家们对住房市场进一步下跌的空间存在不同判断。
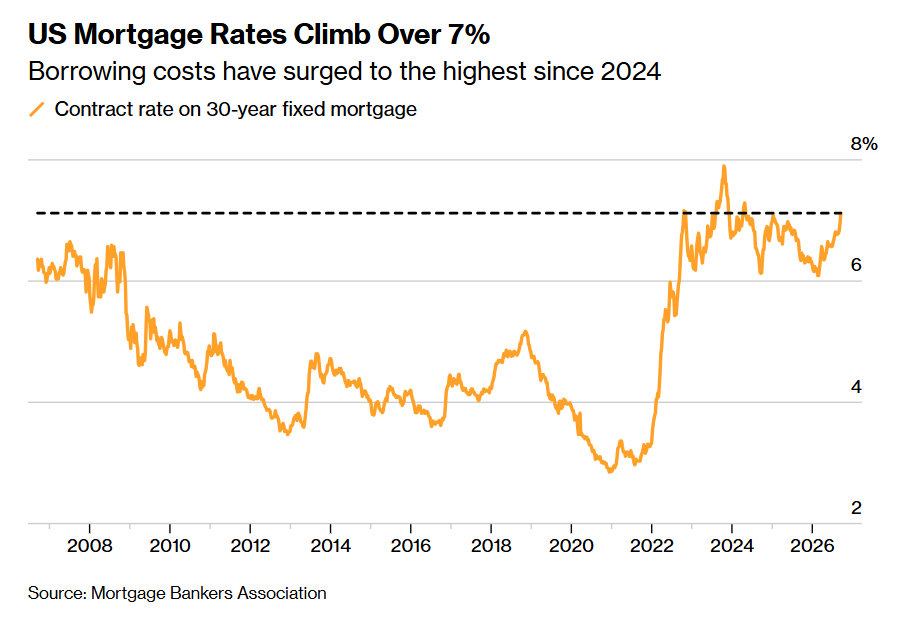
如上图所示的那样,美国房贷利率升破7%——房屋借贷成本飙升至2024年以来最高水平。来源:美国抵押贷款银行家协会。
美国房贷利率飙升至7%以上,创逾两年新高
自2月以来,房贷利率一直呈上升趋势。当时伊朗战争爆发,推动能源价格上涨,重新引发通胀担忧。美联储上周进行了2023年以来的首次基准利率上调,以遏制物价压力。
随着借贷成本攀升,申请住房融资的美国人有所减少。衡量购房贷款申请情况的美国抵押贷款银行家协会购房指数下降0.8%,至四周低点。该协会的再融资指数下降2.6%,至2025年2月以来的最低水平。
突破7%关口可能进一步抑制需求。“7%之所以重要,单纯是因为人们看到利率数字以‘7’开头时,会产生心理影响,”Redfin首席经济学家达里尔·费尔韦瑟表示。
资深经济学家费尔韦瑟预计,更高的利率将限制房价涨幅,但销售仍将低迷。
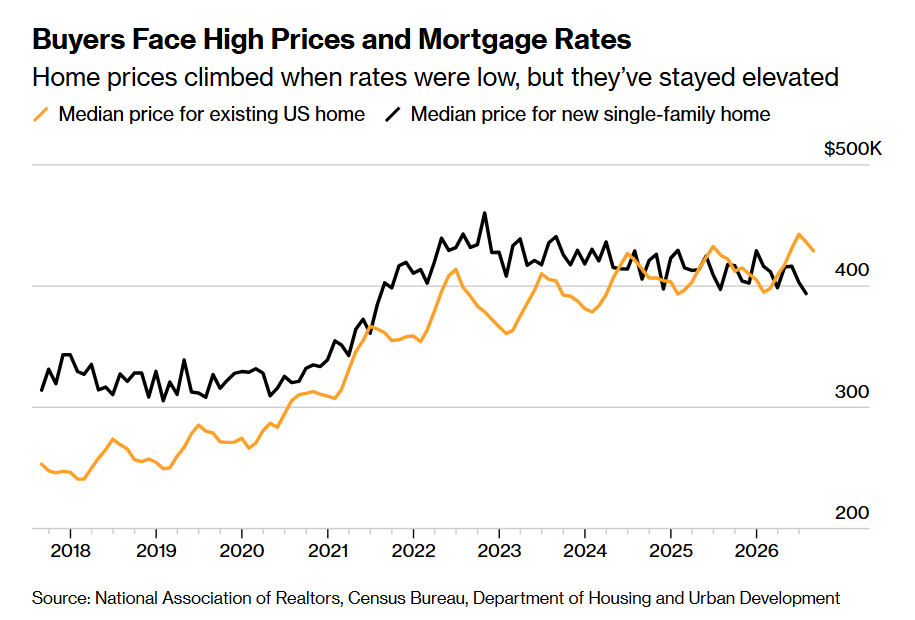
如上图所示的那样,购房者近年来面临高房价与高房贷利率——房价在低利率时期上涨,此后在美联储加息以及降息背景下仍然呈现出居高不下态势。来源:美国全国房地产经纪人协会、美国人口普查局、美国住房和城市发展部。
8月成屋销售降至一年多以来的最低水平。本月住宅建筑商信心追平2022年末以来的最低水平,原因是更高的利率令潜在买家却步,而建材和燃料价格上涨又推高了成本。
住宅建筑商也一直在裁员——住宅建筑业就业人数于2024年9月见顶,此后总体呈下降趋势。
“住房市场本身显然已陷入衰退,但这种衰退可能还不够深,也不会持续足够长的时间,以至于把经济的其他部分也重新拖入衰退,”Nationwide高级经济学家本·艾尔斯表示。
借贷成本可能继续维持高位。房贷利率紧密跟随10年期美国国债收益率,而后者正徘徊在接近近20年来最高水平的位置。Nationwide预计,至少到今年年底,房贷利率仍将维持在7%左右。
即便如此,住房市场进一步下跌的空间可能已经不大。
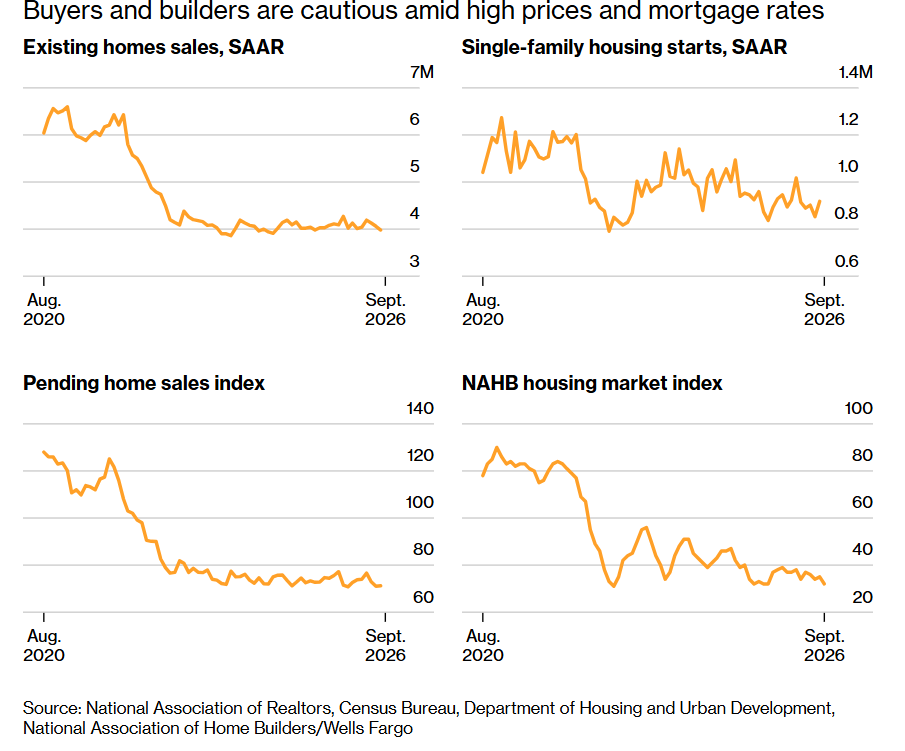
如上图所示的那样,房屋销售与新住宅建设陷于低位——高房价和高房贷利率令买家与建筑商保持谨慎。来源:美国全国房地产经纪人协会、美国人口普查局、美国住房和城市发展部、美国全国住宅建筑商协会/富国银行。
“目前,我们已经非常接近底部了,”Realtor.com高级经济学家汉娜·琼斯表示。“触及7%这个数字确实会产生心理影响,但我不认为需求会出现断崖式下跌。”
琼斯表示,虽然没有人会仅仅为了把握有利的市场时机而搬家,但结婚、离婚和工作变动仍将支撑住房市场。
美国抵押贷款银行家协会自1990年以来每周开展这项调查,采用抵押贷款银行、商业银行和储蓄机构提供的反馈。相关数据覆盖美国超过75%的零售住宅抵押贷款申请。
10年及以上长期限美债收益率持续高企的背后:通胀压力叠加AI融资需求
近期美债收益率持续高企,反映了市场对未来政策利率、中东地缘政治局势愈演愈烈导致的能源通胀和持有长期债券所需风险补偿的重新定价。美联储于2026年9月16日加息25个基点,将联邦基金利率目标区间上调至3.75%—4.00%;同期公布的官员利率预测中位数,隐含年内还可能再加息25个基点。
与房贷调查对应的9月18日,10年期和30年期美债收益率分别为5.01%和5.34%;9月21日虽回落至4.96%和5.29%,仍处于高位。能源价格带来的通胀压力与后续紧缩预期,正在通过长期融资市场传导至企业投资和居民购房成本。
AI基础设施扩张则增加了长期融资需求。AI数据中心超大型园区、电力配套等资产需要长期资金支持,科技公司发行长期债券,会增加投资者需要承接的利率风险;项目运营商还可能通过“浮动利率借款+支付固定利率互换”锁定融资成本,将额外的长期利率风险传递至长期限美债收益率定价市场。
对于10年及以上长期限美债收益率曲线而言,更关键的结构性力量来自“财政赤字+AI发债”争夺全球久期债券资金池:美国国债余额史无前例地突破40万亿美元超级关口,2026财年赤字预期约1.9万亿—2.1万亿美元;与此同时,AI相关债务已接近今年投资级债券发行量的15%,高盛称年内谷歌母公司Alphabet以及亚马逊(Amazon)全球等超大规模云计算服务商们(即AI Hyperscalers)已发行约1,940亿美元债券,并预计其2026年直接融资供给可能达到约2,500亿美元。
更宏观地来看,Alphabet、亚马逊、Meta等AI Hyperscalers从今年开始迄今已发行接近2200亿美元债券,是2025年全年1080亿美元的两倍以上,从现有可比数据看,堪称是“同期级别的历史新高或者同期创纪录发行节奏”。
达拉斯联储研究人员指出,这些融资渠道可能影响长期收益率与期限溢价。其背后的核心传导机制是长期资金需求和久期风险供给增加,在其他条件不变时,对10年及以上期限的利率/收益率曲线机制形成附加上行压力。


 扫码下载智通APP