

美股盈利预期23周来首次转负!分析师警惕通胀与高利率侵蚀企业利润
智通财经APP注意到,股票分析师对美国企业盈利前景的看法已转为净负面,为数月来的首次,反映出市场对通胀与利率上升侵蚀企业利润的担忧。
花旗集团的一项指数显示,23周来首次出现下调盈利预期的分析师人数超过上调者,终结了自2021年9月以来最长的一轮上调周期。
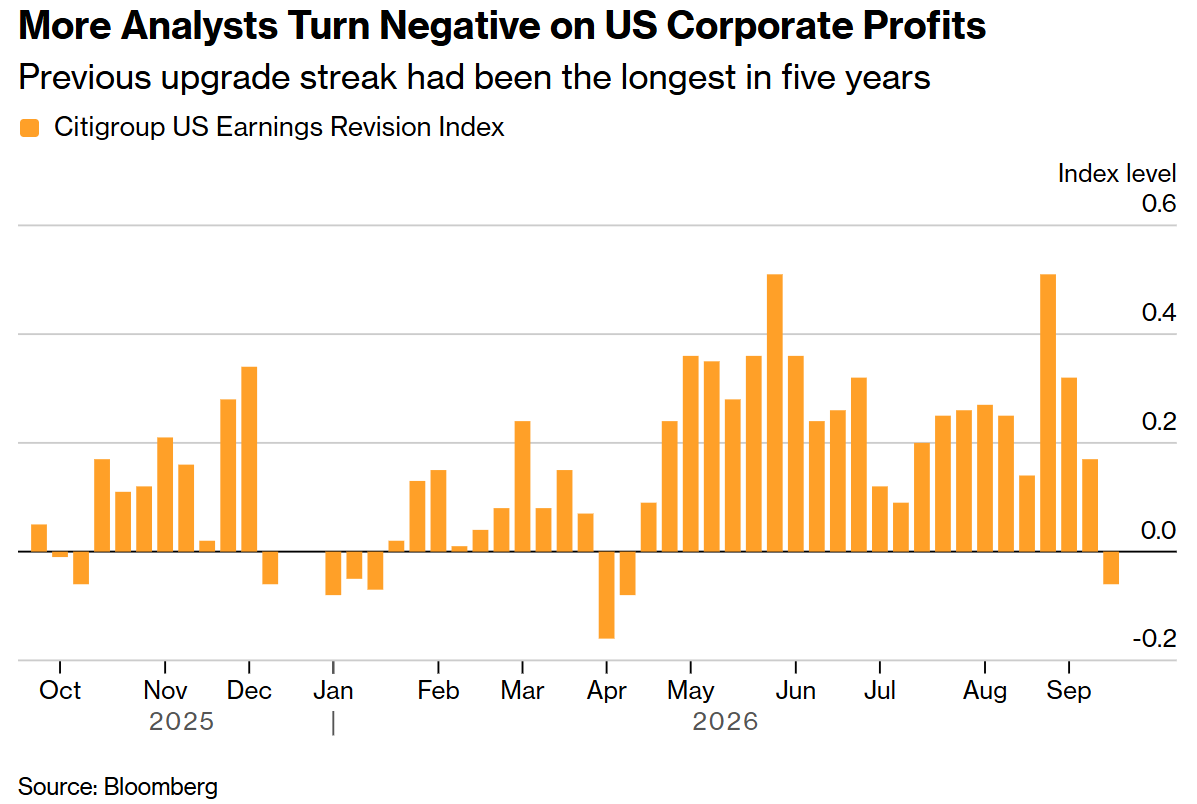
更多分析师对美国企业利润持悲观态度
法国巴黎银行财富管理德国区首席投资官斯特凡·肯佩尔表示:“这轮疲软的主要驱动来自消费板块,既包括必需消费品也包括非必需消费品,以及原材料和金融板块。”“我认为,这些(盈利预期)下修可以直接归因于生活成本上升与能源价格上涨的叠加效应。”
尽管华尔街分析师普遍对美国企业迎来盈利丰收年抱有信心,但部分人士已对股市短期前景提出了担忧。
这一判断正得到越来越多机构的呼应。全球最大资产管理公司贝莱德的基本面股票国际首席投资官海伦·朱厄尔近日表示,市场对今年美企盈利的预测“仍然处于相当高的两位数区间——15%、16%、17%、18%”,因而存在相当大的下调空间。
她特别指出,考虑到利率水平以及中东局势带来的通胀影响,市场对消费行业盈利持稳的预测“很难站得住脚”。在她看来,能源股与材料股盈利改善的利好,将被航空等板块的下修所抵消,整体利润增速最终可能“大致持平”。
盈利下修之外,估值风险同样令策略师警觉。摩根士丹利首席美国股票策略师迈克尔·威尔逊警告,若股票估值延续近期跌势,且能源价格进一步上涨倒逼货币政策收紧,标普500指数面临最多7%的下行空间。其团队此后进一步提示,当前市场的利率敏感性已升至近年来最高水平,10年期美债收益率逼近4.5%的关键阈值,加息仍是悬在股市头顶的核心风险变量。
宏观层面亦难觅宽松空间。经合组织(OECD)预计,2027年全球通胀将快于此前预测,货币政策有必要进一步收紧;而美联储本月早些时候已三年来首次加息,以回应物价压力。高通胀与高利率的组合,意味着企业利润率与股票估值将同时承压。


 扫码下载智通APP