

奢侈品行业盈利预期“过于乐观”!一个月内多家大行集体看空,奢侈品股迈向2008年以来最差年度
智通财经APP获悉,加拿大皇家银行(RBC)的分析师表示,考虑到需求环境和购买趋势走弱,市场对欧洲奢侈品制造商的盈利预期过于乐观。
由皮拉尔·达德哈尼娅领导的团队在一份报告中表示,经济背景走弱导致亚洲的数据表现不一,美国消费也可能放缓。他们指出,在更艰难的环境下,奢侈品品牌的创意营销不太可能实现预期的销售提振,并将自身立场描述为“更为审慎”。
RBC 将路威酩轩(LVMH)和博柏利集团的股票评级从“跑赢大盘”下调至“与大盘持平”。分析师下调了开云集团、盟可睐(Moncler SpA)、爱马仕国际和斯沃琪集团(Swatch Group AG)2027年的每股收益预期。
达德哈尼娅和同事表示,对明年盈利的预期“在我们看来仍然过于乐观,它假设多数股票将实现营收增长加速和利润率扩张,但这并不反映当前的奢侈品行业环境,且需要趋势出现拐点”。
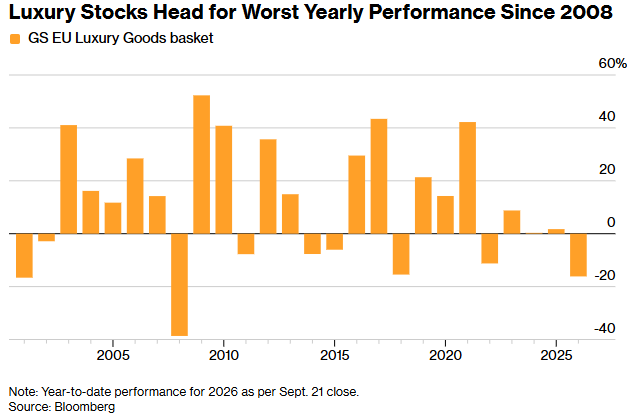
奢侈品股或将创下2008年以来最差年度表现
RBC 的观点为本就令人失望的奢侈品股票投资者又添一层阴霾。伊朗战争推高油价,加剧了通胀担忧,并引发央行鹰派回应,可能抑制消费支出。亚洲需求持续疲软,进一步挫伤了行业盈利复苏的希望。
高盛集团编制的一篮子奢侈品板块股票2026年已下跌15%,截至周一收盘,正迈向自2008年以来最差的年度表现。权重股路威酩轩和爱马仕是表现最差的落后者之一,年初以来均下跌约37%。RBC 分析师表示,他们在奢侈品板块中的偏好是法拉利和历峰集团。
悲观情绪蔓延
奢侈品行业的空头情绪正在华尔街蔓延。过去一个月,从RBC、摩根士丹利到汇丰、伯恩斯坦,多家投行密集下调欧洲奢侈品股的评级、目标价或盈利预测。
此前一周,摩根士丹利将LVMH目标价从520欧元下调至450欧元,维持"与大市同步"评级;摩根大通将目标价从580欧元降至525欧元,维持"中性",并预计中国零售的波动与疲软将延续到2027年。汇丰分析师Anne-Laure Bismuth团队也将LVMH和博柏利降至"持有",直言投资者不应因估值便宜而买入,除非销售增速的"二阶导"改善,而下半年看不到更积极的动能。杰富瑞则将LVMH目标价从510欧元下调至440欧元。
触发这轮集体转向的,是亚洲需求的再度熄火。伯恩斯坦分析师Luca Solca团队9月初警告,内地奢侈品商场样本数据显示7月销售额同比下滑12%,这是疫后亚洲奢侈品消费复苏的"第四次假曙光"——此前2023年末、2024年末、2025年末的反弹均告夭折。该团队将三季度行业有机增长预测下调110个基点至4.9%。
对离岸财富的税务监管加强,也被认为对高净值消费产生"寒蝉效应"。
比需求波动更让华尔街担忧的是结构性问题。摩根士丹利指出,支撑奢侈品溢价的"历史支柱"——强定价权、中国驱动的结构性增长、利润率扩张、低盈利波动——正在被挑战或常态化,长线基金因此持续回避该板块;即便估值已大幅回落,未来12个月也看不到估值修复空间。
不过,共识中也有结构性偏好,硬奢被一致看好:RBC和伯恩斯坦均将历峰列为首选,伯恩斯坦称其为板块"最佳标的";摩根士丹利最看好历峰,认为珠宝品牌在中国更具韧性。
瑞银9月2日将历峰列入欧洲非必需消费品五大精选股,指出其估值相对同业处于近20年低位;巴克莱则超配历峰、盟可睐、博柏利和普拉达。杰富瑞最新渠道调研也显示,软奢疲弱之下硬奢在中国仍具韧性。
分歧主要在于估值是否足够便宜,但在需求趋势出现拐点之前,"更为审慎"仍是华尔街的主基调。


 扫码下载智通APP