

Counterpoint Research :2026年上半年全球四足机器人出货量接近35000台 其中40%用于行业应用场景
智通财经APP获悉,Counterpoint Research 发文称,进入 2026 年,头部四足机器人企业迎来商业化加速的关键窗口期,一方面,继续深耕文娱、科教赛道,持续拓展海内外市场版图;另一方面,技术领先企业加速向各垂直行业渗透,其产品逐渐在安防巡逻、工业巡检、消防应急、物流运输等核心领域实现规模部署并承担关键作业工作。上半年,全球四足机器人出货量逼近 3.5 万台,其中四成来自行业应用,中大型四足机器人装备的需求有显著增长。
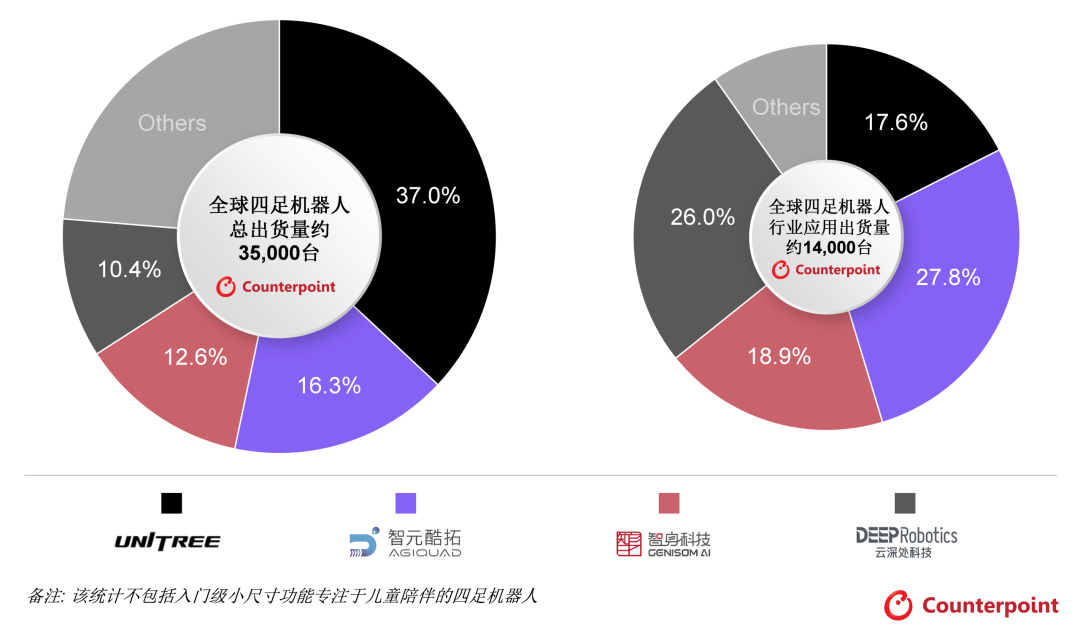
按厂商划分的全球四足机器人出货量,2026 上半年
来源:Counterpoint Research 机器人研究
厂商方面,宇树科技以 37% 的市占率排名第一。宇树四足机器人商业化起步较早,围绕文娱、科教两大赛道,逐渐发展出丰富的产品、技术矩阵,以及相对完善的二次开发生态,更是在科研教育领域积累了大量的海内外客户。除了先发优势,凭借自研核心硬件和运动控制算法,宇树的小型四足机器人产品实现了全行业较高的毛利率。在此基础上,2026 年上半年,文娱、科教应用占到了宇树四足机器人出货量的七成以上,另一方面,相对文娱、科教赛道,宇树在行业领域的增速偏弱,同期,其在全球行业应用四足机器人细分市场占据了 17.6% 的市场份额,位列第四。
智元酷拓于 2025 年 8 月正式成立,其业务脱胎于智元的灵犀产品线,并继承了智元的全栈技术能力。智元酷拓聚焦核心行业应用场景,快速推出覆盖小型至中大型机型的完整产品矩阵,是 2026 年内至今成长势头最为突出的四足机器人品牌之一。2026 年上半年,智元酷拓一举拿下 16.3% 的市场份额,在行业应用四足机器人细分市场,其出货量更是位居全球第一。从出货结构来看,潜力更大、单机价值更高的行业 B 端市场占比接近 7 成,且海外市场在整体出货中的占比同样达到四成,客户结构趋于多元。得益于前瞻性的产品规划与市场布局,智元酷拓的增长并非单纯规模扩张,而是实现规模与质量同步提升。
智身科技持续依托自身较强的整机和核心部件制造能力,以“钢镚”+“铜锤”双产品线战略拓展 B 端行业、科教和应急救援场景。智身科技 2026 年上半年出货量市占率达 12.6%,位列全球四足机器人出货排名第三。其中“铜锤”系列重载机型出货超千台,主要面向电力、消防等高负载、复杂作业场景,彰显了智身科技服务垂直领域、打造定制化行业解决方案的能力。
云深处科技持续聚焦行业赛道,以 26% 的份额在行业四足机器人细分市场位居次席。在电力、消防应急等领域,云深处具备一定先发优势,积累了大量政企客户和项目工程实施与运维经验。面向 B 端客户,云深处除交付高可靠性的四足机器人本体外,还可基于客户场景需求,提供一体化行业解决方案。进入 2026 年,“山猫”系列需求增长显著,其轮足复合设计能够更好满足户外长距离巡检的需要,进一步巩固云深处在电力巡检赛道的竞争力。
垂直行业端需求迎来爆发,将持续为四足机器人产业增长注入动能
当前,小尺寸、低负载(动态负载 ≤20kg)四足机器人的商业化进展相对更快,依托标准化底盘设计,也更容易放量。产品主要应用于商业表演、科研教育、家庭陪伴、以及轻量级安防巡逻、地下综合管廊巡检等行业应用场景。此外,机身紧凑、具备越障能力的小尺寸四足机器人在物流转运、导盲服务等新兴场景同样具备可观的增长潜力。
中大尺寸、重载四足机器人最大应用领域仍是工业、电力、矿山等复杂环境巡检,产品不仅耐久性更强,还拥有更高的 IP 防护等级,动态行走有效负载可以达到 20 公斤以上。四足机器人作为载体平台,可结合真实作业需求上装深度相机、激光雷达、气体检测仪、热成像摄像头等多类传感器,通过融合多传感器实现三维全景感知、AI 场景识别和决策。此外,针对消防、灾后搜救等场景,可加装机械臂、激光切割、无线基站等功能模块,丰富现场作业手段。
2026 年上半年出货的 3.5 万台四足机器人中,大致每五台就有一台为中大尺寸机型,随着产业增长动能从文娱、科教场景转向 B 端行业应用,重载行业级四足机器人赛道的重要性愈发凸显,同时,头部企业间的竞争正从单纯比拼本体的运动性能转向重视垂直场景解决方案的交付能力。上半年,智元酷拓实现跨越式增长,携手云深处构成重载行业级四足机器人赛道第一梯队,代表性产品包括:四足设计的 D1 MaxPro 和绝影 X 系列,以及采用轮足复合的 D1 Max 和山猫 M 系列。这些产品不仅具备复杂作业场景所需的本体性能,例如高负载自重比、续航持久、防护等级优异、复杂地形运动能力,并且能够依托丰富的标准化扩展接口,组合多种感知、作业模块,以及自研的行业任务软件模块,针对不同行业垂直作业场景构建平台化解决方案。
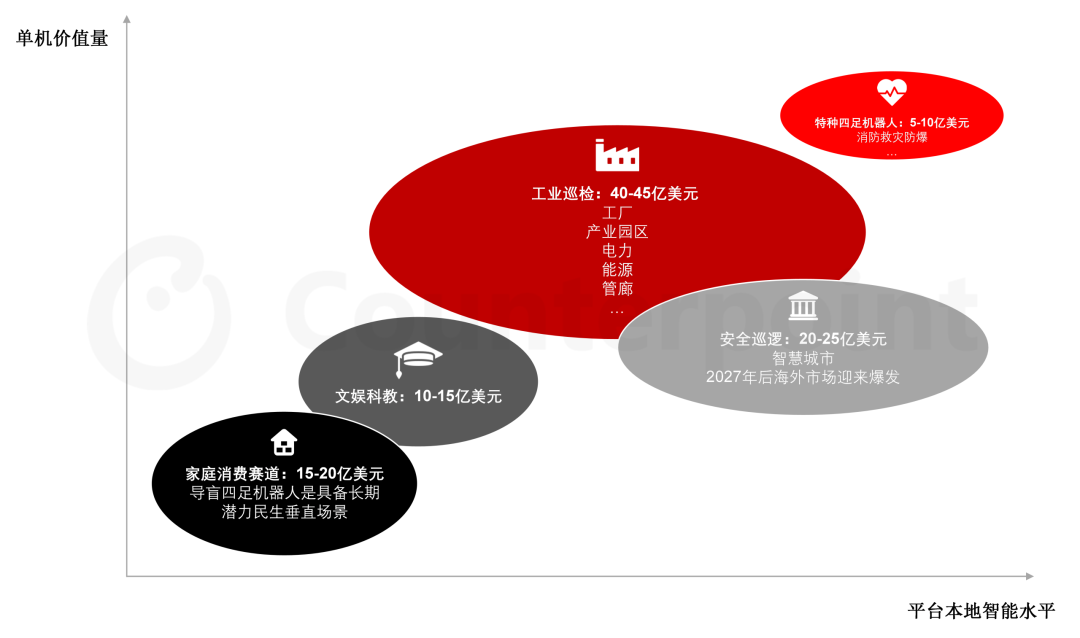
得益于头部四足机器人厂商在行业领域的商业突破,以及在文娱、科教领域的持续耕耘,Counterpoint Research 预测 2026 年全球四足机器人出货量将首次突破 9 万台,全年营收有望达到 15 亿美元,其中 B 端行业应用贡献的营收规模将继续高于文娱与科教场景。长期看,尽管文娱、科教和家庭消费赛道仍具备可观的增长潜力,但行业应用成为拉动产业规模增长的核心引擎,这一趋势已经确立。到 2030 年,全球四足机器人市场规模将突破 100 亿美元,年复合增长率高于 60%,其中工业巡检和安全巡逻占比约六成。
2030 年全球四足机器人行业应用场景营收预测
来源:Counterpoint Research 机器人研究
AI 原生浪潮之下,通用具身模型将重新定义四足机器人的能力边界
面对行业发展,感知运控和自主导航技术是重要的突破方向,让四足机器人拥有视觉感知,睁眼走路,实现月级长时间无人值守巡检。智元酷拓在 2026 年 7 月的 WAIC 上率先发布了感知运控模型“灵越”和自主导航模型“灵途”,今年 9 月,智身科技、伽利略等厂商也陆续发布各自的感知运控模型。
Counterpoint Research 认为智能化是打开行业应用空间,决定场景规模的核心变量。以电力巡检为例,当前四足机器人应用主要是完成感知类巡检任务,从长远看,该场景对四足机器人的期待是具备跨域感知-推理-执行的独立作业的能力,即不仅可以自主识别环境异常和设备缺陷,上报隐患,更能对异常事件进行干预处理,如依托包括机器臂在内的执行功能模块,带电插拔作业、更换故障组件等,从而为场景部署四足机器人注入更大的价值。智能化已成为四足机器人行业的核心演进方向,也是企业构筑长期技术壁垒、打造产品差异化竞争力的关键抓手。
在此背景下,智元机器人转向平台化研发体系,搭建统一研发底座,四足、人形、灵巧手能够共享智元集团在具身智能模型、数据管理、仿真模拟、运动控制等领域的技术沉淀与最新研究成果,形成集团承担前沿技术研发、智元酷拓聚焦行业场景解决方案落地的协同布局。
中长期,四足机器人技术底座演进重点是在小脑控制层之上叠加大脑侧 VLA、通用具身模型,同时赋予四足机器人多模态感知、空间语义理解、自主任务推理与专业作业技能,提升环境理解和运动规划的泛化能力,从而能够更好地应对开放环境与未知异常带来的挑战,破解四足机器人自主决策能力弱,行业应用场景适配周期长、复杂工况落地难等突出问题,加速四足机器人在行业领域的渗透。


 扫码下载智通APP