

“AI减速”风暴中逆势推进?传铠侠拟赴美上市募资至少100亿美元
智通财经APP获悉,日本存储芯片制造商铠侠控股(Kioxia Holdings)正考虑通过在美国发行存托凭证(ADR)募集至少100亿美元,加入一众人工智能相关公司抢占全球最深资本池的行列。知情人士称,铠侠已与美国银行、高盛、摩根大通等银行就明年内可能进行的发行进行洽谈。值得注意的是,这一计划浮出水面的当天,正值AI减速担忧掀起全球芯片股抛售——纳斯达克100指数期货盘初下跌1.6%。
交易要点:流动性、股东结构与指数纳入
因事涉私密而要求匿名的知情人士称,这家总部位于东京的存储制造商在日本回购了数十亿美元的股票后,希望通过赴美上市获得更多的美元流动性;发行ADR还可能让铠侠进入聚焦半导体的美国股票指数。目前考虑仍处于初步阶段,发行规模与银行阵容等细节可能生变。铠侠、高盛与摩根大通的代表拒绝置评,美国银行则未回应置评请求。
铠侠此前已表示计划在2027年春季发行ADR,但未披露更多细节;最新消息若落实,意味着发行规模首次明确至100亿美元以上量级、时间也可能提前。全球半导体公司和其他AI相关企业都在寻求资本化该板块的投资热度——韩国存储芯片制造商SK海力士7月在美国上市募资265亿美元,创下外国公司首次公开发行股票的最高纪录。
铠侠是全球NAND闪存的关键供应商,而NAND正是当前AI基础设施建设中最受益的存储环节。据 AInvest 援引的行业数据,2026年NAND市场全年存在约4-5%的供应缺口,TrendForce 预计合同价格到2026年年中环比再涨70-75%;企业级SSD占NAND市场收入的比重一季度已达43%,年底预计超过60%,服务器如今占NAND位元需求的比例已超过40%。
从东芝弃子到日本股王:一年400%的过山车
铠侠的前身是东芝的存储芯片业务——NAND闪光技术的开创者。该业务2018年被贝恩资本牵头的财团收购,次年更名铠侠,2024年12月在东京上市时仅募资1200亿日元。AI建设热潮彻底改写了它的命运:据报道,铠侠今年6月12日超越丰田、成为日本市值最高的上市公司,市值一度突破44万亿日元(约2740亿美元),年内涨幅一度超过670%、位居MSCI世界指数表现榜首。
此后股价随板块回调。铠侠东京上市股票今年仍上涨近400%,当前市值约1800亿美元——较6月峰值已回撤约三分之一。今年7月,铠侠公布的业绩指引偏保守,被市场解读为不及预期;公司随即宣布1拆3的股票分割和最高8000亿日元(约52亿美元)的回购计划,以扩大股东基础、降低股价波动。今年5月,标普与惠誉同步将铠侠评级上调至BBB-,首次跨入投资级。
财务底气:单季营业利润超过上一财年全年
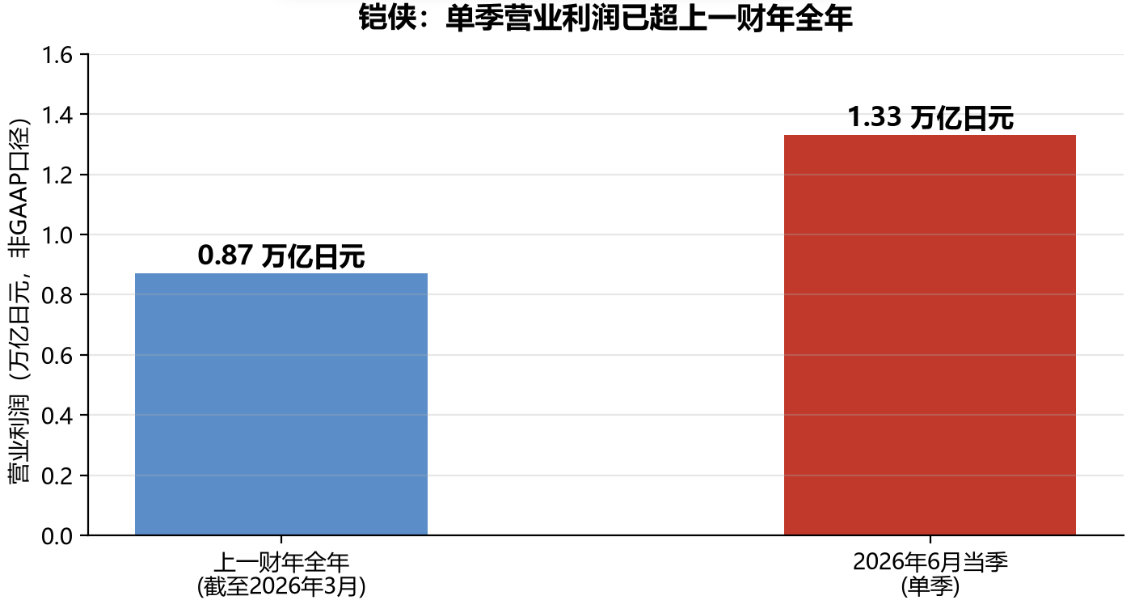
支撑这场资本运作的是教科书级的周期业绩。据公司财报,在截至6月的最新一个季度,铠侠营收达1.77万亿日元、同比增长415%,综合平均售价环比上涨70%;非公认会计准则营业利润1.33万亿日元,营业利润率高达75%——单季营业利润已超过上一整个财年的8700亿日元。当季非GAAP净利润8870亿日元,自由现金流环比激增3.4倍至8270亿日元,公司偿清全部4080亿日元优先级债务并转入净现金状态,现金及等价物达创纪录的7910亿日元。铠侠今年2月确认,其2026年NAND产能已被客户全部锁定,部分超大规模云客户还提出覆盖2027至2028年的长期供货需求。
逆风:上市时点撞上AI减速风暴
问题在于时机。分析指出,铠侠权衡这笔发行之际,股市正被AI开发可能放缓的预期搅动——美国AI巨头周末讨论为最先进模型引入安全护栏与影响评估后,纳指100期货盘初下挫1.6%,费城半导体指数ETF一度跌5.7%。今天亚洲市场已经先行消化:铠侠自身在东京收跌6.4%,SK海力士收跌6.4%,三星电子收跌4.1%,软银收跌10.7%。同一条赛道上的资本事件也在生变:Anthropic 冲刺中的约2万亿美元估值IPO 因安全叙事蒙上阴影、市场猜测其需修改S-1文件,OpenAI 则已明确表示2026年不上市。
机构观点
对这笔发行的解读呈两极。看多方认为,近400%的年内涨幅意味着铠侠无论近期情绪如何都有充足的"账面收益"可兑现,而管理层今年以来的回购与拆股——本就是为重大资本事件前的股价稳定做的铺垫——逻辑上会自然延伸为赴美寻求更深的投资者池;若发行落实,这将是日本公司史上最大规模的美国上市之一,也是AI资本周期向存储环节高度集中的标志性事件。Lumida News 的分析直指核心看点:SK海力士265亿美元的ADR发行落地于7月AI基础设施热情的顶点,而铠侠此刻考虑类似动作,正值这份热情在AI安全争论中出现第一道真正的裂缝——100亿美元级发行的认购情况,将是对存储芯片敞口需求能否扛过当前AI减速叙事的实时测试。
谨慎方则聚焦周期见顶风险。AInvest 的分析指出,中国厂商的崛起与2027年后全球新增产能的释放,可能令供应在中期超过需求,届时当前75%的营业利润率难以持续;铠侠超三分之二的收入依赖数据中心与企业级SSD,而智能手机与笔记本仍占NAND需求近40%且正在收缩。Gokhshtein 研究则提示两个验证性节点:发行条款相对东京上市的折溢价——它将揭示美国资本视AI存储故事为过热还是仍被低估;以及ADS推出时的2027财年指引——它将回答这轮暴涨究竟是提前透支,还是真实盈利增长的先行指标。


 扫码下载智通APP