

大摩揭示8.5万亿人民币中国AI投资图谱:国产芯片放量、存储扩容,谁能将AI算力扩张变成真实现金流?
智通财经APP获悉,随着Anthropic与OpenAI、马斯克创立的SpaceXAI等全球AI领头羊势力一致呼吁放缓前沿AI大模型开发,全球股票市场同时重估AI算力产业链相关投资增长预期降温与油价攀升、美联储新一轮加息风险,股票市场AI算力主题股票普遍疲软,SK海力士在韩国股市早盘一度跌超5%,三星电子跌超3%,有着“AI算力风向标”称号的韩国KOSPI指数截至周一收盘跌逾3%。不过不少华尔街资深分析师表示,最新进展不会对行业产生持久影响,不太可能破坏长期性质的AI算力交易主题牛市逻辑。
在全球半导体板块因“AI降速”相关市场担忧而集体走势疲软之际,华尔街金融巨头摩根士丹利最新发布的《中国AI路径:从8.5万亿元资本开支到三倍算力》研究报告显示,中国AI算力产业有望进入由国产芯片供应链供给大幅扩张、AI云计算资本投入和AI推理商业化浪潮共同驱动的新阶段:即2026—2030年,超大规模云计算厂商们、新兴AI算力云企业及大型电信运营商们以及其他新兴AI主体预计累计投入约8.5万亿元,约合1.3万亿美元,支撑中国IT电力容量由2025年的26GW增至2030年的81GW。
摩根士丹利对于“三倍AI算力基础设施支出”这里的准确含义是容量达到原来的约3.1倍;GW衡量的是IT侧设备功率容量,实际的AI算力集群整体计算能力还取决于芯片性能、内存带宽、集群内部高速光互联效率和电力系统整体能耗利用率。
摩根士丹利预测报告显示,预计这笔投资同时覆盖境内建设与约2万亿元的海外扩张,因此不能全部视为中国境内AI算力基础设施采购订单。其投资判断集中在三个相互关联的环节:国产GPU与ASIC供应改善,使此前受芯片约束的需求能够落地;大型云厂商通过资本开支、预付款、长期合同和股权投资支撑产业链;云平台再通过GPU租赁、模型服务和第三方模型托管,将设备投入转化为持续收入。
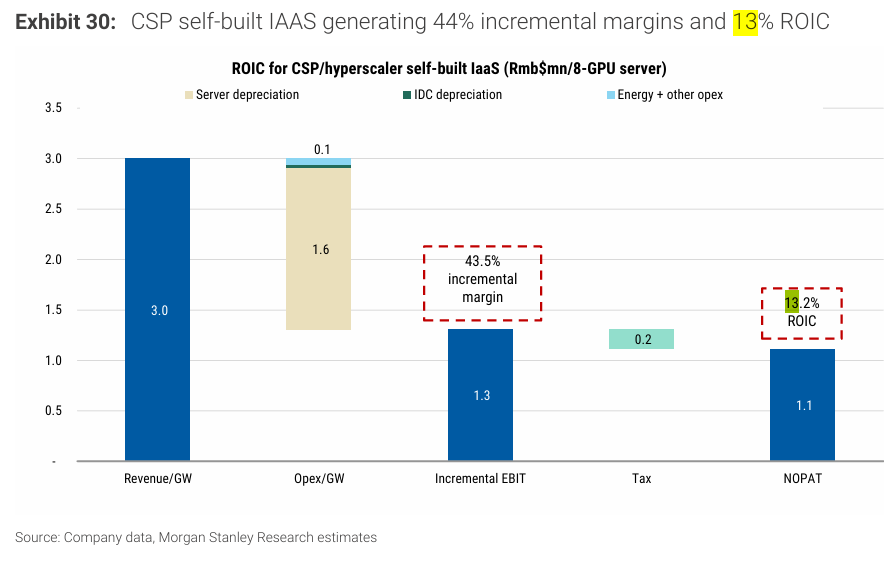
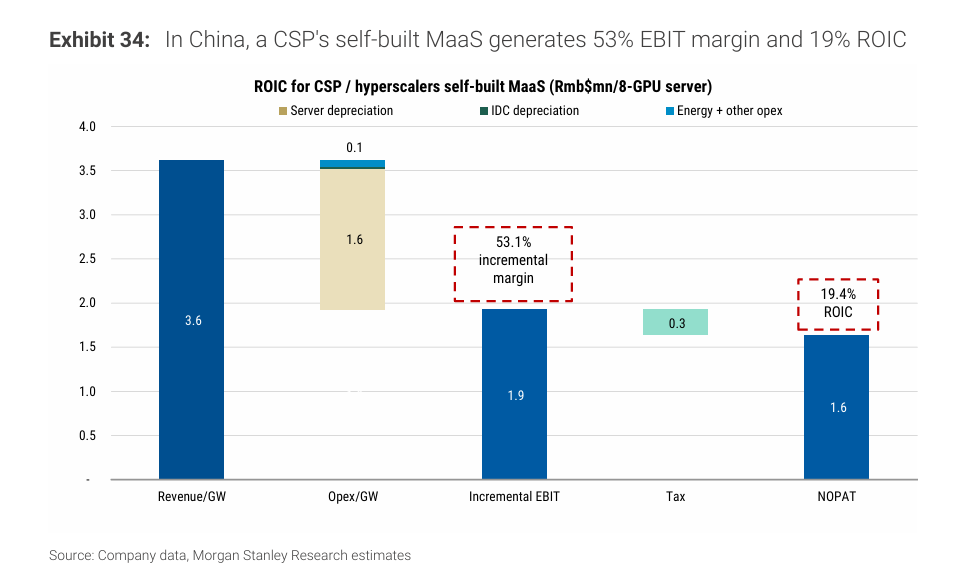
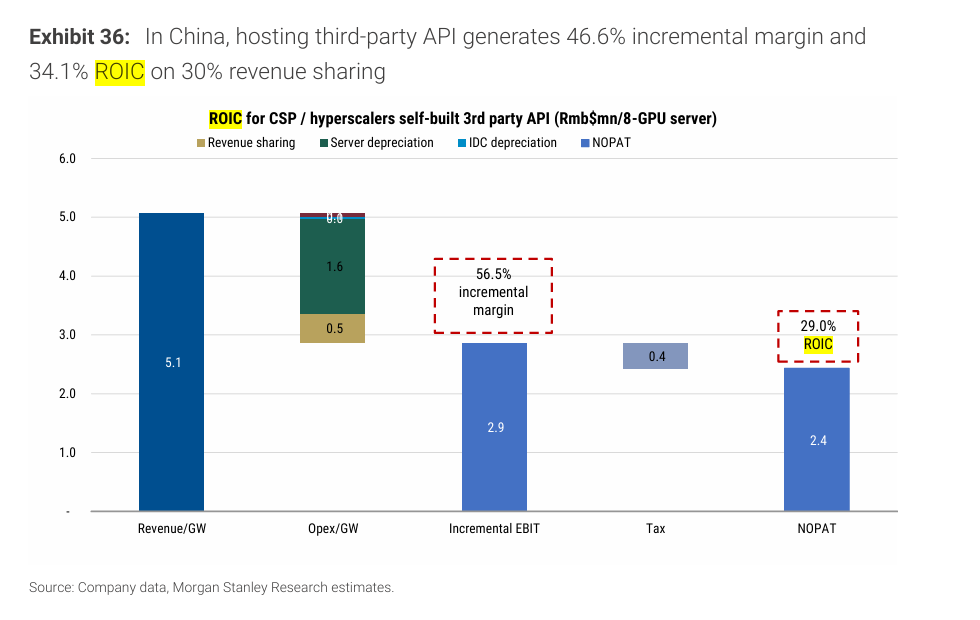
此外,大摩分析师团队补充表示,商业模式决定回报差异——中国算力基础设施方案的基准ROIC从自有GPU租赁的约13%,提升至自研模型服务的约19%、第三方模型托管的约29%;下一代基于国产替代的芯片硬件方案则约为9.1%,仍有赖性能与成本改善。这份报告最有价值的判断,是把“资本投入—可用算力—付费推理—资本回报”连接起来,为中国AI产业链提供了一套可以持续检验的投资框架。
也就是说,摩根士丹利在不同业务与硬件假设下,测算中国市场的自有GPU/ASIC算力出租(企业自购服务器,向客户出租GPU算力,即自有基础设施的IaaS)、自有算力运行自研模型(企业拥有计算基础设施,同时运行自研模型,通过模型API收费)、自有算力运行第三方AI大模型(企业在自有计算基础设施上运行第三方模型,向客户提供API服务,并向模型方分成)三类方案的基准ROIC分别约为13%、19%和29%;其中,第三方模型服务若采用报告假设的下一代国产服务器(在上述第三方模型服务模式下,将核心AI硬件体系替换为假设中的下一代国产芯片方案),基准ROIC约为9.1%。这些是项目单位经济模型的结果,不能视为公司已实现回报,也不构成商业模式升级必然提高收益的结论。
8.5万亿元流向哪里:国产芯片打开扩容空间,实际现金流决定建设速度
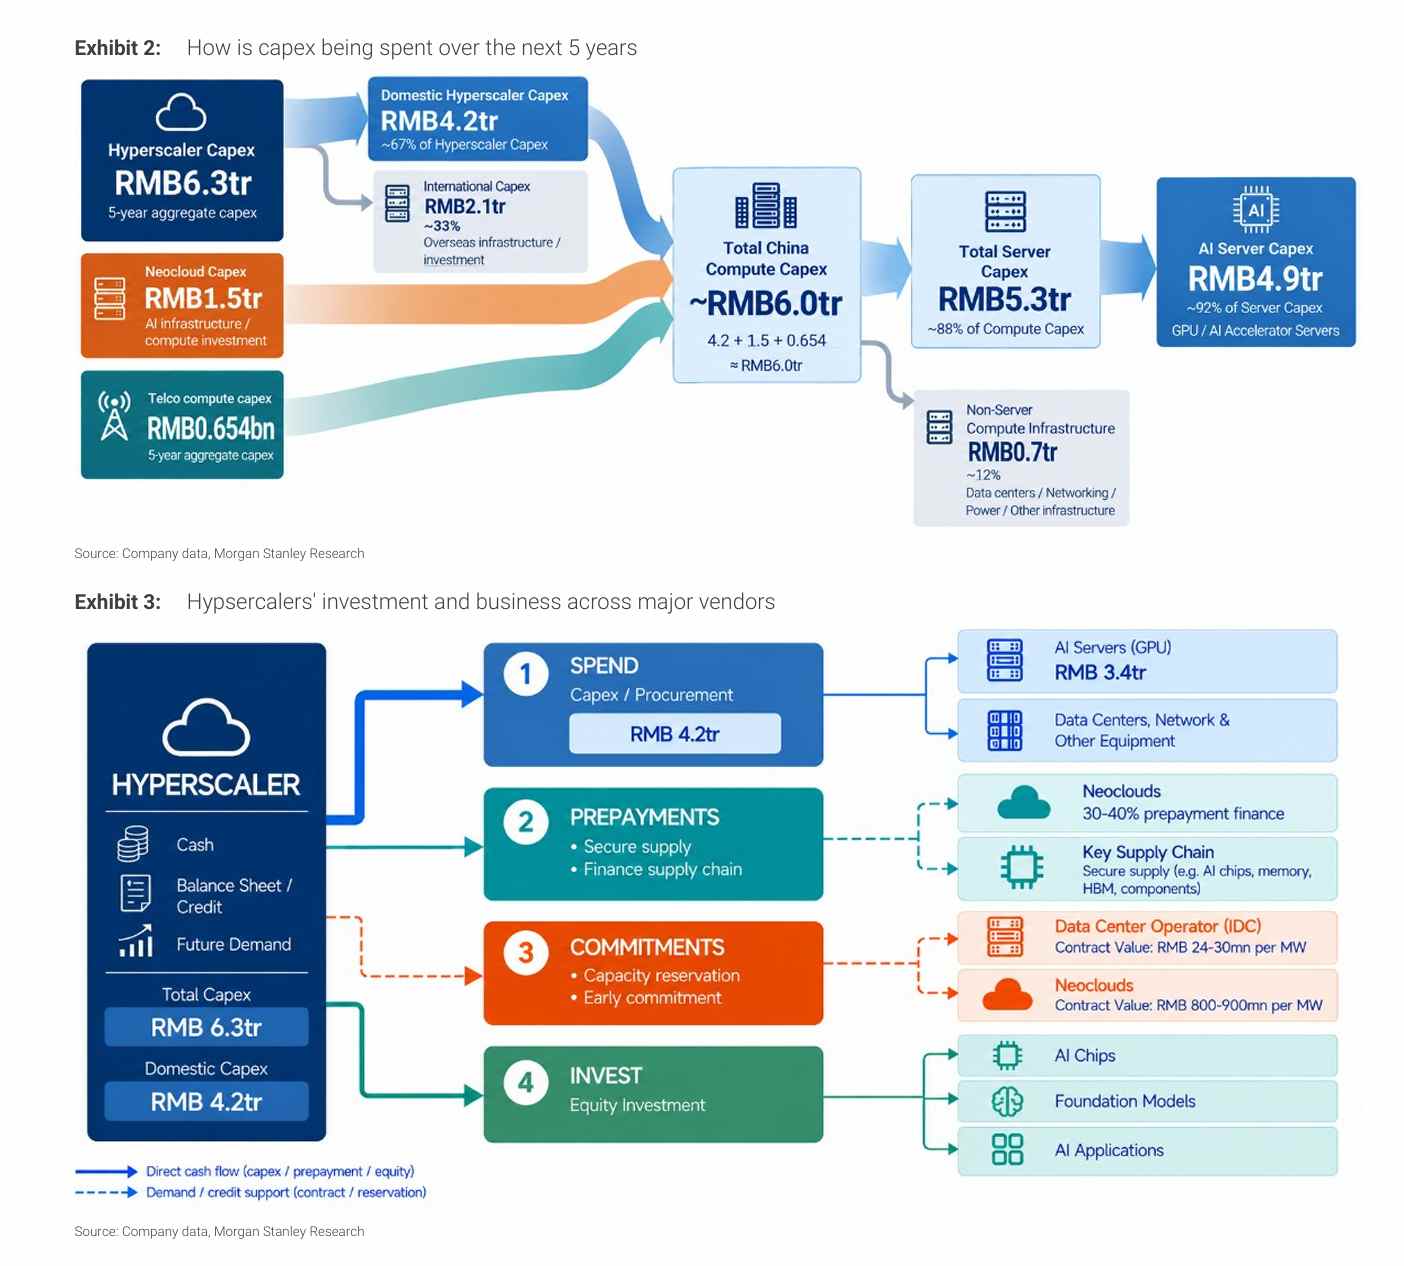
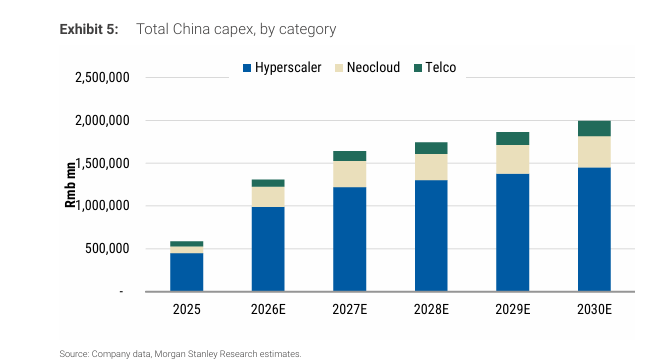
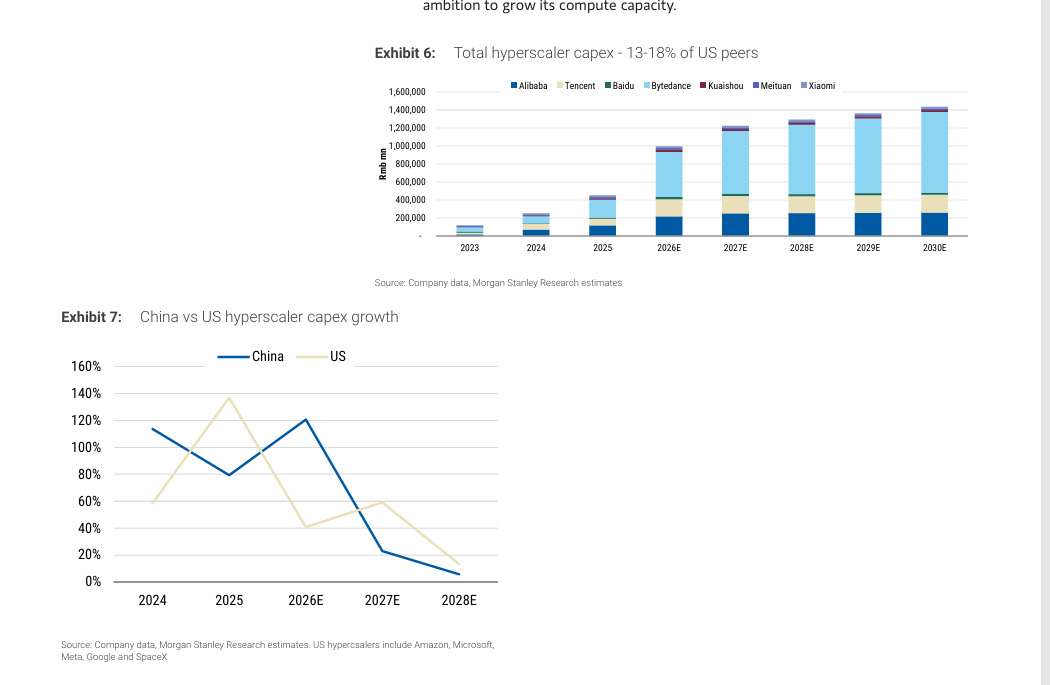
资本开支的绝对主力是互联网巨头,但三类投资者承担着不同任务。摩根士丹利预计,超大规模云厂商及主要互联网企业2026—2030年累计资本开支约6.3万亿元,其中2026年达到9950亿元,同比增长121%,高于报告同口径美国同行的41%;2027年进一步增长23%至约1.2万亿元,2030年升至约1.4万亿元。
具体的公司层面,大摩预计阿里巴巴2026—2030年按自然年计算的年度资本开支预计为2170亿—2590亿元,腾讯预测区间为1930亿—2000亿元,百度为200亿—240亿元。阿里投入更积极,背后是AI GPU算力基础设施服务与模型服务的收入可见度:报告称,其6月季度MaaS年化收入运行率已超过100亿元,并预计年底达到300亿元;大摩表示,这一数字属于年化营收运行率,不能当作全年已实现收入。
第二支柱是新兴算力云企业,五年投资约1.5万亿元,年度规模由2026年的2340亿元升至2030年的3630亿元,超过95%的投入预计用于围绕AI GPU/ASIC的高性能AI服务器集群采购,承担高端算力补充及租赁供给职能。第三支柱是运营商,五年计算相关资本开支约6530亿元,年度规模由约810亿元升至1790亿元,主要服务政企、国资及主权AI需求。运营商约一半计算相关预算用于机房、网络等配套,剩余设备投入中75%以上预计面向GPU或ASIC。由此可见,8.5万亿元包含服务器、存储、网络、数据中心以及海外建设,直接将其等同于AI芯片市场规模会明显高估芯片收入。
国产化的经济价值首先体现为增加可交付供给,随后才体现为改善单位算力成本。大摩研究报告预计,国产AI芯片出货量从2025年的110万颗增至2026年的240万颗、2027年的480万颗,并在2030年达到1100万颗;对应市场规模从940亿元扩大至6460亿元,国产芯片在2025—2030年服务器部署中的占比预计为70%—85%。
在容量端,新增55GW由头部云厂商贡献34GW、运营商内部及政企需求贡献9GW、其他互联网企业与AI实验室等贡献12GW;中国头部云厂商还预计新增约13GW海外容量,全球合计新增47GW。
大摩研究报告显示,第三方数据中心年度订单预计由2026年的6.1GW增至2030年的11GW,约70%的增量订单落在内蒙古、宁夏等西部地区。工程上,这使国产GPU、ASIC、服务器、光互连、供配电和液冷获得共同扩容机会,但“便宜的电力与机房”并不能自动抵消低效率计算的成本:报告估算,国产推理设备部署成本由2026年每GW约190亿美元升至2027年的220亿美元,主要受到超级集群配置和内存涨价影响;该口径包含内存、CPU和网络等配套,并非纯芯片价格。
报告还明确指出,模型尚未充分计入后续内存涨价,资本开支可能因此上修。对于中国AI企业,真正需要优化的是满足延迟与可靠性要求后的每百万有效Token成本,以及每瓦、每元资本能够产生的付费吞吐量;芯片数量、功率容量和商业产出必须分别衡量。
融资能力将决定哪些企业能够把扩张计划变成稳定运营资产。摩根士丹利认为,阿里、腾讯、百度的境内投入总体可以获得经营现金流与现金储备支持,其中腾讯相对稳健;阿里的本地生活竞争投入、百度搜索业务能否企稳,仍可能改变现金覆盖能力。
约2万亿元海外资本开支则需要与境外债务偿还、股息和回购竞争资金,可能通过出售投资组合、发债或股权融资补充。新兴算力云企业的负债敏感度明显更高,融资租赁通常覆盖投资的30%—40%、租赁利率约5%,银行贷款利率约3%—4%,客户预付款可以缓解建设期压力,却不能被误认为长期可重复的经营利润。
大摩预测报告显示,独立数据中心厂商五年建设资本开支预计约5690亿元,项目贷款通常覆盖成本的60%—80%,经营现金流仅能覆盖约10%—15%的资本支出,其余依靠REITs、资产证券化及股权等融资;这属于另一层基础设施测算,不宜直接追加到8.5万亿元之上而不处理重叠口径。
大摩对于北美四大科技巨头的预测则提供了相应对照:四大巨头经营现金流预计从2026年的7390亿美元增至2028年的1.23万亿美元,新增债务需求由2380亿美元降至900亿美元,但是这些现金流预期包含广告、电商及传统云业务,不能全部归功于AI。同时,北美四大科技巨头们数据中心资本开支在2027、2028年分别为1.47万亿、1.64万亿美元,因此对于四巨头来说更加准确结论是2028年投资增速降至约12%,总额仍增加约1700亿美元——这也意味着投资增速放缓与算力使用量增长可以并存,关键在于已建资产能否及时投运、获得客户并持续产生现金。
从“买算力”到“卖成果”:Astra大模型如何改变存储芯片需求与AI投资回报的定价
OpenAI近期重磅推出的GPT-6 Astra大模型,以及AI领头羊们聚焦的RSI技术路径,有望成为驱动AI算力需求指数级扩张的两大核心驱动力,即性能更强的AI大模型与更广泛的AI应用工具使用、算力需求更加强劲的下一代AI训练路径,正在增强AI算力基础设施需求持续增长的重要依据。
Astra带来的投资意义,在于提高复杂任务的成功率与经济可行性,使企业愿意部署更多智能体、处理更多专业任务;华尔街金融巨头摩根士丹利近期所强调的“从需求争论重新转向AI主题的物理层面供给约束”,正是最前沿大模型Astra带来的新一轮AI算力资源需求扩张机制。OpenAI产品负责人关于需求空前以至于该公司可能暂停新增Pro订阅的表态,可谓是近日AI算力服务容量承压的重要信号。
当AI从单轮问答进入编程、研究、办公和跨软件操作,一个付费任务可能包含规划、多次模型调用、工具执行、结果验证和持续保存的工作状态;企业采用范围扩大,也会增加同时运行的任务数量。不过,更强模型可能以更少Token和重试完成同一任务,OpenAI的Astra发布材料也披露了部分效率改善,因此“模型更强”不能直接推导为“每项任务都消耗更多算力”。更合理的增长机制是:任务成本下降、成功率提高,使原本不经济的工作变得可自动化;当新增任务需求超过单位任务资源消耗的降幅,总算力需求才会加速增长。
此前高盛发布的闪迪科技大会会议纪要所述,长期协议约覆盖2027、2028财年计划出货量的50%和67%,体现的是订单可见度;能否兑现为更高利润,还要看产品认证、客户份额、价格及每比特成本。对中国AI算力产业链领军者们而言,同样的机制意味着国产GPU和ASIC扩张会带动配套内存、SSD、高性能以太网网络基础设施与数据中心CPU、光互连芯片需求以及软件优化需求,但这些订单由谁获得,仍取决于具体采购体系与产品竞争力。
大摩分析师团队表示,关于AI的巨额投资规模能否加速实现强劲盈利轨迹,最终取决于付费吞吐量、单位售价和资本效率的共同作用。大摩基准测算如下:自有GPU租赁约13.2% ROIC,自研模型服务约19.4%,自有算力托管第三方模型并提供API约29%;第三种方案承担10%的模型收入分成,并假设运行第三方模型存在性能折价,不能理解为简单转售外部API。大摩表示,围绕高端AI服务器集群的整体采购成本以及性能比例、Token吞吐量和利用率相关的前置成本相对而言较高,是GPU租赁回报低于美国方案的主要原因。
下一代国产服务器的基准价格假设为400万元、推理性能为海外比较方案的30%,由此得到9.1% ROIC和约3.6年回收期;性能比例在20%—40%变化时,ROIC范围约为0.3%—17.9%。这说明HBM3e、软硬件协同和集群优化的价值,在于提高可收费吞吐量;预填充与解码分离对长输入任务可能更有效,但实际收益还受首Token延迟、输出延迟和KV缓存传输影响,尚不能据此认定国产项目普遍“已经跨过盈利合格线”。
投资策略上,大摩表示投资者们应同时审视硬件供应商的订单质量与资本纪律、云平台的付费利用率与单位毛利,以及模型公司的收入增长能否覆盖训练和推理成本。摩根士丹利据此偏好阿里巴巴、腾讯、金山云、世纪互联,以及MiniMax、智谱和寒武纪、天数智芯、海光信息等国产算力企业;这些是大摩研究报告的最新国产算力选股方向,而ROIC仍须与资金成本、竞争压力及当前估值共同评估。


 扫码下载智通APP