

5%关口前夜,美债抛售风暴给市场和美联储出了一道难题
智通财经APP获悉,债市抛售潮已将一项关键的美国国债收益率推至逼近5%的水平,加剧了从华尔街到华盛顿对借贷成本上升冲击美国经济的担忧。
在油价飙升可能带来新一轮通胀冲击、特朗普政府试图缓解政府债务市场压力的努力未能奏效之后,基准10年期国债收益率上周尾盘跃升至4.97%。这距离2023年10月的高点仅一步之遥——当时该收益率曾在单个交易时段短暂突破5%,随后因买盘涌入而回落。
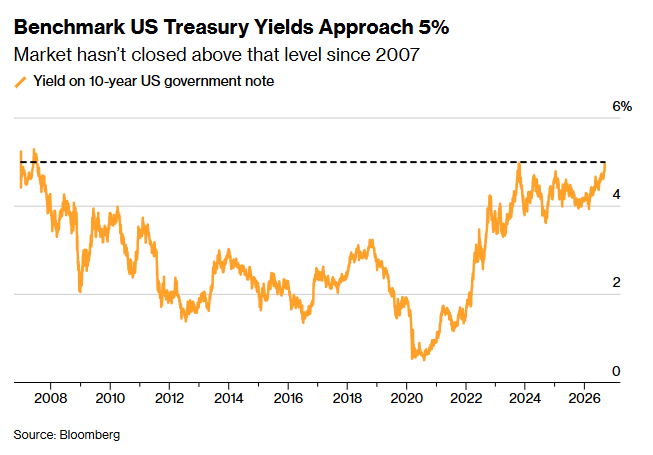
近期的抛售加剧了美联储主席沃什在当地时间周三议息会议前所面临的风险。上周五,只有在数据显示上月消费者价格涨幅超出预期之后,市场才趋于稳定,这强化了市场对决策者将开始加息以遏制已连续五年超过目标的通胀的猜测。
“美联储显然已经落后于形势,”Brandywine Global Asset Management投资组合经理Tracy Chen表示,“中期来看,收益率将继续走高。”
她表示,这是因为推动长期收益率走高的一些因素——比如伊朗战事带来的通胀影响——并不在决策者的掌控之中。“具体会升到多高我不确定,但我认为肯定会突破5%。”
三股力量在同时“抽血”
自美国总统特朗普于2月下旬对伊朗发动战争、扰乱中东石油和天然气供应以来,全球债券收益率一直在上升。在美国,人工智能(AI)热潮——既向市场大量注入债务,又向经济注入刺激——以及对联邦政府不断膨胀的赤字的担忧,也起到了推波助澜的作用。
收益率的上升令特朗普倍感棘手,因为它波及整个市场,在11月中期选举前推高了抵押贷款和其他贷款的成本。
本月早些时候,他威胁称如果美联储不降息,将切断美国与一些国家的所有贸易——此举几乎肯定会因加剧通胀担忧而恶化债市抛售。财政部长贝森特试图通过增加财政部的债务回购来遏制债券收益率上升,但在他首次进行此类操作后投资者反应冷淡,上周收益率反而飙升。
由于中东冲突结束的前景渺茫,投资者正准备迎接债券市场抛售持续的风险。BMO Capital Markets美国利率策略主管Ian Lyngen表示,他预计10年期国债收益率将“在极短时间内”突破5%。
5%到底意味着什么?
突破这一水平本身并无内在的重大意义——自2007年以来该收益率从未收于5%以上。但这类整数关口往往被视为关键转折点,可能催化投资者和决策者的决策。
美国国债收益率尤为重要,因为它们是其他贷款的基准。在股市中,它们还被用作贴现率来衡量未来数年预期利润的现值。收益率越高,远期盈利折算后的现值就越小。
一些投资者表示,这可能开始对股票构成拖累——由于AI热潮带来的强劲利润和经济的韧性,股市仍徘徊在历史高点附近。此外,高企的债券收益率可能引发资金从股市流出,因为更高的回报率会吸引投资者转向债券。
“如果你看到债券收益率升至5%或5.25%的水平,我认为那时股市就会出现一些消化调整,”摩根大通私人银行全球投资策略主管Grace Peters表示,“5%这个关口存在很强的心理效应。”
此前一项针对122名市场参与者的调查显示,约30%的人认为10年期收益率触及5%至5.25%就足以引发美股从峰值下跌10%——也就是一场技术性回调;另外22%的人把触发门槛定在5.25%到5.5%之间。但值得注意的是,超过三分之二的受访者认为,真正危险的信号不是收益率的绝对水平,而是它上升的速度。无序的、急速的抛售才是最大的风险。
宏观策略师Brendan Fagan表示:“通胀依旧显著高于目标水平,而联邦政府需要在已经沉重的供应环境中为巨额赤字融资。如果名义经济活动维持在当前水平附近,而美联储已默认将3%的通胀当作2%来接受,长期利率就必然要上升。”
上周的动荡——两年期美国国债收益率出现自2025年4月特朗普关税令市场陷入混乱以来最大的单日涨幅——加大了美联储的压力。
这是因为近几个月部分抛售源于对沃什的质疑。他在6月首次会后新闻发布会上强调,他专注于将通胀拉回央行2%的目标。但在7月会议后,美联储再次维持利率不变,交易员因怀疑他是否会兑现承诺而抛售较长期债券。
上周五,在美国劳工部报告一项核心通胀指标涨幅超出预期后,交易员押注这很可能迫使美联储出手。期货市场开始定价美联储在即将到来的会议后加息25个基点的概率约为90%。
“美联储越是能展示其抗击通胀的信誉,就越有可能在中期内压缩国债收益率曲线长端的风险溢价,”PGIM Credit首席全球经济师Daleep Singh表示。
即便如此,其他一些推高收益率的因素仍在持续。联邦赤字在本财年前11个月达到2万亿美元。上周,特朗普提出如果共和党在即将到来的选举后继续控制国会,他可能会向每个美国成年人发放5000美元支票,总支出超过1万亿美元——白宫经济顾问称这是一个“严肃的提议”。中东冲突也在持续升级,推动油价升至四个月高点。
摩根大通由Jay Barry领导的策略师团队表示,他们预计本周将加息,但由于交易员可能对美联储声明和沃什新闻发布会作出反应,他们对长端美债“偏空”。其他人也表达了谨慎态度,认为如果美联储令投资者意外,抛售可能重燃。
“如果美联储不加息,长端的抛售可能会变得更加无序,”Columbia Threadneedle投资组合经理Ed Al-Hussainy表示。


 扫码下载智通APP