





高盛预计香港交易所第三季度每股收益为3.76港元,同比下降3%,主要由于日均成交额下降及投资收益减少。
2026-10-12 10:50
宋芝萦
花旗认为,大金重工股价大幅下跌是买入良机,预计2027年上半年欧洲新订单恢复将带来正面影响。
2026-10-12 10:48
宋芝萦
高盛预计宁德时代第三季度净利润达240亿元人民币,同比增长30%,主要受强劲的260GWh销量带动,但单位净利润预计下降至每kWh约93元人民币。
2026-10-12 10:33
宋芝萦
FY2026公司实现归母净利10亿元(同比+12%),净利润规模居国内同业首位。
2026-10-12 10:30
郑毓洋
瑞银预计友邦保险第三季度新业务价值以固定汇率计算同比下降4%,但随着基数效应消退,第四季度集团新业务价值将出现强劲同比反弹。
2026-10-12 10:18
宋芝萦
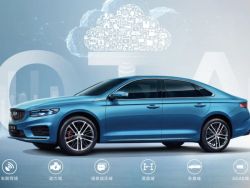
9月吉利汽车总销量29.22万辆,同比增长7.0%,环比增长8.1%;1-9月累计销售223.55万辆,同比增长3.0%
2026-10-12 10:09
郑毓洋
公司2026年上半年实现营业收入117.87亿元(+18.4%),归母净利润24.40亿元(+4.3%)
2026-10-12 09:48
郑毓洋
高盛预计汇丰控股第三季度核心税前利润为104亿美元,较市场预期高2%,但继第二季度表现强劲后,非银行业务净利息收入增长预计有所放缓。
2026-10-12 09:44
宋芝萦
中金认为,收购mycar有助于途虎快速获得海外规模化线下网络、当地经营团队及汽车后市场运营能力,缩短海外市场的培育周期。
2026-10-12 09:24
宋芝萦
中信证券称,港股已具备重拾上行行情的基础,建议重点关注红利、AI硬件与AI应用、生物科技和海运等方向。
2026-10-12 08:29
徐文强
2026-10-11 17:26
李佛
A股及H股9月IPO发行量继续回升,IPO储备仍然充裕。
2026-10-11 08:55
陈宇锋
里昂认为,安踏体育完成收购Puma 29.06%股权,将为集团旗下品牌增加一个全球性品牌,而Puma在大中华区的销售占比仍有提升潜力。
2026-10-09 16:38
宋芝萦
摩根大通粗略估计,长实集团安达臣道项目三幢住宅大厦拆卸重建的额外建筑成本为12亿至14亿港元,可能令项目发展利润率由19%降至8%至10%,并拖累全年盈利约8%。
2026-10-09 16:25
宋芝萦
摩根大通偏好铜,因盈利能见度及供应紧张程度较其他子板块更清晰,紫金矿业为铜及金矿板块首选。
2026-10-09 15:58
陈宇锋
大和认为,虽然壁仞科技此次股份发行预计将摊薄2027年预期每股盈利约5%,但配股反映其旗舰产品BR20x开发取得进展,因此对交易持正面态度。
2026-10-09 15:58
宋芝萦
花旗预计2026年国内及国际收入客公里(RPK)分别同比增长2%及13%,对国际航空需求的看法优于国内市场。
2026-10-09 15:39
宋芝萦
小摩认为此分化对航空负面,尤其在高铁于价格、准点及市中心便利性具竞争力的中程国内航线。
2026-10-09 15:31
陈宇锋
花旗认为,思格新能源近期股价已大致反映市场担忧,目前估值具有吸引力。
2026-10-09 15:11
宋芝萦
小摩认为,内地国庆黄金周初步销售数据的表现并不令人意外,真正问题在于一至两个月后的可持续性。
2026-10-09 15:03
陈宇锋
高盛预计香港交易所第三季度每股收益为3.76港元,同比下降3%,主要由于日均成交额下降及投资收益减少。
2026-10-12 10:50
宋芝萦
花旗认为,大金重工股价大幅下跌是买入良机,预计2027年上半年欧洲新订单恢复将带来正面影响。
2026-10-12 10:48
宋芝萦
高盛预计宁德时代第三季度净利润达240亿元人民币,同比增长30%,主要受强劲的260GWh销量带动,但单位净利润预计下降至每kWh约93元人民币。
2026-10-12 10:33
宋芝萦
FY2026公司实现归母净利10亿元(同比+12%),净利润规模居国内同业首位。
2026-10-12 10:30
郑毓洋
瑞银预计友邦保险第三季度新业务价值以固定汇率计算同比下降4%,但随着基数效应消退,第四季度集团新业务价值将出现强劲同比反弹。
2026-10-12 10:18
宋芝萦
9月吉利汽车总销量29.22万辆,同比增长7.0%,环比增长8.1%;1-9月累计销售223.55万辆,同比增长3.0%
2026-10-12 10:09
郑毓洋
公司2026年上半年实现营业收入117.87亿元(+18.4%),归母净利润24.40亿元(+4.3%)
2026-10-12 09:48
郑毓洋
高盛预计汇丰控股第三季度核心税前利润为104亿美元,较市场预期高2%,但继第二季度表现强劲后,非银行业务净利息收入增长预计有所放缓。
2026-10-12 09:44
宋芝萦
中金认为,收购mycar有助于途虎快速获得海外规模化线下网络、当地经营团队及汽车后市场运营能力,缩短海外市场的培育周期。
2026-10-12 09:24
宋芝萦
中信证券称,港股已具备重拾上行行情的基础,建议重点关注红利、AI硬件与AI应用、生物科技和海运等方向。
2026-10-12 08:29
徐文强
2026-10-11 17:26
李佛
A股及H股9月IPO发行量继续回升,IPO储备仍然充裕。
2026-10-11 08:55
陈宇锋
里昂认为,安踏体育完成收购Puma 29.06%股权,将为集团旗下品牌增加一个全球性品牌,而Puma在大中华区的销售占比仍有提升潜力。
2026-10-09 16:38
宋芝萦
摩根大通粗略估计,长实集团安达臣道项目三幢住宅大厦拆卸重建的额外建筑成本为12亿至14亿港元,可能令项目发展利润率由19%降至8%至10%,并拖累全年盈利约8%。
2026-10-09 16:25
宋芝萦
摩根大通偏好铜,因盈利能见度及供应紧张程度较其他子板块更清晰,紫金矿业为铜及金矿板块首选。
2026-10-09 15:58
陈宇锋
大和认为,虽然壁仞科技此次股份发行预计将摊薄2027年预期每股盈利约5%,但配股反映其旗舰产品BR20x开发取得进展,因此对交易持正面态度。
2026-10-09 15:58
宋芝萦
花旗预计2026年国内及国际收入客公里(RPK)分别同比增长2%及13%,对国际航空需求的看法优于国内市场。
2026-10-09 15:39
宋芝萦
小摩认为此分化对航空负面,尤其在高铁于价格、准点及市中心便利性具竞争力的中程国内航线。
2026-10-09 15:31
陈宇锋
花旗认为,思格新能源近期股价已大致反映市场担忧,目前估值具有吸引力。
2026-10-09 15:11
宋芝萦
小摩认为,内地国庆黄金周初步销售数据的表现并不令人意外,真正问题在于一至两个月后的可持续性。
2026-10-09 15:03
陈宇锋
高盛预计香港交易所第三季度每股收益为3.76港元,同比下降3%,主要由于日均成交额下降及投资收益减少。
2026-10-12 10:50
宋芝萦
花旗认为,大金重工股价大幅下跌是买入良机,预计2027年上半年欧洲新订单恢复将带来正面影响。
2026-10-12 10:48
宋芝萦
高盛预计宁德时代第三季度净利润达240亿元人民币,同比增长30%,主要受强劲的260GWh销量带动,但单位净利润预计下降至每kWh约93元人民币。
2026-10-12 10:33
宋芝萦
FY2026公司实现归母净利10亿元(同比+12%),净利润规模居国内同业首位。
2026-10-12 10:30
郑毓洋
瑞银预计友邦保险第三季度新业务价值以固定汇率计算同比下降4%,但随着基数效应消退,第四季度集团新业务价值将出现强劲同比反弹。
2026-10-12 10:18
宋芝萦
9月吉利汽车总销量29.22万辆,同比增长7.0%,环比增长8.1%;1-9月累计销售223.55万辆,同比增长3.0%
2026-10-12 10:09
郑毓洋
公司2026年上半年实现营业收入117.87亿元(+18.4%),归母净利润24.40亿元(+4.3%)
2026-10-12 09:48
郑毓洋
高盛预计汇丰控股第三季度核心税前利润为104亿美元,较市场预期高2%,但继第二季度表现强劲后,非银行业务净利息收入增长预计有所放缓。
2026-10-12 09:44
宋芝萦
中金认为,收购mycar有助于途虎快速获得海外规模化线下网络、当地经营团队及汽车后市场运营能力,缩短海外市场的培育周期。
2026-10-12 09:24
宋芝萦
中信证券称,港股已具备重拾上行行情的基础,建议重点关注红利、AI硬件与AI应用、生物科技和海运等方向。
2026-10-12 08:29
徐文强
2026-10-11 17:26
李佛
A股及H股9月IPO发行量继续回升,IPO储备仍然充裕。
2026-10-11 08:55
陈宇锋
里昂认为,安踏体育完成收购Puma 29.06%股权,将为集团旗下品牌增加一个全球性品牌,而Puma在大中华区的销售占比仍有提升潜力。
2026-10-09 16:38
宋芝萦
摩根大通粗略估计,长实集团安达臣道项目三幢住宅大厦拆卸重建的额外建筑成本为12亿至14亿港元,可能令项目发展利润率由19%降至8%至10%,并拖累全年盈利约8%。
2026-10-09 16:25
宋芝萦
摩根大通偏好铜,因盈利能见度及供应紧张程度较其他子板块更清晰,紫金矿业为铜及金矿板块首选。
2026-10-09 15:58
陈宇锋
大和认为,虽然壁仞科技此次股份发行预计将摊薄2027年预期每股盈利约5%,但配股反映其旗舰产品BR20x开发取得进展,因此对交易持正面态度。
2026-10-09 15:58
宋芝萦
花旗预计2026年国内及国际收入客公里(RPK)分别同比增长2%及13%,对国际航空需求的看法优于国内市场。
2026-10-09 15:39
宋芝萦
小摩认为此分化对航空负面,尤其在高铁于价格、准点及市中心便利性具竞争力的中程国内航线。
2026-10-09 15:31
陈宇锋
花旗认为,思格新能源近期股价已大致反映市场担忧,目前估值具有吸引力。
2026-10-09 15:11
宋芝萦
小摩认为,内地国庆黄金周初步销售数据的表现并不令人意外,真正问题在于一至两个月后的可持续性。
2026-10-09 15:03
陈宇锋
高盛预计香港交易所第三季度每股收益为3.76港元,同比下降3%,主要由于日均成交额下降及投资收益减少。
2026-10-12 10:50
宋芝萦
花旗认为,大金重工股价大幅下跌是买入良机,预计2027年上半年欧洲新订单恢复将带来正面影响。
2026-10-12 10:48
宋芝萦
高盛预计宁德时代第三季度净利润达240亿元人民币,同比增长30%,主要受强劲的260GWh销量带动,但单位净利润预计下降至每kWh约93元人民币。
2026-10-12 10:33
宋芝萦
FY2026公司实现归母净利10亿元(同比+12%),净利润规模居国内同业首位。
2026-10-12 10:30
郑毓洋
瑞银预计友邦保险第三季度新业务价值以固定汇率计算同比下降4%,但随着基数效应消退,第四季度集团新业务价值将出现强劲同比反弹。
2026-10-12 10:18
宋芝萦
9月吉利汽车总销量29.22万辆,同比增长7.0%,环比增长8.1%;1-9月累计销售223.55万辆,同比增长3.0%
2026-10-12 10:09
郑毓洋
公司2026年上半年实现营业收入117.87亿元(+18.4%),归母净利润24.40亿元(+4.3%)
2026-10-12 09:48
郑毓洋
高盛预计汇丰控股第三季度核心税前利润为104亿美元,较市场预期高2%,但继第二季度表现强劲后,非银行业务净利息收入增长预计有所放缓。
2026-10-12 09:44
宋芝萦
中金认为,收购mycar有助于途虎快速获得海外规模化线下网络、当地经营团队及汽车后市场运营能力,缩短海外市场的培育周期。
2026-10-12 09:24
宋芝萦
中信证券称,港股已具备重拾上行行情的基础,建议重点关注红利、AI硬件与AI应用、生物科技和海运等方向。
2026-10-12 08:29
徐文强
2026-10-11 17:26
李佛
A股及H股9月IPO发行量继续回升,IPO储备仍然充裕。
2026-10-11 08:55
陈宇锋
里昂认为,安踏体育完成收购Puma 29.06%股权,将为集团旗下品牌增加一个全球性品牌,而Puma在大中华区的销售占比仍有提升潜力。
2026-10-09 16:38
宋芝萦
摩根大通粗略估计,长实集团安达臣道项目三幢住宅大厦拆卸重建的额外建筑成本为12亿至14亿港元,可能令项目发展利润率由19%降至8%至10%,并拖累全年盈利约8%。
2026-10-09 16:25
宋芝萦
摩根大通偏好铜,因盈利能见度及供应紧张程度较其他子板块更清晰,紫金矿业为铜及金矿板块首选。
2026-10-09 15:58
陈宇锋
大和认为,虽然壁仞科技此次股份发行预计将摊薄2027年预期每股盈利约5%,但配股反映其旗舰产品BR20x开发取得进展,因此对交易持正面态度。
2026-10-09 15:58
宋芝萦
花旗预计2026年国内及国际收入客公里(RPK)分别同比增长2%及13%,对国际航空需求的看法优于国内市场。
2026-10-09 15:39
宋芝萦
小摩认为此分化对航空负面,尤其在高铁于价格、准点及市中心便利性具竞争力的中程国内航线。
2026-10-09 15:31
陈宇锋
花旗认为,思格新能源近期股价已大致反映市场担忧,目前估值具有吸引力。
2026-10-09 15:11
宋芝萦
小摩认为,内地国庆黄金周初步销售数据的表现并不令人意外,真正问题在于一至两个月后的可持续性。
2026-10-09 15:03
陈宇锋
高盛预计香港交易所第三季度每股收益为3.76港元,同比下降3%,主要由于日均成交额下降及投资收益减少。
2026-10-12 10:50
宋芝萦
花旗认为,大金重工股价大幅下跌是买入良机,预计2027年上半年欧洲新订单恢复将带来正面影响。
2026-10-12 10:48
宋芝萦
高盛预计宁德时代第三季度净利润达240亿元人民币,同比增长30%,主要受强劲的260GWh销量带动,但单位净利润预计下降至每kWh约93元人民币。
2026-10-12 10:33
宋芝萦
FY2026公司实现归母净利10亿元(同比+12%),净利润规模居国内同业首位。
2026-10-12 10:30
郑毓洋
瑞银预计友邦保险第三季度新业务价值以固定汇率计算同比下降4%,但随着基数效应消退,第四季度集团新业务价值将出现强劲同比反弹。
2026-10-12 10:18
宋芝萦
9月吉利汽车总销量29.22万辆,同比增长7.0%,环比增长8.1%;1-9月累计销售223.55万辆,同比增长3.0%
2026-10-12 10:09
郑毓洋
公司2026年上半年实现营业收入117.87亿元(+18.4%),归母净利润24.40亿元(+4.3%)
2026-10-12 09:48
郑毓洋
高盛预计汇丰控股第三季度核心税前利润为104亿美元,较市场预期高2%,但继第二季度表现强劲后,非银行业务净利息收入增长预计有所放缓。
2026-10-12 09:44
宋芝萦
中金认为,收购mycar有助于途虎快速获得海外规模化线下网络、当地经营团队及汽车后市场运营能力,缩短海外市场的培育周期。
2026-10-12 09:24
宋芝萦
中信证券称,港股已具备重拾上行行情的基础,建议重点关注红利、AI硬件与AI应用、生物科技和海运等方向。
2026-10-12 08:29
徐文强
2026-10-11 17:26
李佛
A股及H股9月IPO发行量继续回升,IPO储备仍然充裕。
2026-10-11 08:55
陈宇锋
里昂认为,安踏体育完成收购Puma 29.06%股权,将为集团旗下品牌增加一个全球性品牌,而Puma在大中华区的销售占比仍有提升潜力。
2026-10-09 16:38
宋芝萦
摩根大通粗略估计,长实集团安达臣道项目三幢住宅大厦拆卸重建的额外建筑成本为12亿至14亿港元,可能令项目发展利润率由19%降至8%至10%,并拖累全年盈利约8%。
2026-10-09 16:25
宋芝萦
摩根大通偏好铜,因盈利能见度及供应紧张程度较其他子板块更清晰,紫金矿业为铜及金矿板块首选。
2026-10-09 15:58
陈宇锋
大和认为,虽然壁仞科技此次股份发行预计将摊薄2027年预期每股盈利约5%,但配股反映其旗舰产品BR20x开发取得进展,因此对交易持正面态度。
2026-10-09 15:58
宋芝萦
花旗预计2026年国内及国际收入客公里(RPK)分别同比增长2%及13%,对国际航空需求的看法优于国内市场。
2026-10-09 15:39
宋芝萦
小摩认为此分化对航空负面,尤其在高铁于价格、准点及市中心便利性具竞争力的中程国内航线。
2026-10-09 15:31
陈宇锋
花旗认为,思格新能源近期股价已大致反映市场担忧,目前估值具有吸引力。
2026-10-09 15:11
宋芝萦
小摩认为,内地国庆黄金周初步销售数据的表现并不令人意外,真正问题在于一至两个月后的可持续性。
2026-10-09 15:03
陈宇锋
高盛预计香港交易所第三季度每股收益为3.76港元,同比下降3%,主要由于日均成交额下降及投资收益减少。
2026-10-12 10:50
宋芝萦
花旗认为,大金重工股价大幅下跌是买入良机,预计2027年上半年欧洲新订单恢复将带来正面影响。
2026-10-12 10:48
宋芝萦
高盛预计宁德时代第三季度净利润达240亿元人民币,同比增长30%,主要受强劲的260GWh销量带动,但单位净利润预计下降至每kWh约93元人民币。
2026-10-12 10:33
宋芝萦
FY2026公司实现归母净利10亿元(同比+12%),净利润规模居国内同业首位。
2026-10-12 10:30
郑毓洋
瑞银预计友邦保险第三季度新业务价值以固定汇率计算同比下降4%,但随着基数效应消退,第四季度集团新业务价值将出现强劲同比反弹。
2026-10-12 10:18
宋芝萦
9月吉利汽车总销量29.22万辆,同比增长7.0%,环比增长8.1%;1-9月累计销售223.55万辆,同比增长3.0%
2026-10-12 10:09
郑毓洋
公司2026年上半年实现营业收入117.87亿元(+18.4%),归母净利润24.40亿元(+4.3%)
2026-10-12 09:48
郑毓洋
高盛预计汇丰控股第三季度核心税前利润为104亿美元,较市场预期高2%,但继第二季度表现强劲后,非银行业务净利息收入增长预计有所放缓。
2026-10-12 09:44
宋芝萦
中金认为,收购mycar有助于途虎快速获得海外规模化线下网络、当地经营团队及汽车后市场运营能力,缩短海外市场的培育周期。
2026-10-12 09:24
宋芝萦
中信证券称,港股已具备重拾上行行情的基础,建议重点关注红利、AI硬件与AI应用、生物科技和海运等方向。
2026-10-12 08:29
徐文强
2026-10-11 17:26
李佛
A股及H股9月IPO发行量继续回升,IPO储备仍然充裕。
2026-10-11 08:55
陈宇锋
里昂认为,安踏体育完成收购Puma 29.06%股权,将为集团旗下品牌增加一个全球性品牌,而Puma在大中华区的销售占比仍有提升潜力。
2026-10-09 16:38
宋芝萦
摩根大通粗略估计,长实集团安达臣道项目三幢住宅大厦拆卸重建的额外建筑成本为12亿至14亿港元,可能令项目发展利润率由19%降至8%至10%,并拖累全年盈利约8%。
2026-10-09 16:25
宋芝萦
摩根大通偏好铜,因盈利能见度及供应紧张程度较其他子板块更清晰,紫金矿业为铜及金矿板块首选。
2026-10-09 15:58
陈宇锋
大和认为,虽然壁仞科技此次股份发行预计将摊薄2027年预期每股盈利约5%,但配股反映其旗舰产品BR20x开发取得进展,因此对交易持正面态度。
2026-10-09 15:58
宋芝萦
花旗预计2026年国内及国际收入客公里(RPK)分别同比增长2%及13%,对国际航空需求的看法优于国内市场。
2026-10-09 15:39
宋芝萦
小摩认为此分化对航空负面,尤其在高铁于价格、准点及市中心便利性具竞争力的中程国内航线。
2026-10-09 15:31
陈宇锋
花旗认为,思格新能源近期股价已大致反映市场担忧,目前估值具有吸引力。
2026-10-09 15:11
宋芝萦
小摩认为,内地国庆黄金周初步销售数据的表现并不令人意外,真正问题在于一至两个月后的可持续性。
2026-10-09 15:03
陈宇锋
高盛预计香港交易所第三季度每股收益为3.76港元,同比下降3%,主要由于日均成交额下降及投资收益减少。
2026-10-12 10:50
宋芝萦
花旗认为,大金重工股价大幅下跌是买入良机,预计2027年上半年欧洲新订单恢复将带来正面影响。
2026-10-12 10:48
宋芝萦
高盛预计宁德时代第三季度净利润达240亿元人民币,同比增长30%,主要受强劲的260GWh销量带动,但单位净利润预计下降至每kWh约93元人民币。
2026-10-12 10:33
宋芝萦
FY2026公司实现归母净利10亿元(同比+12%),净利润规模居国内同业首位。
2026-10-12 10:30
郑毓洋
瑞银预计友邦保险第三季度新业务价值以固定汇率计算同比下降4%,但随着基数效应消退,第四季度集团新业务价值将出现强劲同比反弹。
2026-10-12 10:18
宋芝萦
9月吉利汽车总销量29.22万辆,同比增长7.0%,环比增长8.1%;1-9月累计销售223.55万辆,同比增长3.0%
2026-10-12 10:09
郑毓洋
公司2026年上半年实现营业收入117.87亿元(+18.4%),归母净利润24.40亿元(+4.3%)
2026-10-12 09:48
郑毓洋
高盛预计汇丰控股第三季度核心税前利润为104亿美元,较市场预期高2%,但继第二季度表现强劲后,非银行业务净利息收入增长预计有所放缓。
2026-10-12 09:44
宋芝萦
中金认为,收购mycar有助于途虎快速获得海外规模化线下网络、当地经营团队及汽车后市场运营能力,缩短海外市场的培育周期。
2026-10-12 09:24
宋芝萦
中信证券称,港股已具备重拾上行行情的基础,建议重点关注红利、AI硬件与AI应用、生物科技和海运等方向。
2026-10-12 08:29
徐文强
2026-10-11 17:26
李佛
A股及H股9月IPO发行量继续回升,IPO储备仍然充裕。
2026-10-11 08:55
陈宇锋
里昂认为,安踏体育完成收购Puma 29.06%股权,将为集团旗下品牌增加一个全球性品牌,而Puma在大中华区的销售占比仍有提升潜力。
2026-10-09 16:38
宋芝萦
摩根大通粗略估计,长实集团安达臣道项目三幢住宅大厦拆卸重建的额外建筑成本为12亿至14亿港元,可能令项目发展利润率由19%降至8%至10%,并拖累全年盈利约8%。
2026-10-09 16:25
宋芝萦
摩根大通偏好铜,因盈利能见度及供应紧张程度较其他子板块更清晰,紫金矿业为铜及金矿板块首选。
2026-10-09 15:58
陈宇锋
大和认为,虽然壁仞科技此次股份发行预计将摊薄2027年预期每股盈利约5%,但配股反映其旗舰产品BR20x开发取得进展,因此对交易持正面态度。
2026-10-09 15:58
宋芝萦
花旗预计2026年国内及国际收入客公里(RPK)分别同比增长2%及13%,对国际航空需求的看法优于国内市场。
2026-10-09 15:39
宋芝萦
小摩认为此分化对航空负面,尤其在高铁于价格、准点及市中心便利性具竞争力的中程国内航线。
2026-10-09 15:31
陈宇锋
花旗认为,思格新能源近期股价已大致反映市场担忧,目前估值具有吸引力。
2026-10-09 15:11
宋芝萦
小摩认为,内地国庆黄金周初步销售数据的表现并不令人意外,真正问题在于一至两个月后的可持续性。
2026-10-09 15:03
陈宇锋
高盛预计香港交易所第三季度每股收益为3.76港元,同比下降3%,主要由于日均成交额下降及投资收益减少。
2026-10-12 10:50
宋芝萦
花旗认为,大金重工股价大幅下跌是买入良机,预计2027年上半年欧洲新订单恢复将带来正面影响。
2026-10-12 10:48
宋芝萦
高盛预计宁德时代第三季度净利润达240亿元人民币,同比增长30%,主要受强劲的260GWh销量带动,但单位净利润预计下降至每kWh约93元人民币。
2026-10-12 10:33
宋芝萦
FY2026公司实现归母净利10亿元(同比+12%),净利润规模居国内同业首位。
2026-10-12 10:30
郑毓洋
瑞银预计友邦保险第三季度新业务价值以固定汇率计算同比下降4%,但随着基数效应消退,第四季度集团新业务价值将出现强劲同比反弹。
2026-10-12 10:18
宋芝萦
9月吉利汽车总销量29.22万辆,同比增长7.0%,环比增长8.1%;1-9月累计销售223.55万辆,同比增长3.0%
2026-10-12 10:09
郑毓洋
公司2026年上半年实现营业收入117.87亿元(+18.4%),归母净利润24.40亿元(+4.3%)
2026-10-12 09:48
郑毓洋
高盛预计汇丰控股第三季度核心税前利润为104亿美元,较市场预期高2%,但继第二季度表现强劲后,非银行业务净利息收入增长预计有所放缓。
2026-10-12 09:44
宋芝萦
中金认为,收购mycar有助于途虎快速获得海外规模化线下网络、当地经营团队及汽车后市场运营能力,缩短海外市场的培育周期。
2026-10-12 09:24
宋芝萦
中信证券称,港股已具备重拾上行行情的基础,建议重点关注红利、AI硬件与AI应用、生物科技和海运等方向。
2026-10-12 08:29
徐文强
2026-10-11 17:26
李佛
A股及H股9月IPO发行量继续回升,IPO储备仍然充裕。
2026-10-11 08:55
陈宇锋
里昂认为,安踏体育完成收购Puma 29.06%股权,将为集团旗下品牌增加一个全球性品牌,而Puma在大中华区的销售占比仍有提升潜力。
2026-10-09 16:38
宋芝萦
摩根大通粗略估计,长实集团安达臣道项目三幢住宅大厦拆卸重建的额外建筑成本为12亿至14亿港元,可能令项目发展利润率由19%降至8%至10%,并拖累全年盈利约8%。
2026-10-09 16:25
宋芝萦
摩根大通偏好铜,因盈利能见度及供应紧张程度较其他子板块更清晰,紫金矿业为铜及金矿板块首选。
2026-10-09 15:58
陈宇锋
大和认为,虽然壁仞科技此次股份发行预计将摊薄2027年预期每股盈利约5%,但配股反映其旗舰产品BR20x开发取得进展,因此对交易持正面态度。
2026-10-09 15:58
宋芝萦
花旗预计2026年国内及国际收入客公里(RPK)分别同比增长2%及13%,对国际航空需求的看法优于国内市场。
2026-10-09 15:39
宋芝萦
小摩认为此分化对航空负面,尤其在高铁于价格、准点及市中心便利性具竞争力的中程国内航线。
2026-10-09 15:31
陈宇锋
花旗认为,思格新能源近期股价已大致反映市场担忧,目前估值具有吸引力。
2026-10-09 15:11
宋芝萦
小摩认为,内地国庆黄金周初步销售数据的表现并不令人意外,真正问题在于一至两个月后的可持续性。
2026-10-09 15:03
陈宇锋
高盛预计香港交易所第三季度每股收益为3.76港元,同比下降3%,主要由于日均成交额下降及投资收益减少。
2026-10-12 10:50
宋芝萦
花旗认为,大金重工股价大幅下跌是买入良机,预计2027年上半年欧洲新订单恢复将带来正面影响。
2026-10-12 10:48
宋芝萦
高盛预计宁德时代第三季度净利润达240亿元人民币,同比增长30%,主要受强劲的260GWh销量带动,但单位净利润预计下降至每kWh约93元人民币。
2026-10-12 10:33
宋芝萦
FY2026公司实现归母净利10亿元(同比+12%),净利润规模居国内同业首位。
2026-10-12 10:30
郑毓洋
瑞银预计友邦保险第三季度新业务价值以固定汇率计算同比下降4%,但随着基数效应消退,第四季度集团新业务价值将出现强劲同比反弹。
2026-10-12 10:18
宋芝萦
9月吉利汽车总销量29.22万辆,同比增长7.0%,环比增长8.1%;1-9月累计销售223.55万辆,同比增长3.0%
2026-10-12 10:09
郑毓洋
公司2026年上半年实现营业收入117.87亿元(+18.4%),归母净利润24.40亿元(+4.3%)
2026-10-12 09:48
郑毓洋
高盛预计汇丰控股第三季度核心税前利润为104亿美元,较市场预期高2%,但继第二季度表现强劲后,非银行业务净利息收入增长预计有所放缓。
2026-10-12 09:44
宋芝萦
中金认为,收购mycar有助于途虎快速获得海外规模化线下网络、当地经营团队及汽车后市场运营能力,缩短海外市场的培育周期。
2026-10-12 09:24
宋芝萦
中信证券称,港股已具备重拾上行行情的基础,建议重点关注红利、AI硬件与AI应用、生物科技和海运等方向。
2026-10-12 08:29
徐文强
2026-10-11 17:26
李佛
A股及H股9月IPO发行量继续回升,IPO储备仍然充裕。
2026-10-11 08:55
陈宇锋
里昂认为,安踏体育完成收购Puma 29.06%股权,将为集团旗下品牌增加一个全球性品牌,而Puma在大中华区的销售占比仍有提升潜力。
2026-10-09 16:38
宋芝萦
摩根大通粗略估计,长实集团安达臣道项目三幢住宅大厦拆卸重建的额外建筑成本为12亿至14亿港元,可能令项目发展利润率由19%降至8%至10%,并拖累全年盈利约8%。
2026-10-09 16:25
宋芝萦
摩根大通偏好铜,因盈利能见度及供应紧张程度较其他子板块更清晰,紫金矿业为铜及金矿板块首选。
2026-10-09 15:58
陈宇锋
大和认为,虽然壁仞科技此次股份发行预计将摊薄2027年预期每股盈利约5%,但配股反映其旗舰产品BR20x开发取得进展,因此对交易持正面态度。
2026-10-09 15:58
宋芝萦
花旗预计2026年国内及国际收入客公里(RPK)分别同比增长2%及13%,对国际航空需求的看法优于国内市场。
2026-10-09 15:39
宋芝萦
小摩认为此分化对航空负面,尤其在高铁于价格、准点及市中心便利性具竞争力的中程国内航线。
2026-10-09 15:31
陈宇锋
花旗认为,思格新能源近期股价已大致反映市场担忧,目前估值具有吸引力。
2026-10-09 15:11
宋芝萦
小摩认为,内地国庆黄金周初步销售数据的表现并不令人意外,真正问题在于一至两个月后的可持续性。
2026-10-09 15:03
陈宇锋
高盛预计香港交易所第三季度每股收益为3.76港元,同比下降3%,主要由于日均成交额下降及投资收益减少。
2026-10-12 10:50
宋芝萦
花旗认为,大金重工股价大幅下跌是买入良机,预计2027年上半年欧洲新订单恢复将带来正面影响。
2026-10-12 10:48
宋芝萦
高盛预计宁德时代第三季度净利润达240亿元人民币,同比增长30%,主要受强劲的260GWh销量带动,但单位净利润预计下降至每kWh约93元人民币。
2026-10-12 10:33
宋芝萦
FY2026公司实现归母净利10亿元(同比+12%),净利润规模居国内同业首位。
2026-10-12 10:30
郑毓洋
瑞银预计友邦保险第三季度新业务价值以固定汇率计算同比下降4%,但随着基数效应消退,第四季度集团新业务价值将出现强劲同比反弹。
2026-10-12 10:18
宋芝萦
9月吉利汽车总销量29.22万辆,同比增长7.0%,环比增长8.1%;1-9月累计销售223.55万辆,同比增长3.0%
2026-10-12 10:09
郑毓洋
公司2026年上半年实现营业收入117.87亿元(+18.4%),归母净利润24.40亿元(+4.3%)
2026-10-12 09:48
郑毓洋
高盛预计汇丰控股第三季度核心税前利润为104亿美元,较市场预期高2%,但继第二季度表现强劲后,非银行业务净利息收入增长预计有所放缓。
2026-10-12 09:44
宋芝萦
中金认为,收购mycar有助于途虎快速获得海外规模化线下网络、当地经营团队及汽车后市场运营能力,缩短海外市场的培育周期。
2026-10-12 09:24
宋芝萦
中信证券称,港股已具备重拾上行行情的基础,建议重点关注红利、AI硬件与AI应用、生物科技和海运等方向。
2026-10-12 08:29
徐文强
2026-10-11 17:26
李佛
A股及H股9月IPO发行量继续回升,IPO储备仍然充裕。
2026-10-11 08:55
陈宇锋
里昂认为,安踏体育完成收购Puma 29.06%股权,将为集团旗下品牌增加一个全球性品牌,而Puma在大中华区的销售占比仍有提升潜力。
2026-10-09 16:38
宋芝萦
摩根大通粗略估计,长实集团安达臣道项目三幢住宅大厦拆卸重建的额外建筑成本为12亿至14亿港元,可能令项目发展利润率由19%降至8%至10%,并拖累全年盈利约8%。
2026-10-09 16:25
宋芝萦
摩根大通偏好铜,因盈利能见度及供应紧张程度较其他子板块更清晰,紫金矿业为铜及金矿板块首选。
2026-10-09 15:58
陈宇锋
大和认为,虽然壁仞科技此次股份发行预计将摊薄2027年预期每股盈利约5%,但配股反映其旗舰产品BR20x开发取得进展,因此对交易持正面态度。
2026-10-09 15:58
宋芝萦
花旗预计2026年国内及国际收入客公里(RPK)分别同比增长2%及13%,对国际航空需求的看法优于国内市场。
2026-10-09 15:39
宋芝萦
小摩认为此分化对航空负面,尤其在高铁于价格、准点及市中心便利性具竞争力的中程国内航线。
2026-10-09 15:31
陈宇锋
花旗认为,思格新能源近期股价已大致反映市场担忧,目前估值具有吸引力。
2026-10-09 15:11
宋芝萦
小摩认为,内地国庆黄金周初步销售数据的表现并不令人意外,真正问题在于一至两个月后的可持续性。
2026-10-09 15:03
陈宇锋
高盛预计香港交易所第三季度每股收益为3.76港元,同比下降3%,主要由于日均成交额下降及投资收益减少。
2026-10-12 10:50
宋芝萦
花旗认为,大金重工股价大幅下跌是买入良机,预计2027年上半年欧洲新订单恢复将带来正面影响。
2026-10-12 10:48
宋芝萦
高盛预计宁德时代第三季度净利润达240亿元人民币,同比增长30%,主要受强劲的260GWh销量带动,但单位净利润预计下降至每kWh约93元人民币。
2026-10-12 10:33
宋芝萦
FY2026公司实现归母净利10亿元(同比+12%),净利润规模居国内同业首位。
2026-10-12 10:30
郑毓洋
瑞银预计友邦保险第三季度新业务价值以固定汇率计算同比下降4%,但随着基数效应消退,第四季度集团新业务价值将出现强劲同比反弹。
2026-10-12 10:18
宋芝萦
9月吉利汽车总销量29.22万辆,同比增长7.0%,环比增长8.1%;1-9月累计销售223.55万辆,同比增长3.0%
2026-10-12 10:09
郑毓洋
公司2026年上半年实现营业收入117.87亿元(+18.4%),归母净利润24.40亿元(+4.3%)
2026-10-12 09:48
郑毓洋
高盛预计汇丰控股第三季度核心税前利润为104亿美元,较市场预期高2%,但继第二季度表现强劲后,非银行业务净利息收入增长预计有所放缓。
2026-10-12 09:44
宋芝萦
中金认为,收购mycar有助于途虎快速获得海外规模化线下网络、当地经营团队及汽车后市场运营能力,缩短海外市场的培育周期。
2026-10-12 09:24
宋芝萦
中信证券称,港股已具备重拾上行行情的基础,建议重点关注红利、AI硬件与AI应用、生物科技和海运等方向。
2026-10-12 08:29
徐文强
2026-10-11 17:26
李佛
A股及H股9月IPO发行量继续回升,IPO储备仍然充裕。
2026-10-11 08:55
陈宇锋
里昂认为,安踏体育完成收购Puma 29.06%股权,将为集团旗下品牌增加一个全球性品牌,而Puma在大中华区的销售占比仍有提升潜力。
2026-10-09 16:38
宋芝萦
摩根大通粗略估计,长实集团安达臣道项目三幢住宅大厦拆卸重建的额外建筑成本为12亿至14亿港元,可能令项目发展利润率由19%降至8%至10%,并拖累全年盈利约8%。
2026-10-09 16:25
宋芝萦
摩根大通偏好铜,因盈利能见度及供应紧张程度较其他子板块更清晰,紫金矿业为铜及金矿板块首选。
2026-10-09 15:58
陈宇锋
大和认为,虽然壁仞科技此次股份发行预计将摊薄2027年预期每股盈利约5%,但配股反映其旗舰产品BR20x开发取得进展,因此对交易持正面态度。
2026-10-09 15:58
宋芝萦
花旗预计2026年国内及国际收入客公里(RPK)分别同比增长2%及13%,对国际航空需求的看法优于国内市场。
2026-10-09 15:39
宋芝萦
小摩认为此分化对航空负面,尤其在高铁于价格、准点及市中心便利性具竞争力的中程国内航线。
2026-10-09 15:31
陈宇锋
花旗认为,思格新能源近期股价已大致反映市场担忧,目前估值具有吸引力。
2026-10-09 15:11
宋芝萦
小摩认为,内地国庆黄金周初步销售数据的表现并不令人意外,真正问题在于一至两个月后的可持续性。
2026-10-09 15:03
陈宇锋
高盛预计香港交易所第三季度每股收益为3.76港元,同比下降3%,主要由于日均成交额下降及投资收益减少。
2026-10-12 10:50
宋芝萦
花旗认为,大金重工股价大幅下跌是买入良机,预计2027年上半年欧洲新订单恢复将带来正面影响。
2026-10-12 10:48
宋芝萦
高盛预计宁德时代第三季度净利润达240亿元人民币,同比增长30%,主要受强劲的260GWh销量带动,但单位净利润预计下降至每kWh约93元人民币。
2026-10-12 10:33
宋芝萦
FY2026公司实现归母净利10亿元(同比+12%),净利润规模居国内同业首位。
2026-10-12 10:30
郑毓洋
瑞银预计友邦保险第三季度新业务价值以固定汇率计算同比下降4%,但随着基数效应消退,第四季度集团新业务价值将出现强劲同比反弹。
2026-10-12 10:18
宋芝萦
9月吉利汽车总销量29.22万辆,同比增长7.0%,环比增长8.1%;1-9月累计销售223.55万辆,同比增长3.0%
2026-10-12 10:09
郑毓洋
公司2026年上半年实现营业收入117.87亿元(+18.4%),归母净利润24.40亿元(+4.3%)
2026-10-12 09:48
郑毓洋
高盛预计汇丰控股第三季度核心税前利润为104亿美元,较市场预期高2%,但继第二季度表现强劲后,非银行业务净利息收入增长预计有所放缓。
2026-10-12 09:44
宋芝萦
中金认为,收购mycar有助于途虎快速获得海外规模化线下网络、当地经营团队及汽车后市场运营能力,缩短海外市场的培育周期。
2026-10-12 09:24
宋芝萦
中信证券称,港股已具备重拾上行行情的基础,建议重点关注红利、AI硬件与AI应用、生物科技和海运等方向。
2026-10-12 08:29
徐文强
2026-10-11 17:26
李佛
A股及H股9月IPO发行量继续回升,IPO储备仍然充裕。
2026-10-11 08:55
陈宇锋
里昂认为,安踏体育完成收购Puma 29.06%股权,将为集团旗下品牌增加一个全球性品牌,而Puma在大中华区的销售占比仍有提升潜力。
2026-10-09 16:38
宋芝萦
摩根大通粗略估计,长实集团安达臣道项目三幢住宅大厦拆卸重建的额外建筑成本为12亿至14亿港元,可能令项目发展利润率由19%降至8%至10%,并拖累全年盈利约8%。
2026-10-09 16:25
宋芝萦
摩根大通偏好铜,因盈利能见度及供应紧张程度较其他子板块更清晰,紫金矿业为铜及金矿板块首选。
2026-10-09 15:58
陈宇锋
大和认为,虽然壁仞科技此次股份发行预计将摊薄2027年预期每股盈利约5%,但配股反映其旗舰产品BR20x开发取得进展,因此对交易持正面态度。
2026-10-09 15:58
宋芝萦
花旗预计2026年国内及国际收入客公里(RPK)分别同比增长2%及13%,对国际航空需求的看法优于国内市场。
2026-10-09 15:39
宋芝萦
小摩认为此分化对航空负面,尤其在高铁于价格、准点及市中心便利性具竞争力的中程国内航线。
2026-10-09 15:31
陈宇锋
花旗认为,思格新能源近期股价已大致反映市场担忧,目前估值具有吸引力。
2026-10-09 15:11
宋芝萦
小摩认为,内地国庆黄金周初步销售数据的表现并不令人意外,真正问题在于一至两个月后的可持续性。
2026-10-09 15:03
陈宇锋
高盛预计香港交易所第三季度每股收益为3.76港元,同比下降3%,主要由于日均成交额下降及投资收益减少。
2026-10-12 10:50
宋芝萦
花旗认为,大金重工股价大幅下跌是买入良机,预计2027年上半年欧洲新订单恢复将带来正面影响。
2026-10-12 10:48
宋芝萦
高盛预计宁德时代第三季度净利润达240亿元人民币,同比增长30%,主要受强劲的260GWh销量带动,但单位净利润预计下降至每kWh约93元人民币。
2026-10-12 10:33
宋芝萦
FY2026公司实现归母净利10亿元(同比+12%),净利润规模居国内同业首位。
2026-10-12 10:30
郑毓洋
瑞银预计友邦保险第三季度新业务价值以固定汇率计算同比下降4%,但随着基数效应消退,第四季度集团新业务价值将出现强劲同比反弹。
2026-10-12 10:18
宋芝萦
9月吉利汽车总销量29.22万辆,同比增长7.0%,环比增长8.1%;1-9月累计销售223.55万辆,同比增长3.0%
2026-10-12 10:09
郑毓洋
公司2026年上半年实现营业收入117.87亿元(+18.4%),归母净利润24.40亿元(+4.3%)
2026-10-12 09:48
郑毓洋
高盛预计汇丰控股第三季度核心税前利润为104亿美元,较市场预期高2%,但继第二季度表现强劲后,非银行业务净利息收入增长预计有所放缓。
2026-10-12 09:44
宋芝萦
中金认为,收购mycar有助于途虎快速获得海外规模化线下网络、当地经营团队及汽车后市场运营能力,缩短海外市场的培育周期。
2026-10-12 09:24
宋芝萦
中信证券称,港股已具备重拾上行行情的基础,建议重点关注红利、AI硬件与AI应用、生物科技和海运等方向。
2026-10-12 08:29
徐文强
2026-10-11 17:26
李佛
A股及H股9月IPO发行量继续回升,IPO储备仍然充裕。
2026-10-11 08:55
陈宇锋
里昂认为,安踏体育完成收购Puma 29.06%股权,将为集团旗下品牌增加一个全球性品牌,而Puma在大中华区的销售占比仍有提升潜力。
2026-10-09 16:38
宋芝萦
摩根大通粗略估计,长实集团安达臣道项目三幢住宅大厦拆卸重建的额外建筑成本为12亿至14亿港元,可能令项目发展利润率由19%降至8%至10%,并拖累全年盈利约8%。
2026-10-09 16:25
宋芝萦
摩根大通偏好铜,因盈利能见度及供应紧张程度较其他子板块更清晰,紫金矿业为铜及金矿板块首选。
2026-10-09 15:58
陈宇锋
大和认为,虽然壁仞科技此次股份发行预计将摊薄2027年预期每股盈利约5%,但配股反映其旗舰产品BR20x开发取得进展,因此对交易持正面态度。
2026-10-09 15:58
宋芝萦
花旗预计2026年国内及国际收入客公里(RPK)分别同比增长2%及13%,对国际航空需求的看法优于国内市场。
2026-10-09 15:39
宋芝萦
小摩认为此分化对航空负面,尤其在高铁于价格、准点及市中心便利性具竞争力的中程国内航线。
2026-10-09 15:31
陈宇锋
花旗认为,思格新能源近期股价已大致反映市场担忧,目前估值具有吸引力。
2026-10-09 15:11
宋芝萦
小摩认为,内地国庆黄金周初步销售数据的表现并不令人意外,真正问题在于一至两个月后的可持续性。
2026-10-09 15:03
陈宇锋
高盛预计香港交易所第三季度每股收益为3.76港元,同比下降3%,主要由于日均成交额下降及投资收益减少。
2026-10-12 10:50
宋芝萦
花旗认为,大金重工股价大幅下跌是买入良机,预计2027年上半年欧洲新订单恢复将带来正面影响。
2026-10-12 10:48
宋芝萦
高盛预计宁德时代第三季度净利润达240亿元人民币,同比增长30%,主要受强劲的260GWh销量带动,但单位净利润预计下降至每kWh约93元人民币。
2026-10-12 10:33
宋芝萦
FY2026公司实现归母净利10亿元(同比+12%),净利润规模居国内同业首位。
2026-10-12 10:30
郑毓洋
瑞银预计友邦保险第三季度新业务价值以固定汇率计算同比下降4%,但随着基数效应消退,第四季度集团新业务价值将出现强劲同比反弹。
2026-10-12 10:18
宋芝萦
9月吉利汽车总销量29.22万辆,同比增长7.0%,环比增长8.1%;1-9月累计销售223.55万辆,同比增长3.0%
2026-10-12 10:09
郑毓洋
公司2026年上半年实现营业收入117.87亿元(+18.4%),归母净利润24.40亿元(+4.3%)
2026-10-12 09:48
郑毓洋
高盛预计汇丰控股第三季度核心税前利润为104亿美元,较市场预期高2%,但继第二季度表现强劲后,非银行业务净利息收入增长预计有所放缓。
2026-10-12 09:44
宋芝萦
中金认为,收购mycar有助于途虎快速获得海外规模化线下网络、当地经营团队及汽车后市场运营能力,缩短海外市场的培育周期。
2026-10-12 09:24
宋芝萦
中信证券称,港股已具备重拾上行行情的基础,建议重点关注红利、AI硬件与AI应用、生物科技和海运等方向。
2026-10-12 08:29
徐文强
2026-10-11 17:26
李佛
A股及H股9月IPO发行量继续回升,IPO储备仍然充裕。
2026-10-11 08:55
陈宇锋
里昂认为,安踏体育完成收购Puma 29.06%股权,将为集团旗下品牌增加一个全球性品牌,而Puma在大中华区的销售占比仍有提升潜力。
2026-10-09 16:38
宋芝萦
摩根大通粗略估计,长实集团安达臣道项目三幢住宅大厦拆卸重建的额外建筑成本为12亿至14亿港元,可能令项目发展利润率由19%降至8%至10%,并拖累全年盈利约8%。
2026-10-09 16:25
宋芝萦
摩根大通偏好铜,因盈利能见度及供应紧张程度较其他子板块更清晰,紫金矿业为铜及金矿板块首选。
2026-10-09 15:58
陈宇锋
大和认为,虽然壁仞科技此次股份发行预计将摊薄2027年预期每股盈利约5%,但配股反映其旗舰产品BR20x开发取得进展,因此对交易持正面态度。
2026-10-09 15:58
宋芝萦
花旗预计2026年国内及国际收入客公里(RPK)分别同比增长2%及13%,对国际航空需求的看法优于国内市场。
2026-10-09 15:39
宋芝萦
小摩认为此分化对航空负面,尤其在高铁于价格、准点及市中心便利性具竞争力的中程国内航线。
2026-10-09 15:31
陈宇锋
花旗认为,思格新能源近期股价已大致反映市场担忧,目前估值具有吸引力。
2026-10-09 15:11
宋芝萦
小摩认为,内地国庆黄金周初步销售数据的表现并不令人意外,真正问题在于一至两个月后的可持续性。
2026-10-09 15:03
陈宇锋


 扫码下载智通APP