





高盛预计比亚迪电子2027年收入增长将复苏,受益于智能手机及个人电脑需求企稳、产品组合升级,以及向AI服务器供应链扩张。
2026-10-13 13:33
宋芝萦
瑞银预计金沙中国将成为澳门唯一实现经运气因素调整后EBITDA增长的博彩运营商,主要得益于其中场业务市场份额提升。
2026-10-13 11:31
宋芝萦
瑞银认为,新能源汽车出口退税率下调的影响已在近期汽车板块股价下跌中有所反映,随着海外销售持续增长及利润率展现韧性,行业龙头有望迎来价值重估。
2026-10-13 11:16
宋芝萦
花旗认为,中欧据报就混动及插电混动汽车出口达成的共识有助于缓解短期风险,但并非强劲的估值重估催化剂,拥有欧盟产能的供应链企业具备竞争优势。
2026-10-13 11:03
宋芝萦
2026年9月吉利汽车销量29.2万辆,同比增长7%。其中新能源销量19.1万辆,包括纯电动12.5万辆和插电式混动6.6万辆
2026-10-13 10:57
郑毓洋
公司预计2026-2028年归母净利润各9.1/10.4/11.9亿元。公司招生结构持续优化,1-2年制新招学员同比+48.6%。
2026-10-13 10:19
郑毓洋
瑞银预计,冠君产业信托2026至2029财年每基金单位分派(DPU)复合年增长率达6%,认为市场尚未充分反映其增长前景。
2026-10-13 10:00
宋芝萦
招商证券维持中通快递-W(02057)“强烈推荐”评级,预计2026-2028年归母净利润106.5/120.5/132.5亿元。Q2净利润同比增长56.7%,核心单票收入同比提升15.5%。
2026-10-13 09:51
郑毓洋
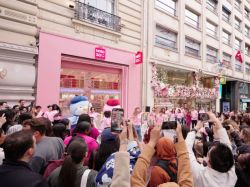
中金预计,名创优品中国内地业务2026年第三季度GMV同比增长25%-30%,较上半年进一步加速,主要由高个位数同店增长驱动。
2026-10-13 09:41
宋芝萦
摩根士丹利预计,腾讯控股2026年第三季度收入同比增长8.9%,增速低于第二季度的11.0%,非国际财务报告准则(non-IFRS)经营利润预计同比下降3.1%。
2026-10-13 09:18
宋芝萦
中金最新更新的行业层面赔率胜率显示,近期排名靠前的行业分别是能源、交运、保险、汽车及零部件、原材料以及制药。
2026-10-13 08:36
徐文强
里昂指出,美联储模型25年来首次由偏好股票转为偏好债券,而机构股票投资意愿降至2023年4月以来最低,家庭股票情绪则罕见偏高。
2026-10-12 17:07
宋芝萦
瑞银指出,美高梅中国及澳博控股9月市场份额分别环比上升150个基点及100个基点,而银河娱乐及永利澳门分别环比下降150个基点及100个基点。
2026-10-12 17:03
宋芝萦
因应德昌电机控股最新盈警,将2026/27财年全年纯利预测下调38%至1.6亿美元,毛利率假设下调1.5个百分点至21.8%。
2026-10-12 16:53
陈宇锋
高盛预计ASMPT第三季度及第四季度收入分别环比增长5%及3%,至51.72亿港元及53.25亿港元,主要受TCB及光子学设备,以及SMT设备持续受益于AI服务器需求带动。
2026-10-12 16:34
宋芝萦
2026年上半年,公司实现总收入2.71亿元(YoY-15.1%),其中药品销售及特许权使用费收入0.74亿元,许可费收入1.91亿元
2026-10-12 16:33
郑毓洋
小米集团-W(01810)旗下SKYNOMAD(澎程)系列上市首月锁定订单已超过7万辆。
2026-10-12 16:32
陈宇锋
受到结算规模减少的影响,2026年上半年公司实现营收150.89亿元,同比减少18.2%,实现归母净利润-7.40亿元
2026-10-12 16:11
郑毓洋
大和预计新秀丽第三季度按固定汇率计算的销售额同比下降0.5%,优于第二季度同比下降2%的表现,第三季度及10月至今业务趋势均好于第二季度及此前预期。
2026-10-12 15:50
宋芝萦
上半年Tap收入增长承压系重磅新游供给偏少,低竞争拖累ECPM下行,同时Maker部分分流广告展示位。
2026-10-12 15:50
郑毓洋
高盛预计比亚迪电子2027年收入增长将复苏,受益于智能手机及个人电脑需求企稳、产品组合升级,以及向AI服务器供应链扩张。
2026-10-13 13:33
宋芝萦
瑞银预计金沙中国将成为澳门唯一实现经运气因素调整后EBITDA增长的博彩运营商,主要得益于其中场业务市场份额提升。
2026-10-13 11:31
宋芝萦
瑞银认为,新能源汽车出口退税率下调的影响已在近期汽车板块股价下跌中有所反映,随着海外销售持续增长及利润率展现韧性,行业龙头有望迎来价值重估。
2026-10-13 11:16
宋芝萦
花旗认为,中欧据报就混动及插电混动汽车出口达成的共识有助于缓解短期风险,但并非强劲的估值重估催化剂,拥有欧盟产能的供应链企业具备竞争优势。
2026-10-13 11:03
宋芝萦
2026年9月吉利汽车销量29.2万辆,同比增长7%。其中新能源销量19.1万辆,包括纯电动12.5万辆和插电式混动6.6万辆
2026-10-13 10:57
郑毓洋
公司预计2026-2028年归母净利润各9.1/10.4/11.9亿元。公司招生结构持续优化,1-2年制新招学员同比+48.6%。
2026-10-13 10:19
郑毓洋
瑞银预计,冠君产业信托2026至2029财年每基金单位分派(DPU)复合年增长率达6%,认为市场尚未充分反映其增长前景。
2026-10-13 10:00
宋芝萦
招商证券维持中通快递-W(02057)“强烈推荐”评级,预计2026-2028年归母净利润106.5/120.5/132.5亿元。Q2净利润同比增长56.7%,核心单票收入同比提升15.5%。
2026-10-13 09:51
郑毓洋
中金预计,名创优品中国内地业务2026年第三季度GMV同比增长25%-30%,较上半年进一步加速,主要由高个位数同店增长驱动。
2026-10-13 09:41
宋芝萦
摩根士丹利预计,腾讯控股2026年第三季度收入同比增长8.9%,增速低于第二季度的11.0%,非国际财务报告准则(non-IFRS)经营利润预计同比下降3.1%。
2026-10-13 09:18
宋芝萦
中金最新更新的行业层面赔率胜率显示,近期排名靠前的行业分别是能源、交运、保险、汽车及零部件、原材料以及制药。
2026-10-13 08:36
徐文强
里昂指出,美联储模型25年来首次由偏好股票转为偏好债券,而机构股票投资意愿降至2023年4月以来最低,家庭股票情绪则罕见偏高。
2026-10-12 17:07
宋芝萦
瑞银指出,美高梅中国及澳博控股9月市场份额分别环比上升150个基点及100个基点,而银河娱乐及永利澳门分别环比下降150个基点及100个基点。
2026-10-12 17:03
宋芝萦
因应德昌电机控股最新盈警,将2026/27财年全年纯利预测下调38%至1.6亿美元,毛利率假设下调1.5个百分点至21.8%。
2026-10-12 16:53
陈宇锋
高盛预计ASMPT第三季度及第四季度收入分别环比增长5%及3%,至51.72亿港元及53.25亿港元,主要受TCB及光子学设备,以及SMT设备持续受益于AI服务器需求带动。
2026-10-12 16:34
宋芝萦
2026年上半年,公司实现总收入2.71亿元(YoY-15.1%),其中药品销售及特许权使用费收入0.74亿元,许可费收入1.91亿元
2026-10-12 16:33
郑毓洋
小米集团-W(01810)旗下SKYNOMAD(澎程)系列上市首月锁定订单已超过7万辆。
2026-10-12 16:32
陈宇锋
受到结算规模减少的影响,2026年上半年公司实现营收150.89亿元,同比减少18.2%,实现归母净利润-7.40亿元
2026-10-12 16:11
郑毓洋
大和预计新秀丽第三季度按固定汇率计算的销售额同比下降0.5%,优于第二季度同比下降2%的表现,第三季度及10月至今业务趋势均好于第二季度及此前预期。
2026-10-12 15:50
宋芝萦
上半年Tap收入增长承压系重磅新游供给偏少,低竞争拖累ECPM下行,同时Maker部分分流广告展示位。
2026-10-12 15:50
郑毓洋
高盛预计比亚迪电子2027年收入增长将复苏,受益于智能手机及个人电脑需求企稳、产品组合升级,以及向AI服务器供应链扩张。
2026-10-13 13:33
宋芝萦
瑞银预计金沙中国将成为澳门唯一实现经运气因素调整后EBITDA增长的博彩运营商,主要得益于其中场业务市场份额提升。
2026-10-13 11:31
宋芝萦
瑞银认为,新能源汽车出口退税率下调的影响已在近期汽车板块股价下跌中有所反映,随着海外销售持续增长及利润率展现韧性,行业龙头有望迎来价值重估。
2026-10-13 11:16
宋芝萦
花旗认为,中欧据报就混动及插电混动汽车出口达成的共识有助于缓解短期风险,但并非强劲的估值重估催化剂,拥有欧盟产能的供应链企业具备竞争优势。
2026-10-13 11:03
宋芝萦
2026年9月吉利汽车销量29.2万辆,同比增长7%。其中新能源销量19.1万辆,包括纯电动12.5万辆和插电式混动6.6万辆
2026-10-13 10:57
郑毓洋
公司预计2026-2028年归母净利润各9.1/10.4/11.9亿元。公司招生结构持续优化,1-2年制新招学员同比+48.6%。
2026-10-13 10:19
郑毓洋
瑞银预计,冠君产业信托2026至2029财年每基金单位分派(DPU)复合年增长率达6%,认为市场尚未充分反映其增长前景。
2026-10-13 10:00
宋芝萦
招商证券维持中通快递-W(02057)“强烈推荐”评级,预计2026-2028年归母净利润106.5/120.5/132.5亿元。Q2净利润同比增长56.7%,核心单票收入同比提升15.5%。
2026-10-13 09:51
郑毓洋
中金预计,名创优品中国内地业务2026年第三季度GMV同比增长25%-30%,较上半年进一步加速,主要由高个位数同店增长驱动。
2026-10-13 09:41
宋芝萦
摩根士丹利预计,腾讯控股2026年第三季度收入同比增长8.9%,增速低于第二季度的11.0%,非国际财务报告准则(non-IFRS)经营利润预计同比下降3.1%。
2026-10-13 09:18
宋芝萦
中金最新更新的行业层面赔率胜率显示,近期排名靠前的行业分别是能源、交运、保险、汽车及零部件、原材料以及制药。
2026-10-13 08:36
徐文强
里昂指出,美联储模型25年来首次由偏好股票转为偏好债券,而机构股票投资意愿降至2023年4月以来最低,家庭股票情绪则罕见偏高。
2026-10-12 17:07
宋芝萦
瑞银指出,美高梅中国及澳博控股9月市场份额分别环比上升150个基点及100个基点,而银河娱乐及永利澳门分别环比下降150个基点及100个基点。
2026-10-12 17:03
宋芝萦
因应德昌电机控股最新盈警,将2026/27财年全年纯利预测下调38%至1.6亿美元,毛利率假设下调1.5个百分点至21.8%。
2026-10-12 16:53
陈宇锋
高盛预计ASMPT第三季度及第四季度收入分别环比增长5%及3%,至51.72亿港元及53.25亿港元,主要受TCB及光子学设备,以及SMT设备持续受益于AI服务器需求带动。
2026-10-12 16:34
宋芝萦
2026年上半年,公司实现总收入2.71亿元(YoY-15.1%),其中药品销售及特许权使用费收入0.74亿元,许可费收入1.91亿元
2026-10-12 16:33
郑毓洋
小米集团-W(01810)旗下SKYNOMAD(澎程)系列上市首月锁定订单已超过7万辆。
2026-10-12 16:32
陈宇锋
受到结算规模减少的影响,2026年上半年公司实现营收150.89亿元,同比减少18.2%,实现归母净利润-7.40亿元
2026-10-12 16:11
郑毓洋
大和预计新秀丽第三季度按固定汇率计算的销售额同比下降0.5%,优于第二季度同比下降2%的表现,第三季度及10月至今业务趋势均好于第二季度及此前预期。
2026-10-12 15:50
宋芝萦
上半年Tap收入增长承压系重磅新游供给偏少,低竞争拖累ECPM下行,同时Maker部分分流广告展示位。
2026-10-12 15:50
郑毓洋
高盛预计比亚迪电子2027年收入增长将复苏,受益于智能手机及个人电脑需求企稳、产品组合升级,以及向AI服务器供应链扩张。
2026-10-13 13:33
宋芝萦
瑞银预计金沙中国将成为澳门唯一实现经运气因素调整后EBITDA增长的博彩运营商,主要得益于其中场业务市场份额提升。
2026-10-13 11:31
宋芝萦
瑞银认为,新能源汽车出口退税率下调的影响已在近期汽车板块股价下跌中有所反映,随着海外销售持续增长及利润率展现韧性,行业龙头有望迎来价值重估。
2026-10-13 11:16
宋芝萦
花旗认为,中欧据报就混动及插电混动汽车出口达成的共识有助于缓解短期风险,但并非强劲的估值重估催化剂,拥有欧盟产能的供应链企业具备竞争优势。
2026-10-13 11:03
宋芝萦
2026年9月吉利汽车销量29.2万辆,同比增长7%。其中新能源销量19.1万辆,包括纯电动12.5万辆和插电式混动6.6万辆
2026-10-13 10:57
郑毓洋
公司预计2026-2028年归母净利润各9.1/10.4/11.9亿元。公司招生结构持续优化,1-2年制新招学员同比+48.6%。
2026-10-13 10:19
郑毓洋
瑞银预计,冠君产业信托2026至2029财年每基金单位分派(DPU)复合年增长率达6%,认为市场尚未充分反映其增长前景。
2026-10-13 10:00
宋芝萦
招商证券维持中通快递-W(02057)“强烈推荐”评级,预计2026-2028年归母净利润106.5/120.5/132.5亿元。Q2净利润同比增长56.7%,核心单票收入同比提升15.5%。
2026-10-13 09:51
郑毓洋
中金预计,名创优品中国内地业务2026年第三季度GMV同比增长25%-30%,较上半年进一步加速,主要由高个位数同店增长驱动。
2026-10-13 09:41
宋芝萦
摩根士丹利预计,腾讯控股2026年第三季度收入同比增长8.9%,增速低于第二季度的11.0%,非国际财务报告准则(non-IFRS)经营利润预计同比下降3.1%。
2026-10-13 09:18
宋芝萦
中金最新更新的行业层面赔率胜率显示,近期排名靠前的行业分别是能源、交运、保险、汽车及零部件、原材料以及制药。
2026-10-13 08:36
徐文强
里昂指出,美联储模型25年来首次由偏好股票转为偏好债券,而机构股票投资意愿降至2023年4月以来最低,家庭股票情绪则罕见偏高。
2026-10-12 17:07
宋芝萦
瑞银指出,美高梅中国及澳博控股9月市场份额分别环比上升150个基点及100个基点,而银河娱乐及永利澳门分别环比下降150个基点及100个基点。
2026-10-12 17:03
宋芝萦
因应德昌电机控股最新盈警,将2026/27财年全年纯利预测下调38%至1.6亿美元,毛利率假设下调1.5个百分点至21.8%。
2026-10-12 16:53
陈宇锋
高盛预计ASMPT第三季度及第四季度收入分别环比增长5%及3%,至51.72亿港元及53.25亿港元,主要受TCB及光子学设备,以及SMT设备持续受益于AI服务器需求带动。
2026-10-12 16:34
宋芝萦
2026年上半年,公司实现总收入2.71亿元(YoY-15.1%),其中药品销售及特许权使用费收入0.74亿元,许可费收入1.91亿元
2026-10-12 16:33
郑毓洋
小米集团-W(01810)旗下SKYNOMAD(澎程)系列上市首月锁定订单已超过7万辆。
2026-10-12 16:32
陈宇锋
受到结算规模减少的影响,2026年上半年公司实现营收150.89亿元,同比减少18.2%,实现归母净利润-7.40亿元
2026-10-12 16:11
郑毓洋
大和预计新秀丽第三季度按固定汇率计算的销售额同比下降0.5%,优于第二季度同比下降2%的表现,第三季度及10月至今业务趋势均好于第二季度及此前预期。
2026-10-12 15:50
宋芝萦
上半年Tap收入增长承压系重磅新游供给偏少,低竞争拖累ECPM下行,同时Maker部分分流广告展示位。
2026-10-12 15:50
郑毓洋
高盛预计比亚迪电子2027年收入增长将复苏,受益于智能手机及个人电脑需求企稳、产品组合升级,以及向AI服务器供应链扩张。
2026-10-13 13:33
宋芝萦
瑞银预计金沙中国将成为澳门唯一实现经运气因素调整后EBITDA增长的博彩运营商,主要得益于其中场业务市场份额提升。
2026-10-13 11:31
宋芝萦
瑞银认为,新能源汽车出口退税率下调的影响已在近期汽车板块股价下跌中有所反映,随着海外销售持续增长及利润率展现韧性,行业龙头有望迎来价值重估。
2026-10-13 11:16
宋芝萦
花旗认为,中欧据报就混动及插电混动汽车出口达成的共识有助于缓解短期风险,但并非强劲的估值重估催化剂,拥有欧盟产能的供应链企业具备竞争优势。
2026-10-13 11:03
宋芝萦
2026年9月吉利汽车销量29.2万辆,同比增长7%。其中新能源销量19.1万辆,包括纯电动12.5万辆和插电式混动6.6万辆
2026-10-13 10:57
郑毓洋
公司预计2026-2028年归母净利润各9.1/10.4/11.9亿元。公司招生结构持续优化,1-2年制新招学员同比+48.6%。
2026-10-13 10:19
郑毓洋
瑞银预计,冠君产业信托2026至2029财年每基金单位分派(DPU)复合年增长率达6%,认为市场尚未充分反映其增长前景。
2026-10-13 10:00
宋芝萦
招商证券维持中通快递-W(02057)“强烈推荐”评级,预计2026-2028年归母净利润106.5/120.5/132.5亿元。Q2净利润同比增长56.7%,核心单票收入同比提升15.5%。
2026-10-13 09:51
郑毓洋
中金预计,名创优品中国内地业务2026年第三季度GMV同比增长25%-30%,较上半年进一步加速,主要由高个位数同店增长驱动。
2026-10-13 09:41
宋芝萦
摩根士丹利预计,腾讯控股2026年第三季度收入同比增长8.9%,增速低于第二季度的11.0%,非国际财务报告准则(non-IFRS)经营利润预计同比下降3.1%。
2026-10-13 09:18
宋芝萦
中金最新更新的行业层面赔率胜率显示,近期排名靠前的行业分别是能源、交运、保险、汽车及零部件、原材料以及制药。
2026-10-13 08:36
徐文强
里昂指出,美联储模型25年来首次由偏好股票转为偏好债券,而机构股票投资意愿降至2023年4月以来最低,家庭股票情绪则罕见偏高。
2026-10-12 17:07
宋芝萦
瑞银指出,美高梅中国及澳博控股9月市场份额分别环比上升150个基点及100个基点,而银河娱乐及永利澳门分别环比下降150个基点及100个基点。
2026-10-12 17:03
宋芝萦
因应德昌电机控股最新盈警,将2026/27财年全年纯利预测下调38%至1.6亿美元,毛利率假设下调1.5个百分点至21.8%。
2026-10-12 16:53
陈宇锋
高盛预计ASMPT第三季度及第四季度收入分别环比增长5%及3%,至51.72亿港元及53.25亿港元,主要受TCB及光子学设备,以及SMT设备持续受益于AI服务器需求带动。
2026-10-12 16:34
宋芝萦
2026年上半年,公司实现总收入2.71亿元(YoY-15.1%),其中药品销售及特许权使用费收入0.74亿元,许可费收入1.91亿元
2026-10-12 16:33
郑毓洋
小米集团-W(01810)旗下SKYNOMAD(澎程)系列上市首月锁定订单已超过7万辆。
2026-10-12 16:32
陈宇锋
受到结算规模减少的影响,2026年上半年公司实现营收150.89亿元,同比减少18.2%,实现归母净利润-7.40亿元
2026-10-12 16:11
郑毓洋
大和预计新秀丽第三季度按固定汇率计算的销售额同比下降0.5%,优于第二季度同比下降2%的表现,第三季度及10月至今业务趋势均好于第二季度及此前预期。
2026-10-12 15:50
宋芝萦
上半年Tap收入增长承压系重磅新游供给偏少,低竞争拖累ECPM下行,同时Maker部分分流广告展示位。
2026-10-12 15:50
郑毓洋
高盛预计比亚迪电子2027年收入增长将复苏,受益于智能手机及个人电脑需求企稳、产品组合升级,以及向AI服务器供应链扩张。
2026-10-13 13:33
宋芝萦
瑞银预计金沙中国将成为澳门唯一实现经运气因素调整后EBITDA增长的博彩运营商,主要得益于其中场业务市场份额提升。
2026-10-13 11:31
宋芝萦
瑞银认为,新能源汽车出口退税率下调的影响已在近期汽车板块股价下跌中有所反映,随着海外销售持续增长及利润率展现韧性,行业龙头有望迎来价值重估。
2026-10-13 11:16
宋芝萦
花旗认为,中欧据报就混动及插电混动汽车出口达成的共识有助于缓解短期风险,但并非强劲的估值重估催化剂,拥有欧盟产能的供应链企业具备竞争优势。
2026-10-13 11:03
宋芝萦
2026年9月吉利汽车销量29.2万辆,同比增长7%。其中新能源销量19.1万辆,包括纯电动12.5万辆和插电式混动6.6万辆
2026-10-13 10:57
郑毓洋
公司预计2026-2028年归母净利润各9.1/10.4/11.9亿元。公司招生结构持续优化,1-2年制新招学员同比+48.6%。
2026-10-13 10:19
郑毓洋
瑞银预计,冠君产业信托2026至2029财年每基金单位分派(DPU)复合年增长率达6%,认为市场尚未充分反映其增长前景。
2026-10-13 10:00
宋芝萦
招商证券维持中通快递-W(02057)“强烈推荐”评级,预计2026-2028年归母净利润106.5/120.5/132.5亿元。Q2净利润同比增长56.7%,核心单票收入同比提升15.5%。
2026-10-13 09:51
郑毓洋
中金预计,名创优品中国内地业务2026年第三季度GMV同比增长25%-30%,较上半年进一步加速,主要由高个位数同店增长驱动。
2026-10-13 09:41
宋芝萦
摩根士丹利预计,腾讯控股2026年第三季度收入同比增长8.9%,增速低于第二季度的11.0%,非国际财务报告准则(non-IFRS)经营利润预计同比下降3.1%。
2026-10-13 09:18
宋芝萦
中金最新更新的行业层面赔率胜率显示,近期排名靠前的行业分别是能源、交运、保险、汽车及零部件、原材料以及制药。
2026-10-13 08:36
徐文强
里昂指出,美联储模型25年来首次由偏好股票转为偏好债券,而机构股票投资意愿降至2023年4月以来最低,家庭股票情绪则罕见偏高。
2026-10-12 17:07
宋芝萦
瑞银指出,美高梅中国及澳博控股9月市场份额分别环比上升150个基点及100个基点,而银河娱乐及永利澳门分别环比下降150个基点及100个基点。
2026-10-12 17:03
宋芝萦
因应德昌电机控股最新盈警,将2026/27财年全年纯利预测下调38%至1.6亿美元,毛利率假设下调1.5个百分点至21.8%。
2026-10-12 16:53
陈宇锋
高盛预计ASMPT第三季度及第四季度收入分别环比增长5%及3%,至51.72亿港元及53.25亿港元,主要受TCB及光子学设备,以及SMT设备持续受益于AI服务器需求带动。
2026-10-12 16:34
宋芝萦
2026年上半年,公司实现总收入2.71亿元(YoY-15.1%),其中药品销售及特许权使用费收入0.74亿元,许可费收入1.91亿元
2026-10-12 16:33
郑毓洋
小米集团-W(01810)旗下SKYNOMAD(澎程)系列上市首月锁定订单已超过7万辆。
2026-10-12 16:32
陈宇锋
受到结算规模减少的影响,2026年上半年公司实现营收150.89亿元,同比减少18.2%,实现归母净利润-7.40亿元
2026-10-12 16:11
郑毓洋
大和预计新秀丽第三季度按固定汇率计算的销售额同比下降0.5%,优于第二季度同比下降2%的表现,第三季度及10月至今业务趋势均好于第二季度及此前预期。
2026-10-12 15:50
宋芝萦
上半年Tap收入增长承压系重磅新游供给偏少,低竞争拖累ECPM下行,同时Maker部分分流广告展示位。
2026-10-12 15:50
郑毓洋
高盛预计比亚迪电子2027年收入增长将复苏,受益于智能手机及个人电脑需求企稳、产品组合升级,以及向AI服务器供应链扩张。
2026-10-13 13:33
宋芝萦
瑞银预计金沙中国将成为澳门唯一实现经运气因素调整后EBITDA增长的博彩运营商,主要得益于其中场业务市场份额提升。
2026-10-13 11:31
宋芝萦
瑞银认为,新能源汽车出口退税率下调的影响已在近期汽车板块股价下跌中有所反映,随着海外销售持续增长及利润率展现韧性,行业龙头有望迎来价值重估。
2026-10-13 11:16
宋芝萦
花旗认为,中欧据报就混动及插电混动汽车出口达成的共识有助于缓解短期风险,但并非强劲的估值重估催化剂,拥有欧盟产能的供应链企业具备竞争优势。
2026-10-13 11:03
宋芝萦
2026年9月吉利汽车销量29.2万辆,同比增长7%。其中新能源销量19.1万辆,包括纯电动12.5万辆和插电式混动6.6万辆
2026-10-13 10:57
郑毓洋
公司预计2026-2028年归母净利润各9.1/10.4/11.9亿元。公司招生结构持续优化,1-2年制新招学员同比+48.6%。
2026-10-13 10:19
郑毓洋
瑞银预计,冠君产业信托2026至2029财年每基金单位分派(DPU)复合年增长率达6%,认为市场尚未充分反映其增长前景。
2026-10-13 10:00
宋芝萦
招商证券维持中通快递-W(02057)“强烈推荐”评级,预计2026-2028年归母净利润106.5/120.5/132.5亿元。Q2净利润同比增长56.7%,核心单票收入同比提升15.5%。
2026-10-13 09:51
郑毓洋
中金预计,名创优品中国内地业务2026年第三季度GMV同比增长25%-30%,较上半年进一步加速,主要由高个位数同店增长驱动。
2026-10-13 09:41
宋芝萦
摩根士丹利预计,腾讯控股2026年第三季度收入同比增长8.9%,增速低于第二季度的11.0%,非国际财务报告准则(non-IFRS)经营利润预计同比下降3.1%。
2026-10-13 09:18
宋芝萦
中金最新更新的行业层面赔率胜率显示,近期排名靠前的行业分别是能源、交运、保险、汽车及零部件、原材料以及制药。
2026-10-13 08:36
徐文强
里昂指出,美联储模型25年来首次由偏好股票转为偏好债券,而机构股票投资意愿降至2023年4月以来最低,家庭股票情绪则罕见偏高。
2026-10-12 17:07
宋芝萦
瑞银指出,美高梅中国及澳博控股9月市场份额分别环比上升150个基点及100个基点,而银河娱乐及永利澳门分别环比下降150个基点及100个基点。
2026-10-12 17:03
宋芝萦
因应德昌电机控股最新盈警,将2026/27财年全年纯利预测下调38%至1.6亿美元,毛利率假设下调1.5个百分点至21.8%。
2026-10-12 16:53
陈宇锋
高盛预计ASMPT第三季度及第四季度收入分别环比增长5%及3%,至51.72亿港元及53.25亿港元,主要受TCB及光子学设备,以及SMT设备持续受益于AI服务器需求带动。
2026-10-12 16:34
宋芝萦
2026年上半年,公司实现总收入2.71亿元(YoY-15.1%),其中药品销售及特许权使用费收入0.74亿元,许可费收入1.91亿元
2026-10-12 16:33
郑毓洋
小米集团-W(01810)旗下SKYNOMAD(澎程)系列上市首月锁定订单已超过7万辆。
2026-10-12 16:32
陈宇锋
受到结算规模减少的影响,2026年上半年公司实现营收150.89亿元,同比减少18.2%,实现归母净利润-7.40亿元
2026-10-12 16:11
郑毓洋
大和预计新秀丽第三季度按固定汇率计算的销售额同比下降0.5%,优于第二季度同比下降2%的表现,第三季度及10月至今业务趋势均好于第二季度及此前预期。
2026-10-12 15:50
宋芝萦
上半年Tap收入增长承压系重磅新游供给偏少,低竞争拖累ECPM下行,同时Maker部分分流广告展示位。
2026-10-12 15:50
郑毓洋
高盛预计比亚迪电子2027年收入增长将复苏,受益于智能手机及个人电脑需求企稳、产品组合升级,以及向AI服务器供应链扩张。
2026-10-13 13:33
宋芝萦
瑞银预计金沙中国将成为澳门唯一实现经运气因素调整后EBITDA增长的博彩运营商,主要得益于其中场业务市场份额提升。
2026-10-13 11:31
宋芝萦
瑞银认为,新能源汽车出口退税率下调的影响已在近期汽车板块股价下跌中有所反映,随着海外销售持续增长及利润率展现韧性,行业龙头有望迎来价值重估。
2026-10-13 11:16
宋芝萦
花旗认为,中欧据报就混动及插电混动汽车出口达成的共识有助于缓解短期风险,但并非强劲的估值重估催化剂,拥有欧盟产能的供应链企业具备竞争优势。
2026-10-13 11:03
宋芝萦
2026年9月吉利汽车销量29.2万辆,同比增长7%。其中新能源销量19.1万辆,包括纯电动12.5万辆和插电式混动6.6万辆
2026-10-13 10:57
郑毓洋
公司预计2026-2028年归母净利润各9.1/10.4/11.9亿元。公司招生结构持续优化,1-2年制新招学员同比+48.6%。
2026-10-13 10:19
郑毓洋
瑞银预计,冠君产业信托2026至2029财年每基金单位分派(DPU)复合年增长率达6%,认为市场尚未充分反映其增长前景。
2026-10-13 10:00
宋芝萦
招商证券维持中通快递-W(02057)“强烈推荐”评级,预计2026-2028年归母净利润106.5/120.5/132.5亿元。Q2净利润同比增长56.7%,核心单票收入同比提升15.5%。
2026-10-13 09:51
郑毓洋
中金预计,名创优品中国内地业务2026年第三季度GMV同比增长25%-30%,较上半年进一步加速,主要由高个位数同店增长驱动。
2026-10-13 09:41
宋芝萦
摩根士丹利预计,腾讯控股2026年第三季度收入同比增长8.9%,增速低于第二季度的11.0%,非国际财务报告准则(non-IFRS)经营利润预计同比下降3.1%。
2026-10-13 09:18
宋芝萦
中金最新更新的行业层面赔率胜率显示,近期排名靠前的行业分别是能源、交运、保险、汽车及零部件、原材料以及制药。
2026-10-13 08:36
徐文强
里昂指出,美联储模型25年来首次由偏好股票转为偏好债券,而机构股票投资意愿降至2023年4月以来最低,家庭股票情绪则罕见偏高。
2026-10-12 17:07
宋芝萦
瑞银指出,美高梅中国及澳博控股9月市场份额分别环比上升150个基点及100个基点,而银河娱乐及永利澳门分别环比下降150个基点及100个基点。
2026-10-12 17:03
宋芝萦
因应德昌电机控股最新盈警,将2026/27财年全年纯利预测下调38%至1.6亿美元,毛利率假设下调1.5个百分点至21.8%。
2026-10-12 16:53
陈宇锋
高盛预计ASMPT第三季度及第四季度收入分别环比增长5%及3%,至51.72亿港元及53.25亿港元,主要受TCB及光子学设备,以及SMT设备持续受益于AI服务器需求带动。
2026-10-12 16:34
宋芝萦
2026年上半年,公司实现总收入2.71亿元(YoY-15.1%),其中药品销售及特许权使用费收入0.74亿元,许可费收入1.91亿元
2026-10-12 16:33
郑毓洋
小米集团-W(01810)旗下SKYNOMAD(澎程)系列上市首月锁定订单已超过7万辆。
2026-10-12 16:32
陈宇锋
受到结算规模减少的影响,2026年上半年公司实现营收150.89亿元,同比减少18.2%,实现归母净利润-7.40亿元
2026-10-12 16:11
郑毓洋
大和预计新秀丽第三季度按固定汇率计算的销售额同比下降0.5%,优于第二季度同比下降2%的表现,第三季度及10月至今业务趋势均好于第二季度及此前预期。
2026-10-12 15:50
宋芝萦
上半年Tap收入增长承压系重磅新游供给偏少,低竞争拖累ECPM下行,同时Maker部分分流广告展示位。
2026-10-12 15:50
郑毓洋
高盛预计比亚迪电子2027年收入增长将复苏,受益于智能手机及个人电脑需求企稳、产品组合升级,以及向AI服务器供应链扩张。
2026-10-13 13:33
宋芝萦
瑞银预计金沙中国将成为澳门唯一实现经运气因素调整后EBITDA增长的博彩运营商,主要得益于其中场业务市场份额提升。
2026-10-13 11:31
宋芝萦
瑞银认为,新能源汽车出口退税率下调的影响已在近期汽车板块股价下跌中有所反映,随着海外销售持续增长及利润率展现韧性,行业龙头有望迎来价值重估。
2026-10-13 11:16
宋芝萦
花旗认为,中欧据报就混动及插电混动汽车出口达成的共识有助于缓解短期风险,但并非强劲的估值重估催化剂,拥有欧盟产能的供应链企业具备竞争优势。
2026-10-13 11:03
宋芝萦
2026年9月吉利汽车销量29.2万辆,同比增长7%。其中新能源销量19.1万辆,包括纯电动12.5万辆和插电式混动6.6万辆
2026-10-13 10:57
郑毓洋
公司预计2026-2028年归母净利润各9.1/10.4/11.9亿元。公司招生结构持续优化,1-2年制新招学员同比+48.6%。
2026-10-13 10:19
郑毓洋
瑞银预计,冠君产业信托2026至2029财年每基金单位分派(DPU)复合年增长率达6%,认为市场尚未充分反映其增长前景。
2026-10-13 10:00
宋芝萦
招商证券维持中通快递-W(02057)“强烈推荐”评级,预计2026-2028年归母净利润106.5/120.5/132.5亿元。Q2净利润同比增长56.7%,核心单票收入同比提升15.5%。
2026-10-13 09:51
郑毓洋
中金预计,名创优品中国内地业务2026年第三季度GMV同比增长25%-30%,较上半年进一步加速,主要由高个位数同店增长驱动。
2026-10-13 09:41
宋芝萦
摩根士丹利预计,腾讯控股2026年第三季度收入同比增长8.9%,增速低于第二季度的11.0%,非国际财务报告准则(non-IFRS)经营利润预计同比下降3.1%。
2026-10-13 09:18
宋芝萦
中金最新更新的行业层面赔率胜率显示,近期排名靠前的行业分别是能源、交运、保险、汽车及零部件、原材料以及制药。
2026-10-13 08:36
徐文强
里昂指出,美联储模型25年来首次由偏好股票转为偏好债券,而机构股票投资意愿降至2023年4月以来最低,家庭股票情绪则罕见偏高。
2026-10-12 17:07
宋芝萦
瑞银指出,美高梅中国及澳博控股9月市场份额分别环比上升150个基点及100个基点,而银河娱乐及永利澳门分别环比下降150个基点及100个基点。
2026-10-12 17:03
宋芝萦
因应德昌电机控股最新盈警,将2026/27财年全年纯利预测下调38%至1.6亿美元,毛利率假设下调1.5个百分点至21.8%。
2026-10-12 16:53
陈宇锋
高盛预计ASMPT第三季度及第四季度收入分别环比增长5%及3%,至51.72亿港元及53.25亿港元,主要受TCB及光子学设备,以及SMT设备持续受益于AI服务器需求带动。
2026-10-12 16:34
宋芝萦
2026年上半年,公司实现总收入2.71亿元(YoY-15.1%),其中药品销售及特许权使用费收入0.74亿元,许可费收入1.91亿元
2026-10-12 16:33
郑毓洋
小米集团-W(01810)旗下SKYNOMAD(澎程)系列上市首月锁定订单已超过7万辆。
2026-10-12 16:32
陈宇锋
受到结算规模减少的影响,2026年上半年公司实现营收150.89亿元,同比减少18.2%,实现归母净利润-7.40亿元
2026-10-12 16:11
郑毓洋
大和预计新秀丽第三季度按固定汇率计算的销售额同比下降0.5%,优于第二季度同比下降2%的表现,第三季度及10月至今业务趋势均好于第二季度及此前预期。
2026-10-12 15:50
宋芝萦
上半年Tap收入增长承压系重磅新游供给偏少,低竞争拖累ECPM下行,同时Maker部分分流广告展示位。
2026-10-12 15:50
郑毓洋
高盛预计比亚迪电子2027年收入增长将复苏,受益于智能手机及个人电脑需求企稳、产品组合升级,以及向AI服务器供应链扩张。
2026-10-13 13:33
宋芝萦
瑞银预计金沙中国将成为澳门唯一实现经运气因素调整后EBITDA增长的博彩运营商,主要得益于其中场业务市场份额提升。
2026-10-13 11:31
宋芝萦
瑞银认为,新能源汽车出口退税率下调的影响已在近期汽车板块股价下跌中有所反映,随着海外销售持续增长及利润率展现韧性,行业龙头有望迎来价值重估。
2026-10-13 11:16
宋芝萦
花旗认为,中欧据报就混动及插电混动汽车出口达成的共识有助于缓解短期风险,但并非强劲的估值重估催化剂,拥有欧盟产能的供应链企业具备竞争优势。
2026-10-13 11:03
宋芝萦
2026年9月吉利汽车销量29.2万辆,同比增长7%。其中新能源销量19.1万辆,包括纯电动12.5万辆和插电式混动6.6万辆
2026-10-13 10:57
郑毓洋
公司预计2026-2028年归母净利润各9.1/10.4/11.9亿元。公司招生结构持续优化,1-2年制新招学员同比+48.6%。
2026-10-13 10:19
郑毓洋
瑞银预计,冠君产业信托2026至2029财年每基金单位分派(DPU)复合年增长率达6%,认为市场尚未充分反映其增长前景。
2026-10-13 10:00
宋芝萦
招商证券维持中通快递-W(02057)“强烈推荐”评级,预计2026-2028年归母净利润106.5/120.5/132.5亿元。Q2净利润同比增长56.7%,核心单票收入同比提升15.5%。
2026-10-13 09:51
郑毓洋
中金预计,名创优品中国内地业务2026年第三季度GMV同比增长25%-30%,较上半年进一步加速,主要由高个位数同店增长驱动。
2026-10-13 09:41
宋芝萦
摩根士丹利预计,腾讯控股2026年第三季度收入同比增长8.9%,增速低于第二季度的11.0%,非国际财务报告准则(non-IFRS)经营利润预计同比下降3.1%。
2026-10-13 09:18
宋芝萦
中金最新更新的行业层面赔率胜率显示,近期排名靠前的行业分别是能源、交运、保险、汽车及零部件、原材料以及制药。
2026-10-13 08:36
徐文强
里昂指出,美联储模型25年来首次由偏好股票转为偏好债券,而机构股票投资意愿降至2023年4月以来最低,家庭股票情绪则罕见偏高。
2026-10-12 17:07
宋芝萦
瑞银指出,美高梅中国及澳博控股9月市场份额分别环比上升150个基点及100个基点,而银河娱乐及永利澳门分别环比下降150个基点及100个基点。
2026-10-12 17:03
宋芝萦
因应德昌电机控股最新盈警,将2026/27财年全年纯利预测下调38%至1.6亿美元,毛利率假设下调1.5个百分点至21.8%。
2026-10-12 16:53
陈宇锋
高盛预计ASMPT第三季度及第四季度收入分别环比增长5%及3%,至51.72亿港元及53.25亿港元,主要受TCB及光子学设备,以及SMT设备持续受益于AI服务器需求带动。
2026-10-12 16:34
宋芝萦
2026年上半年,公司实现总收入2.71亿元(YoY-15.1%),其中药品销售及特许权使用费收入0.74亿元,许可费收入1.91亿元
2026-10-12 16:33
郑毓洋
小米集团-W(01810)旗下SKYNOMAD(澎程)系列上市首月锁定订单已超过7万辆。
2026-10-12 16:32
陈宇锋
受到结算规模减少的影响,2026年上半年公司实现营收150.89亿元,同比减少18.2%,实现归母净利润-7.40亿元
2026-10-12 16:11
郑毓洋
大和预计新秀丽第三季度按固定汇率计算的销售额同比下降0.5%,优于第二季度同比下降2%的表现,第三季度及10月至今业务趋势均好于第二季度及此前预期。
2026-10-12 15:50
宋芝萦
上半年Tap收入增长承压系重磅新游供给偏少,低竞争拖累ECPM下行,同时Maker部分分流广告展示位。
2026-10-12 15:50
郑毓洋
高盛预计比亚迪电子2027年收入增长将复苏,受益于智能手机及个人电脑需求企稳、产品组合升级,以及向AI服务器供应链扩张。
2026-10-13 13:33
宋芝萦
瑞银预计金沙中国将成为澳门唯一实现经运气因素调整后EBITDA增长的博彩运营商,主要得益于其中场业务市场份额提升。
2026-10-13 11:31
宋芝萦
瑞银认为,新能源汽车出口退税率下调的影响已在近期汽车板块股价下跌中有所反映,随着海外销售持续增长及利润率展现韧性,行业龙头有望迎来价值重估。
2026-10-13 11:16
宋芝萦
花旗认为,中欧据报就混动及插电混动汽车出口达成的共识有助于缓解短期风险,但并非强劲的估值重估催化剂,拥有欧盟产能的供应链企业具备竞争优势。
2026-10-13 11:03
宋芝萦
2026年9月吉利汽车销量29.2万辆,同比增长7%。其中新能源销量19.1万辆,包括纯电动12.5万辆和插电式混动6.6万辆
2026-10-13 10:57
郑毓洋
公司预计2026-2028年归母净利润各9.1/10.4/11.9亿元。公司招生结构持续优化,1-2年制新招学员同比+48.6%。
2026-10-13 10:19
郑毓洋
瑞银预计,冠君产业信托2026至2029财年每基金单位分派(DPU)复合年增长率达6%,认为市场尚未充分反映其增长前景。
2026-10-13 10:00
宋芝萦
招商证券维持中通快递-W(02057)“强烈推荐”评级,预计2026-2028年归母净利润106.5/120.5/132.5亿元。Q2净利润同比增长56.7%,核心单票收入同比提升15.5%。
2026-10-13 09:51
郑毓洋
中金预计,名创优品中国内地业务2026年第三季度GMV同比增长25%-30%,较上半年进一步加速,主要由高个位数同店增长驱动。
2026-10-13 09:41
宋芝萦
摩根士丹利预计,腾讯控股2026年第三季度收入同比增长8.9%,增速低于第二季度的11.0%,非国际财务报告准则(non-IFRS)经营利润预计同比下降3.1%。
2026-10-13 09:18
宋芝萦
中金最新更新的行业层面赔率胜率显示,近期排名靠前的行业分别是能源、交运、保险、汽车及零部件、原材料以及制药。
2026-10-13 08:36
徐文强
里昂指出,美联储模型25年来首次由偏好股票转为偏好债券,而机构股票投资意愿降至2023年4月以来最低,家庭股票情绪则罕见偏高。
2026-10-12 17:07
宋芝萦
瑞银指出,美高梅中国及澳博控股9月市场份额分别环比上升150个基点及100个基点,而银河娱乐及永利澳门分别环比下降150个基点及100个基点。
2026-10-12 17:03
宋芝萦
因应德昌电机控股最新盈警,将2026/27财年全年纯利预测下调38%至1.6亿美元,毛利率假设下调1.5个百分点至21.8%。
2026-10-12 16:53
陈宇锋
高盛预计ASMPT第三季度及第四季度收入分别环比增长5%及3%,至51.72亿港元及53.25亿港元,主要受TCB及光子学设备,以及SMT设备持续受益于AI服务器需求带动。
2026-10-12 16:34
宋芝萦
2026年上半年,公司实现总收入2.71亿元(YoY-15.1%),其中药品销售及特许权使用费收入0.74亿元,许可费收入1.91亿元
2026-10-12 16:33
郑毓洋
小米集团-W(01810)旗下SKYNOMAD(澎程)系列上市首月锁定订单已超过7万辆。
2026-10-12 16:32
陈宇锋
受到结算规模减少的影响,2026年上半年公司实现营收150.89亿元,同比减少18.2%,实现归母净利润-7.40亿元
2026-10-12 16:11
郑毓洋
大和预计新秀丽第三季度按固定汇率计算的销售额同比下降0.5%,优于第二季度同比下降2%的表现,第三季度及10月至今业务趋势均好于第二季度及此前预期。
2026-10-12 15:50
宋芝萦
上半年Tap收入增长承压系重磅新游供给偏少,低竞争拖累ECPM下行,同时Maker部分分流广告展示位。
2026-10-12 15:50
郑毓洋
高盛预计比亚迪电子2027年收入增长将复苏,受益于智能手机及个人电脑需求企稳、产品组合升级,以及向AI服务器供应链扩张。
2026-10-13 13:33
宋芝萦
瑞银预计金沙中国将成为澳门唯一实现经运气因素调整后EBITDA增长的博彩运营商,主要得益于其中场业务市场份额提升。
2026-10-13 11:31
宋芝萦
瑞银认为,新能源汽车出口退税率下调的影响已在近期汽车板块股价下跌中有所反映,随着海外销售持续增长及利润率展现韧性,行业龙头有望迎来价值重估。
2026-10-13 11:16
宋芝萦
花旗认为,中欧据报就混动及插电混动汽车出口达成的共识有助于缓解短期风险,但并非强劲的估值重估催化剂,拥有欧盟产能的供应链企业具备竞争优势。
2026-10-13 11:03
宋芝萦
2026年9月吉利汽车销量29.2万辆,同比增长7%。其中新能源销量19.1万辆,包括纯电动12.5万辆和插电式混动6.6万辆
2026-10-13 10:57
郑毓洋
公司预计2026-2028年归母净利润各9.1/10.4/11.9亿元。公司招生结构持续优化,1-2年制新招学员同比+48.6%。
2026-10-13 10:19
郑毓洋
瑞银预计,冠君产业信托2026至2029财年每基金单位分派(DPU)复合年增长率达6%,认为市场尚未充分反映其增长前景。
2026-10-13 10:00
宋芝萦
招商证券维持中通快递-W(02057)“强烈推荐”评级,预计2026-2028年归母净利润106.5/120.5/132.5亿元。Q2净利润同比增长56.7%,核心单票收入同比提升15.5%。
2026-10-13 09:51
郑毓洋
中金预计,名创优品中国内地业务2026年第三季度GMV同比增长25%-30%,较上半年进一步加速,主要由高个位数同店增长驱动。
2026-10-13 09:41
宋芝萦
摩根士丹利预计,腾讯控股2026年第三季度收入同比增长8.9%,增速低于第二季度的11.0%,非国际财务报告准则(non-IFRS)经营利润预计同比下降3.1%。
2026-10-13 09:18
宋芝萦
中金最新更新的行业层面赔率胜率显示,近期排名靠前的行业分别是能源、交运、保险、汽车及零部件、原材料以及制药。
2026-10-13 08:36
徐文强
里昂指出,美联储模型25年来首次由偏好股票转为偏好债券,而机构股票投资意愿降至2023年4月以来最低,家庭股票情绪则罕见偏高。
2026-10-12 17:07
宋芝萦
瑞银指出,美高梅中国及澳博控股9月市场份额分别环比上升150个基点及100个基点,而银河娱乐及永利澳门分别环比下降150个基点及100个基点。
2026-10-12 17:03
宋芝萦
因应德昌电机控股最新盈警,将2026/27财年全年纯利预测下调38%至1.6亿美元,毛利率假设下调1.5个百分点至21.8%。
2026-10-12 16:53
陈宇锋
高盛预计ASMPT第三季度及第四季度收入分别环比增长5%及3%,至51.72亿港元及53.25亿港元,主要受TCB及光子学设备,以及SMT设备持续受益于AI服务器需求带动。
2026-10-12 16:34
宋芝萦
2026年上半年,公司实现总收入2.71亿元(YoY-15.1%),其中药品销售及特许权使用费收入0.74亿元,许可费收入1.91亿元
2026-10-12 16:33
郑毓洋
小米集团-W(01810)旗下SKYNOMAD(澎程)系列上市首月锁定订单已超过7万辆。
2026-10-12 16:32
陈宇锋
受到结算规模减少的影响,2026年上半年公司实现营收150.89亿元,同比减少18.2%,实现归母净利润-7.40亿元
2026-10-12 16:11
郑毓洋
大和预计新秀丽第三季度按固定汇率计算的销售额同比下降0.5%,优于第二季度同比下降2%的表现,第三季度及10月至今业务趋势均好于第二季度及此前预期。
2026-10-12 15:50
宋芝萦
上半年Tap收入增长承压系重磅新游供给偏少,低竞争拖累ECPM下行,同时Maker部分分流广告展示位。
2026-10-12 15:50
郑毓洋
高盛预计比亚迪电子2027年收入增长将复苏,受益于智能手机及个人电脑需求企稳、产品组合升级,以及向AI服务器供应链扩张。
2026-10-13 13:33
宋芝萦
瑞银预计金沙中国将成为澳门唯一实现经运气因素调整后EBITDA增长的博彩运营商,主要得益于其中场业务市场份额提升。
2026-10-13 11:31
宋芝萦
瑞银认为,新能源汽车出口退税率下调的影响已在近期汽车板块股价下跌中有所反映,随着海外销售持续增长及利润率展现韧性,行业龙头有望迎来价值重估。
2026-10-13 11:16
宋芝萦
花旗认为,中欧据报就混动及插电混动汽车出口达成的共识有助于缓解短期风险,但并非强劲的估值重估催化剂,拥有欧盟产能的供应链企业具备竞争优势。
2026-10-13 11:03
宋芝萦
2026年9月吉利汽车销量29.2万辆,同比增长7%。其中新能源销量19.1万辆,包括纯电动12.5万辆和插电式混动6.6万辆
2026-10-13 10:57
郑毓洋
公司预计2026-2028年归母净利润各9.1/10.4/11.9亿元。公司招生结构持续优化,1-2年制新招学员同比+48.6%。
2026-10-13 10:19
郑毓洋
瑞银预计,冠君产业信托2026至2029财年每基金单位分派(DPU)复合年增长率达6%,认为市场尚未充分反映其增长前景。
2026-10-13 10:00
宋芝萦
招商证券维持中通快递-W(02057)“强烈推荐”评级,预计2026-2028年归母净利润106.5/120.5/132.5亿元。Q2净利润同比增长56.7%,核心单票收入同比提升15.5%。
2026-10-13 09:51
郑毓洋
中金预计,名创优品中国内地业务2026年第三季度GMV同比增长25%-30%,较上半年进一步加速,主要由高个位数同店增长驱动。
2026-10-13 09:41
宋芝萦
摩根士丹利预计,腾讯控股2026年第三季度收入同比增长8.9%,增速低于第二季度的11.0%,非国际财务报告准则(non-IFRS)经营利润预计同比下降3.1%。
2026-10-13 09:18
宋芝萦
中金最新更新的行业层面赔率胜率显示,近期排名靠前的行业分别是能源、交运、保险、汽车及零部件、原材料以及制药。
2026-10-13 08:36
徐文强
里昂指出,美联储模型25年来首次由偏好股票转为偏好债券,而机构股票投资意愿降至2023年4月以来最低,家庭股票情绪则罕见偏高。
2026-10-12 17:07
宋芝萦
瑞银指出,美高梅中国及澳博控股9月市场份额分别环比上升150个基点及100个基点,而银河娱乐及永利澳门分别环比下降150个基点及100个基点。
2026-10-12 17:03
宋芝萦
因应德昌电机控股最新盈警,将2026/27财年全年纯利预测下调38%至1.6亿美元,毛利率假设下调1.5个百分点至21.8%。
2026-10-12 16:53
陈宇锋
高盛预计ASMPT第三季度及第四季度收入分别环比增长5%及3%,至51.72亿港元及53.25亿港元,主要受TCB及光子学设备,以及SMT设备持续受益于AI服务器需求带动。
2026-10-12 16:34
宋芝萦
2026年上半年,公司实现总收入2.71亿元(YoY-15.1%),其中药品销售及特许权使用费收入0.74亿元,许可费收入1.91亿元
2026-10-12 16:33
郑毓洋
小米集团-W(01810)旗下SKYNOMAD(澎程)系列上市首月锁定订单已超过7万辆。
2026-10-12 16:32
陈宇锋
受到结算规模减少的影响,2026年上半年公司实现营收150.89亿元,同比减少18.2%,实现归母净利润-7.40亿元
2026-10-12 16:11
郑毓洋
大和预计新秀丽第三季度按固定汇率计算的销售额同比下降0.5%,优于第二季度同比下降2%的表现,第三季度及10月至今业务趋势均好于第二季度及此前预期。
2026-10-12 15:50
宋芝萦
上半年Tap收入增长承压系重磅新游供给偏少,低竞争拖累ECPM下行,同时Maker部分分流广告展示位。
2026-10-12 15:50
郑毓洋
高盛预计比亚迪电子2027年收入增长将复苏,受益于智能手机及个人电脑需求企稳、产品组合升级,以及向AI服务器供应链扩张。
2026-10-13 13:33
宋芝萦
瑞银预计金沙中国将成为澳门唯一实现经运气因素调整后EBITDA增长的博彩运营商,主要得益于其中场业务市场份额提升。
2026-10-13 11:31
宋芝萦
瑞银认为,新能源汽车出口退税率下调的影响已在近期汽车板块股价下跌中有所反映,随着海外销售持续增长及利润率展现韧性,行业龙头有望迎来价值重估。
2026-10-13 11:16
宋芝萦
花旗认为,中欧据报就混动及插电混动汽车出口达成的共识有助于缓解短期风险,但并非强劲的估值重估催化剂,拥有欧盟产能的供应链企业具备竞争优势。
2026-10-13 11:03
宋芝萦
2026年9月吉利汽车销量29.2万辆,同比增长7%。其中新能源销量19.1万辆,包括纯电动12.5万辆和插电式混动6.6万辆
2026-10-13 10:57
郑毓洋
公司预计2026-2028年归母净利润各9.1/10.4/11.9亿元。公司招生结构持续优化,1-2年制新招学员同比+48.6%。
2026-10-13 10:19
郑毓洋
瑞银预计,冠君产业信托2026至2029财年每基金单位分派(DPU)复合年增长率达6%,认为市场尚未充分反映其增长前景。
2026-10-13 10:00
宋芝萦
招商证券维持中通快递-W(02057)“强烈推荐”评级,预计2026-2028年归母净利润106.5/120.5/132.5亿元。Q2净利润同比增长56.7%,核心单票收入同比提升15.5%。
2026-10-13 09:51
郑毓洋
中金预计,名创优品中国内地业务2026年第三季度GMV同比增长25%-30%,较上半年进一步加速,主要由高个位数同店增长驱动。
2026-10-13 09:41
宋芝萦
摩根士丹利预计,腾讯控股2026年第三季度收入同比增长8.9%,增速低于第二季度的11.0%,非国际财务报告准则(non-IFRS)经营利润预计同比下降3.1%。
2026-10-13 09:18
宋芝萦
中金最新更新的行业层面赔率胜率显示,近期排名靠前的行业分别是能源、交运、保险、汽车及零部件、原材料以及制药。
2026-10-13 08:36
徐文强
里昂指出,美联储模型25年来首次由偏好股票转为偏好债券,而机构股票投资意愿降至2023年4月以来最低,家庭股票情绪则罕见偏高。
2026-10-12 17:07
宋芝萦
瑞银指出,美高梅中国及澳博控股9月市场份额分别环比上升150个基点及100个基点,而银河娱乐及永利澳门分别环比下降150个基点及100个基点。
2026-10-12 17:03
宋芝萦
因应德昌电机控股最新盈警,将2026/27财年全年纯利预测下调38%至1.6亿美元,毛利率假设下调1.5个百分点至21.8%。
2026-10-12 16:53
陈宇锋
高盛预计ASMPT第三季度及第四季度收入分别环比增长5%及3%,至51.72亿港元及53.25亿港元,主要受TCB及光子学设备,以及SMT设备持续受益于AI服务器需求带动。
2026-10-12 16:34
宋芝萦
2026年上半年,公司实现总收入2.71亿元(YoY-15.1%),其中药品销售及特许权使用费收入0.74亿元,许可费收入1.91亿元
2026-10-12 16:33
郑毓洋
小米集团-W(01810)旗下SKYNOMAD(澎程)系列上市首月锁定订单已超过7万辆。
2026-10-12 16:32
陈宇锋
受到结算规模减少的影响,2026年上半年公司实现营收150.89亿元,同比减少18.2%,实现归母净利润-7.40亿元
2026-10-12 16:11
郑毓洋
大和预计新秀丽第三季度按固定汇率计算的销售额同比下降0.5%,优于第二季度同比下降2%的表现,第三季度及10月至今业务趋势均好于第二季度及此前预期。
2026-10-12 15:50
宋芝萦
上半年Tap收入增长承压系重磅新游供给偏少,低竞争拖累ECPM下行,同时Maker部分分流广告展示位。
2026-10-12 15:50
郑毓洋


 扫码下载智通APP