





该行认为,相关措施对天工国际的潜在影响被过度放大。该行维持对天工国际的“买入”评级,目标价为5.00港元。
2026-10-15 20:28
黄晓冬
创新管线方面,公司现有创新产品持续放量,同时在研管线丰富,多个重磅产品有望上市并带来充足现金流。
2026-10-15 17:38
郑毓洋
复盘3Q26互联网大模型发展,判断模型能力上界依旧是决定差异化定价能力的关键,每任务成本下降及Agent化有望为调用量快速增长提供支撑。
2026-10-15 16:25
严文才
申万宏源维持中船防务(00317)“买入”评级,预计26Q1-3归母净利11—12.5亿元(26Q3同比增105%-221%),业绩符合预期。
2026-10-15 16:01
严文才
在利率展望上行、贷款需求复苏及信用成本下降支持下,该行预计香港银行业于2026至2027年恢复收入正增长。
2026-10-15 15:36
李佛
26Q3主品牌及童装线下流水均实现中单位数增长,线上流水同比增长中高单位数,表现符合预期。
2026-10-15 15:25
郑毓洋
花旗指中资电讯第三季增长放缓已反映,焦点转向AI基础设施及股息支持,H股平均股息率约7%。
2026-10-15 15:10
严文才
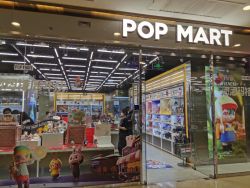
第三季高基数下IP玩具股表现分化,行业首选泡泡玛特(09992)“买入”评级,目标价198港元
2026-10-15 14:53
郑毓洋
美银证券维持海信家电(00921)“中性”评级,将H股目标价下调4%至23.4港元(A股目标价下调3%至25.2人民币);预期第三季营收因中国收入疲软下滑中单位数,盈利跌幅与第二季34%相近。
2026-10-15 14:43
严文才
该行预期第三季净利润(剔除汇兑影响及比亚迪电子贡献)达129.5亿元人民币,并列三大催化剂,有望触发市场空头回补。
2026-10-15 14:36
郑毓洋
花旗料哔哩哔哩-W(09626)第三季业绩符预期,但广告受宏观拖累增长放缓,年底《三国志:王道天下》上线为关键催化剂。
2026-10-15 14:17
严文才
高盛下调所覆盖白色家电企业2026年第三季营收及净利预测,反映国内需求弱于预期。该行予美的集团(00300)“买入”评级,H股目标价113港元
2026-10-15 13:58
郑毓洋
花旗料五大内银第三季收入年度同比增长加速至8.8%(第二季7.5%),盈利预计年度同比增长5.5%(第二季3.3%);首选H股建行、农行,预期农行、交行、重农行业绩优于预期。
2026-10-15 13:56
严文才
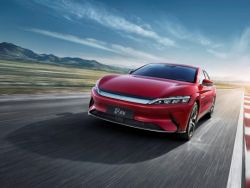
公司第三季净利润115亿元人民币,年度同比升47%、季度环比升39%,收入增长25%,国内新能源车零售市占率由第二季的22%升至第三季的25%;该行维持“买入”评级,H股目标价134港元。
2026-10-15 13:45
郑毓洋
花旗下调先导智能(00470)评级至“中性”,目标价由63港元大削至24港元。
2026-10-15 13:42
严文才
该行预计第三季盈利年度同比增长将加快至约13%,带动全年盈利年度同比增长约8%至9%。
2026-10-15 11:18
郑毓洋
料公司第三季盈利增速有望加速至约10%,首三季年度同比增长6.8%,对比上半年增长4.9%,为内地大型银行中最高。
2026-10-15 11:06
郑毓洋
敏华发盈警,截至2026年9月底止半年度纯利料同比减少70%至90%,但预计下半财年净利润有望回升约1.8倍至6.64亿港元。
2026-10-15 10:53
郑毓洋
华创证券发布研报称,维持中国宏桥(01378)“推荐”评级。
2026-10-15 10:43
陈雯芳
该行预计第三季经调整净利润将同比减7%至650亿元人民币,主要受人工智能投资拖累以及摊占联营利润占比可能降低的影响
2026-10-15 10:37
郑毓洋
该行认为,相关措施对天工国际的潜在影响被过度放大。该行维持对天工国际的“买入”评级,目标价为5.00港元。
2026-10-15 20:28
黄晓冬
创新管线方面,公司现有创新产品持续放量,同时在研管线丰富,多个重磅产品有望上市并带来充足现金流。
2026-10-15 17:38
郑毓洋
复盘3Q26互联网大模型发展,判断模型能力上界依旧是决定差异化定价能力的关键,每任务成本下降及Agent化有望为调用量快速增长提供支撑。
2026-10-15 16:25
严文才
申万宏源维持中船防务(00317)“买入”评级,预计26Q1-3归母净利11—12.5亿元(26Q3同比增105%-221%),业绩符合预期。
2026-10-15 16:01
严文才
在利率展望上行、贷款需求复苏及信用成本下降支持下,该行预计香港银行业于2026至2027年恢复收入正增长。
2026-10-15 15:36
李佛
26Q3主品牌及童装线下流水均实现中单位数增长,线上流水同比增长中高单位数,表现符合预期。
2026-10-15 15:25
郑毓洋
花旗指中资电讯第三季增长放缓已反映,焦点转向AI基础设施及股息支持,H股平均股息率约7%。
2026-10-15 15:10
严文才
第三季高基数下IP玩具股表现分化,行业首选泡泡玛特(09992)“买入”评级,目标价198港元
2026-10-15 14:53
郑毓洋
美银证券维持海信家电(00921)“中性”评级,将H股目标价下调4%至23.4港元(A股目标价下调3%至25.2人民币);预期第三季营收因中国收入疲软下滑中单位数,盈利跌幅与第二季34%相近。
2026-10-15 14:43
严文才
该行预期第三季净利润(剔除汇兑影响及比亚迪电子贡献)达129.5亿元人民币,并列三大催化剂,有望触发市场空头回补。
2026-10-15 14:36
郑毓洋
花旗料哔哩哔哩-W(09626)第三季业绩符预期,但广告受宏观拖累增长放缓,年底《三国志:王道天下》上线为关键催化剂。
2026-10-15 14:17
严文才
高盛下调所覆盖白色家电企业2026年第三季营收及净利预测,反映国内需求弱于预期。该行予美的集团(00300)“买入”评级,H股目标价113港元
2026-10-15 13:58
郑毓洋
花旗料五大内银第三季收入年度同比增长加速至8.8%(第二季7.5%),盈利预计年度同比增长5.5%(第二季3.3%);首选H股建行、农行,预期农行、交行、重农行业绩优于预期。
2026-10-15 13:56
严文才
公司第三季净利润115亿元人民币,年度同比升47%、季度环比升39%,收入增长25%,国内新能源车零售市占率由第二季的22%升至第三季的25%;该行维持“买入”评级,H股目标价134港元。
2026-10-15 13:45
郑毓洋
花旗下调先导智能(00470)评级至“中性”,目标价由63港元大削至24港元。
2026-10-15 13:42
严文才
该行预计第三季盈利年度同比增长将加快至约13%,带动全年盈利年度同比增长约8%至9%。
2026-10-15 11:18
郑毓洋
料公司第三季盈利增速有望加速至约10%,首三季年度同比增长6.8%,对比上半年增长4.9%,为内地大型银行中最高。
2026-10-15 11:06
郑毓洋
敏华发盈警,截至2026年9月底止半年度纯利料同比减少70%至90%,但预计下半财年净利润有望回升约1.8倍至6.64亿港元。
2026-10-15 10:53
郑毓洋
华创证券发布研报称,维持中国宏桥(01378)“推荐”评级。
2026-10-15 10:43
陈雯芳
该行预计第三季经调整净利润将同比减7%至650亿元人民币,主要受人工智能投资拖累以及摊占联营利润占比可能降低的影响
2026-10-15 10:37
郑毓洋
该行认为,相关措施对天工国际的潜在影响被过度放大。该行维持对天工国际的“买入”评级,目标价为5.00港元。
2026-10-15 20:28
黄晓冬
创新管线方面,公司现有创新产品持续放量,同时在研管线丰富,多个重磅产品有望上市并带来充足现金流。
2026-10-15 17:38
郑毓洋
复盘3Q26互联网大模型发展,判断模型能力上界依旧是决定差异化定价能力的关键,每任务成本下降及Agent化有望为调用量快速增长提供支撑。
2026-10-15 16:25
严文才
申万宏源维持中船防务(00317)“买入”评级,预计26Q1-3归母净利11—12.5亿元(26Q3同比增105%-221%),业绩符合预期。
2026-10-15 16:01
严文才
在利率展望上行、贷款需求复苏及信用成本下降支持下,该行预计香港银行业于2026至2027年恢复收入正增长。
2026-10-15 15:36
李佛
26Q3主品牌及童装线下流水均实现中单位数增长,线上流水同比增长中高单位数,表现符合预期。
2026-10-15 15:25
郑毓洋
花旗指中资电讯第三季增长放缓已反映,焦点转向AI基础设施及股息支持,H股平均股息率约7%。
2026-10-15 15:10
严文才
第三季高基数下IP玩具股表现分化,行业首选泡泡玛特(09992)“买入”评级,目标价198港元
2026-10-15 14:53
郑毓洋
美银证券维持海信家电(00921)“中性”评级,将H股目标价下调4%至23.4港元(A股目标价下调3%至25.2人民币);预期第三季营收因中国收入疲软下滑中单位数,盈利跌幅与第二季34%相近。
2026-10-15 14:43
严文才
该行预期第三季净利润(剔除汇兑影响及比亚迪电子贡献)达129.5亿元人民币,并列三大催化剂,有望触发市场空头回补。
2026-10-15 14:36
郑毓洋
花旗料哔哩哔哩-W(09626)第三季业绩符预期,但广告受宏观拖累增长放缓,年底《三国志:王道天下》上线为关键催化剂。
2026-10-15 14:17
严文才
高盛下调所覆盖白色家电企业2026年第三季营收及净利预测,反映国内需求弱于预期。该行予美的集团(00300)“买入”评级,H股目标价113港元
2026-10-15 13:58
郑毓洋
花旗料五大内银第三季收入年度同比增长加速至8.8%(第二季7.5%),盈利预计年度同比增长5.5%(第二季3.3%);首选H股建行、农行,预期农行、交行、重农行业绩优于预期。
2026-10-15 13:56
严文才
公司第三季净利润115亿元人民币,年度同比升47%、季度环比升39%,收入增长25%,国内新能源车零售市占率由第二季的22%升至第三季的25%;该行维持“买入”评级,H股目标价134港元。
2026-10-15 13:45
郑毓洋
花旗下调先导智能(00470)评级至“中性”,目标价由63港元大削至24港元。
2026-10-15 13:42
严文才
该行预计第三季盈利年度同比增长将加快至约13%,带动全年盈利年度同比增长约8%至9%。
2026-10-15 11:18
郑毓洋
料公司第三季盈利增速有望加速至约10%,首三季年度同比增长6.8%,对比上半年增长4.9%,为内地大型银行中最高。
2026-10-15 11:06
郑毓洋
敏华发盈警,截至2026年9月底止半年度纯利料同比减少70%至90%,但预计下半财年净利润有望回升约1.8倍至6.64亿港元。
2026-10-15 10:53
郑毓洋
华创证券发布研报称,维持中国宏桥(01378)“推荐”评级。
2026-10-15 10:43
陈雯芳
该行预计第三季经调整净利润将同比减7%至650亿元人民币,主要受人工智能投资拖累以及摊占联营利润占比可能降低的影响
2026-10-15 10:37
郑毓洋
该行认为,相关措施对天工国际的潜在影响被过度放大。该行维持对天工国际的“买入”评级,目标价为5.00港元。
2026-10-15 20:28
黄晓冬
创新管线方面,公司现有创新产品持续放量,同时在研管线丰富,多个重磅产品有望上市并带来充足现金流。
2026-10-15 17:38
郑毓洋
复盘3Q26互联网大模型发展,判断模型能力上界依旧是决定差异化定价能力的关键,每任务成本下降及Agent化有望为调用量快速增长提供支撑。
2026-10-15 16:25
严文才
申万宏源维持中船防务(00317)“买入”评级,预计26Q1-3归母净利11—12.5亿元(26Q3同比增105%-221%),业绩符合预期。
2026-10-15 16:01
严文才
在利率展望上行、贷款需求复苏及信用成本下降支持下,该行预计香港银行业于2026至2027年恢复收入正增长。
2026-10-15 15:36
李佛
26Q3主品牌及童装线下流水均实现中单位数增长,线上流水同比增长中高单位数,表现符合预期。
2026-10-15 15:25
郑毓洋
花旗指中资电讯第三季增长放缓已反映,焦点转向AI基础设施及股息支持,H股平均股息率约7%。
2026-10-15 15:10
严文才
第三季高基数下IP玩具股表现分化,行业首选泡泡玛特(09992)“买入”评级,目标价198港元
2026-10-15 14:53
郑毓洋
美银证券维持海信家电(00921)“中性”评级,将H股目标价下调4%至23.4港元(A股目标价下调3%至25.2人民币);预期第三季营收因中国收入疲软下滑中单位数,盈利跌幅与第二季34%相近。
2026-10-15 14:43
严文才
该行预期第三季净利润(剔除汇兑影响及比亚迪电子贡献)达129.5亿元人民币,并列三大催化剂,有望触发市场空头回补。
2026-10-15 14:36
郑毓洋
花旗料哔哩哔哩-W(09626)第三季业绩符预期,但广告受宏观拖累增长放缓,年底《三国志:王道天下》上线为关键催化剂。
2026-10-15 14:17
严文才
高盛下调所覆盖白色家电企业2026年第三季营收及净利预测,反映国内需求弱于预期。该行予美的集团(00300)“买入”评级,H股目标价113港元
2026-10-15 13:58
郑毓洋
花旗料五大内银第三季收入年度同比增长加速至8.8%(第二季7.5%),盈利预计年度同比增长5.5%(第二季3.3%);首选H股建行、农行,预期农行、交行、重农行业绩优于预期。
2026-10-15 13:56
严文才
公司第三季净利润115亿元人民币,年度同比升47%、季度环比升39%,收入增长25%,国内新能源车零售市占率由第二季的22%升至第三季的25%;该行维持“买入”评级,H股目标价134港元。
2026-10-15 13:45
郑毓洋
花旗下调先导智能(00470)评级至“中性”,目标价由63港元大削至24港元。
2026-10-15 13:42
严文才
该行预计第三季盈利年度同比增长将加快至约13%,带动全年盈利年度同比增长约8%至9%。
2026-10-15 11:18
郑毓洋
料公司第三季盈利增速有望加速至约10%,首三季年度同比增长6.8%,对比上半年增长4.9%,为内地大型银行中最高。
2026-10-15 11:06
郑毓洋
敏华发盈警,截至2026年9月底止半年度纯利料同比减少70%至90%,但预计下半财年净利润有望回升约1.8倍至6.64亿港元。
2026-10-15 10:53
郑毓洋
华创证券发布研报称,维持中国宏桥(01378)“推荐”评级。
2026-10-15 10:43
陈雯芳
该行预计第三季经调整净利润将同比减7%至650亿元人民币,主要受人工智能投资拖累以及摊占联营利润占比可能降低的影响
2026-10-15 10:37
郑毓洋
该行认为,相关措施对天工国际的潜在影响被过度放大。该行维持对天工国际的“买入”评级,目标价为5.00港元。
2026-10-15 20:28
黄晓冬
创新管线方面,公司现有创新产品持续放量,同时在研管线丰富,多个重磅产品有望上市并带来充足现金流。
2026-10-15 17:38
郑毓洋
复盘3Q26互联网大模型发展,判断模型能力上界依旧是决定差异化定价能力的关键,每任务成本下降及Agent化有望为调用量快速增长提供支撑。
2026-10-15 16:25
严文才
申万宏源维持中船防务(00317)“买入”评级,预计26Q1-3归母净利11—12.5亿元(26Q3同比增105%-221%),业绩符合预期。
2026-10-15 16:01
严文才
在利率展望上行、贷款需求复苏及信用成本下降支持下,该行预计香港银行业于2026至2027年恢复收入正增长。
2026-10-15 15:36
李佛
26Q3主品牌及童装线下流水均实现中单位数增长,线上流水同比增长中高单位数,表现符合预期。
2026-10-15 15:25
郑毓洋
花旗指中资电讯第三季增长放缓已反映,焦点转向AI基础设施及股息支持,H股平均股息率约7%。
2026-10-15 15:10
严文才
第三季高基数下IP玩具股表现分化,行业首选泡泡玛特(09992)“买入”评级,目标价198港元
2026-10-15 14:53
郑毓洋
美银证券维持海信家电(00921)“中性”评级,将H股目标价下调4%至23.4港元(A股目标价下调3%至25.2人民币);预期第三季营收因中国收入疲软下滑中单位数,盈利跌幅与第二季34%相近。
2026-10-15 14:43
严文才
该行预期第三季净利润(剔除汇兑影响及比亚迪电子贡献)达129.5亿元人民币,并列三大催化剂,有望触发市场空头回补。
2026-10-15 14:36
郑毓洋
花旗料哔哩哔哩-W(09626)第三季业绩符预期,但广告受宏观拖累增长放缓,年底《三国志:王道天下》上线为关键催化剂。
2026-10-15 14:17
严文才
高盛下调所覆盖白色家电企业2026年第三季营收及净利预测,反映国内需求弱于预期。该行予美的集团(00300)“买入”评级,H股目标价113港元
2026-10-15 13:58
郑毓洋
花旗料五大内银第三季收入年度同比增长加速至8.8%(第二季7.5%),盈利预计年度同比增长5.5%(第二季3.3%);首选H股建行、农行,预期农行、交行、重农行业绩优于预期。
2026-10-15 13:56
严文才
公司第三季净利润115亿元人民币,年度同比升47%、季度环比升39%,收入增长25%,国内新能源车零售市占率由第二季的22%升至第三季的25%;该行维持“买入”评级,H股目标价134港元。
2026-10-15 13:45
郑毓洋
花旗下调先导智能(00470)评级至“中性”,目标价由63港元大削至24港元。
2026-10-15 13:42
严文才
该行预计第三季盈利年度同比增长将加快至约13%,带动全年盈利年度同比增长约8%至9%。
2026-10-15 11:18
郑毓洋
料公司第三季盈利增速有望加速至约10%,首三季年度同比增长6.8%,对比上半年增长4.9%,为内地大型银行中最高。
2026-10-15 11:06
郑毓洋
敏华发盈警,截至2026年9月底止半年度纯利料同比减少70%至90%,但预计下半财年净利润有望回升约1.8倍至6.64亿港元。
2026-10-15 10:53
郑毓洋
华创证券发布研报称,维持中国宏桥(01378)“推荐”评级。
2026-10-15 10:43
陈雯芳
该行预计第三季经调整净利润将同比减7%至650亿元人民币,主要受人工智能投资拖累以及摊占联营利润占比可能降低的影响
2026-10-15 10:37
郑毓洋
该行认为,相关措施对天工国际的潜在影响被过度放大。该行维持对天工国际的“买入”评级,目标价为5.00港元。
2026-10-15 20:28
黄晓冬
创新管线方面,公司现有创新产品持续放量,同时在研管线丰富,多个重磅产品有望上市并带来充足现金流。
2026-10-15 17:38
郑毓洋
复盘3Q26互联网大模型发展,判断模型能力上界依旧是决定差异化定价能力的关键,每任务成本下降及Agent化有望为调用量快速增长提供支撑。
2026-10-15 16:25
严文才
申万宏源维持中船防务(00317)“买入”评级,预计26Q1-3归母净利11—12.5亿元(26Q3同比增105%-221%),业绩符合预期。
2026-10-15 16:01
严文才
在利率展望上行、贷款需求复苏及信用成本下降支持下,该行预计香港银行业于2026至2027年恢复收入正增长。
2026-10-15 15:36
李佛
26Q3主品牌及童装线下流水均实现中单位数增长,线上流水同比增长中高单位数,表现符合预期。
2026-10-15 15:25
郑毓洋
花旗指中资电讯第三季增长放缓已反映,焦点转向AI基础设施及股息支持,H股平均股息率约7%。
2026-10-15 15:10
严文才
第三季高基数下IP玩具股表现分化,行业首选泡泡玛特(09992)“买入”评级,目标价198港元
2026-10-15 14:53
郑毓洋
美银证券维持海信家电(00921)“中性”评级,将H股目标价下调4%至23.4港元(A股目标价下调3%至25.2人民币);预期第三季营收因中国收入疲软下滑中单位数,盈利跌幅与第二季34%相近。
2026-10-15 14:43
严文才
该行预期第三季净利润(剔除汇兑影响及比亚迪电子贡献)达129.5亿元人民币,并列三大催化剂,有望触发市场空头回补。
2026-10-15 14:36
郑毓洋
花旗料哔哩哔哩-W(09626)第三季业绩符预期,但广告受宏观拖累增长放缓,年底《三国志:王道天下》上线为关键催化剂。
2026-10-15 14:17
严文才
高盛下调所覆盖白色家电企业2026年第三季营收及净利预测,反映国内需求弱于预期。该行予美的集团(00300)“买入”评级,H股目标价113港元
2026-10-15 13:58
郑毓洋
花旗料五大内银第三季收入年度同比增长加速至8.8%(第二季7.5%),盈利预计年度同比增长5.5%(第二季3.3%);首选H股建行、农行,预期农行、交行、重农行业绩优于预期。
2026-10-15 13:56
严文才
公司第三季净利润115亿元人民币,年度同比升47%、季度环比升39%,收入增长25%,国内新能源车零售市占率由第二季的22%升至第三季的25%;该行维持“买入”评级,H股目标价134港元。
2026-10-15 13:45
郑毓洋
花旗下调先导智能(00470)评级至“中性”,目标价由63港元大削至24港元。
2026-10-15 13:42
严文才
该行预计第三季盈利年度同比增长将加快至约13%,带动全年盈利年度同比增长约8%至9%。
2026-10-15 11:18
郑毓洋
料公司第三季盈利增速有望加速至约10%,首三季年度同比增长6.8%,对比上半年增长4.9%,为内地大型银行中最高。
2026-10-15 11:06
郑毓洋
敏华发盈警,截至2026年9月底止半年度纯利料同比减少70%至90%,但预计下半财年净利润有望回升约1.8倍至6.64亿港元。
2026-10-15 10:53
郑毓洋
华创证券发布研报称,维持中国宏桥(01378)“推荐”评级。
2026-10-15 10:43
陈雯芳
该行预计第三季经调整净利润将同比减7%至650亿元人民币,主要受人工智能投资拖累以及摊占联营利润占比可能降低的影响
2026-10-15 10:37
郑毓洋
该行认为,相关措施对天工国际的潜在影响被过度放大。该行维持对天工国际的“买入”评级,目标价为5.00港元。
2026-10-15 20:28
黄晓冬
创新管线方面,公司现有创新产品持续放量,同时在研管线丰富,多个重磅产品有望上市并带来充足现金流。
2026-10-15 17:38
郑毓洋
复盘3Q26互联网大模型发展,判断模型能力上界依旧是决定差异化定价能力的关键,每任务成本下降及Agent化有望为调用量快速增长提供支撑。
2026-10-15 16:25
严文才
申万宏源维持中船防务(00317)“买入”评级,预计26Q1-3归母净利11—12.5亿元(26Q3同比增105%-221%),业绩符合预期。
2026-10-15 16:01
严文才
在利率展望上行、贷款需求复苏及信用成本下降支持下,该行预计香港银行业于2026至2027年恢复收入正增长。
2026-10-15 15:36
李佛
26Q3主品牌及童装线下流水均实现中单位数增长,线上流水同比增长中高单位数,表现符合预期。
2026-10-15 15:25
郑毓洋
花旗指中资电讯第三季增长放缓已反映,焦点转向AI基础设施及股息支持,H股平均股息率约7%。
2026-10-15 15:10
严文才
第三季高基数下IP玩具股表现分化,行业首选泡泡玛特(09992)“买入”评级,目标价198港元
2026-10-15 14:53
郑毓洋
美银证券维持海信家电(00921)“中性”评级,将H股目标价下调4%至23.4港元(A股目标价下调3%至25.2人民币);预期第三季营收因中国收入疲软下滑中单位数,盈利跌幅与第二季34%相近。
2026-10-15 14:43
严文才
该行预期第三季净利润(剔除汇兑影响及比亚迪电子贡献)达129.5亿元人民币,并列三大催化剂,有望触发市场空头回补。
2026-10-15 14:36
郑毓洋
花旗料哔哩哔哩-W(09626)第三季业绩符预期,但广告受宏观拖累增长放缓,年底《三国志:王道天下》上线为关键催化剂。
2026-10-15 14:17
严文才
高盛下调所覆盖白色家电企业2026年第三季营收及净利预测,反映国内需求弱于预期。该行予美的集团(00300)“买入”评级,H股目标价113港元
2026-10-15 13:58
郑毓洋
花旗料五大内银第三季收入年度同比增长加速至8.8%(第二季7.5%),盈利预计年度同比增长5.5%(第二季3.3%);首选H股建行、农行,预期农行、交行、重农行业绩优于预期。
2026-10-15 13:56
严文才
公司第三季净利润115亿元人民币,年度同比升47%、季度环比升39%,收入增长25%,国内新能源车零售市占率由第二季的22%升至第三季的25%;该行维持“买入”评级,H股目标价134港元。
2026-10-15 13:45
郑毓洋
花旗下调先导智能(00470)评级至“中性”,目标价由63港元大削至24港元。
2026-10-15 13:42
严文才
该行预计第三季盈利年度同比增长将加快至约13%,带动全年盈利年度同比增长约8%至9%。
2026-10-15 11:18
郑毓洋
料公司第三季盈利增速有望加速至约10%,首三季年度同比增长6.8%,对比上半年增长4.9%,为内地大型银行中最高。
2026-10-15 11:06
郑毓洋
敏华发盈警,截至2026年9月底止半年度纯利料同比减少70%至90%,但预计下半财年净利润有望回升约1.8倍至6.64亿港元。
2026-10-15 10:53
郑毓洋
华创证券发布研报称,维持中国宏桥(01378)“推荐”评级。
2026-10-15 10:43
陈雯芳
该行预计第三季经调整净利润将同比减7%至650亿元人民币,主要受人工智能投资拖累以及摊占联营利润占比可能降低的影响
2026-10-15 10:37
郑毓洋
该行认为,相关措施对天工国际的潜在影响被过度放大。该行维持对天工国际的“买入”评级,目标价为5.00港元。
2026-10-15 20:28
黄晓冬
创新管线方面,公司现有创新产品持续放量,同时在研管线丰富,多个重磅产品有望上市并带来充足现金流。
2026-10-15 17:38
郑毓洋
复盘3Q26互联网大模型发展,判断模型能力上界依旧是决定差异化定价能力的关键,每任务成本下降及Agent化有望为调用量快速增长提供支撑。
2026-10-15 16:25
严文才
申万宏源维持中船防务(00317)“买入”评级,预计26Q1-3归母净利11—12.5亿元(26Q3同比增105%-221%),业绩符合预期。
2026-10-15 16:01
严文才
在利率展望上行、贷款需求复苏及信用成本下降支持下,该行预计香港银行业于2026至2027年恢复收入正增长。
2026-10-15 15:36
李佛
26Q3主品牌及童装线下流水均实现中单位数增长,线上流水同比增长中高单位数,表现符合预期。
2026-10-15 15:25
郑毓洋
花旗指中资电讯第三季增长放缓已反映,焦点转向AI基础设施及股息支持,H股平均股息率约7%。
2026-10-15 15:10
严文才
第三季高基数下IP玩具股表现分化,行业首选泡泡玛特(09992)“买入”评级,目标价198港元
2026-10-15 14:53
郑毓洋
美银证券维持海信家电(00921)“中性”评级,将H股目标价下调4%至23.4港元(A股目标价下调3%至25.2人民币);预期第三季营收因中国收入疲软下滑中单位数,盈利跌幅与第二季34%相近。
2026-10-15 14:43
严文才
该行预期第三季净利润(剔除汇兑影响及比亚迪电子贡献)达129.5亿元人民币,并列三大催化剂,有望触发市场空头回补。
2026-10-15 14:36
郑毓洋
花旗料哔哩哔哩-W(09626)第三季业绩符预期,但广告受宏观拖累增长放缓,年底《三国志:王道天下》上线为关键催化剂。
2026-10-15 14:17
严文才
高盛下调所覆盖白色家电企业2026年第三季营收及净利预测,反映国内需求弱于预期。该行予美的集团(00300)“买入”评级,H股目标价113港元
2026-10-15 13:58
郑毓洋
花旗料五大内银第三季收入年度同比增长加速至8.8%(第二季7.5%),盈利预计年度同比增长5.5%(第二季3.3%);首选H股建行、农行,预期农行、交行、重农行业绩优于预期。
2026-10-15 13:56
严文才
公司第三季净利润115亿元人民币,年度同比升47%、季度环比升39%,收入增长25%,国内新能源车零售市占率由第二季的22%升至第三季的25%;该行维持“买入”评级,H股目标价134港元。
2026-10-15 13:45
郑毓洋
花旗下调先导智能(00470)评级至“中性”,目标价由63港元大削至24港元。
2026-10-15 13:42
严文才
该行预计第三季盈利年度同比增长将加快至约13%,带动全年盈利年度同比增长约8%至9%。
2026-10-15 11:18
郑毓洋
料公司第三季盈利增速有望加速至约10%,首三季年度同比增长6.8%,对比上半年增长4.9%,为内地大型银行中最高。
2026-10-15 11:06
郑毓洋
敏华发盈警,截至2026年9月底止半年度纯利料同比减少70%至90%,但预计下半财年净利润有望回升约1.8倍至6.64亿港元。
2026-10-15 10:53
郑毓洋
华创证券发布研报称,维持中国宏桥(01378)“推荐”评级。
2026-10-15 10:43
陈雯芳
该行预计第三季经调整净利润将同比减7%至650亿元人民币,主要受人工智能投资拖累以及摊占联营利润占比可能降低的影响
2026-10-15 10:37
郑毓洋
该行认为,相关措施对天工国际的潜在影响被过度放大。该行维持对天工国际的“买入”评级,目标价为5.00港元。
2026-10-15 20:28
黄晓冬
创新管线方面,公司现有创新产品持续放量,同时在研管线丰富,多个重磅产品有望上市并带来充足现金流。
2026-10-15 17:38
郑毓洋
复盘3Q26互联网大模型发展,判断模型能力上界依旧是决定差异化定价能力的关键,每任务成本下降及Agent化有望为调用量快速增长提供支撑。
2026-10-15 16:25
严文才
申万宏源维持中船防务(00317)“买入”评级,预计26Q1-3归母净利11—12.5亿元(26Q3同比增105%-221%),业绩符合预期。
2026-10-15 16:01
严文才
在利率展望上行、贷款需求复苏及信用成本下降支持下,该行预计香港银行业于2026至2027年恢复收入正增长。
2026-10-15 15:36
李佛
26Q3主品牌及童装线下流水均实现中单位数增长,线上流水同比增长中高单位数,表现符合预期。
2026-10-15 15:25
郑毓洋
花旗指中资电讯第三季增长放缓已反映,焦点转向AI基础设施及股息支持,H股平均股息率约7%。
2026-10-15 15:10
严文才
第三季高基数下IP玩具股表现分化,行业首选泡泡玛特(09992)“买入”评级,目标价198港元
2026-10-15 14:53
郑毓洋
美银证券维持海信家电(00921)“中性”评级,将H股目标价下调4%至23.4港元(A股目标价下调3%至25.2人民币);预期第三季营收因中国收入疲软下滑中单位数,盈利跌幅与第二季34%相近。
2026-10-15 14:43
严文才
该行预期第三季净利润(剔除汇兑影响及比亚迪电子贡献)达129.5亿元人民币,并列三大催化剂,有望触发市场空头回补。
2026-10-15 14:36
郑毓洋
花旗料哔哩哔哩-W(09626)第三季业绩符预期,但广告受宏观拖累增长放缓,年底《三国志:王道天下》上线为关键催化剂。
2026-10-15 14:17
严文才
高盛下调所覆盖白色家电企业2026年第三季营收及净利预测,反映国内需求弱于预期。该行予美的集团(00300)“买入”评级,H股目标价113港元
2026-10-15 13:58
郑毓洋
花旗料五大内银第三季收入年度同比增长加速至8.8%(第二季7.5%),盈利预计年度同比增长5.5%(第二季3.3%);首选H股建行、农行,预期农行、交行、重农行业绩优于预期。
2026-10-15 13:56
严文才
公司第三季净利润115亿元人民币,年度同比升47%、季度环比升39%,收入增长25%,国内新能源车零售市占率由第二季的22%升至第三季的25%;该行维持“买入”评级,H股目标价134港元。
2026-10-15 13:45
郑毓洋
花旗下调先导智能(00470)评级至“中性”,目标价由63港元大削至24港元。
2026-10-15 13:42
严文才
该行预计第三季盈利年度同比增长将加快至约13%,带动全年盈利年度同比增长约8%至9%。
2026-10-15 11:18
郑毓洋
料公司第三季盈利增速有望加速至约10%,首三季年度同比增长6.8%,对比上半年增长4.9%,为内地大型银行中最高。
2026-10-15 11:06
郑毓洋
敏华发盈警,截至2026年9月底止半年度纯利料同比减少70%至90%,但预计下半财年净利润有望回升约1.8倍至6.64亿港元。
2026-10-15 10:53
郑毓洋
华创证券发布研报称,维持中国宏桥(01378)“推荐”评级。
2026-10-15 10:43
陈雯芳
该行预计第三季经调整净利润将同比减7%至650亿元人民币,主要受人工智能投资拖累以及摊占联营利润占比可能降低的影响
2026-10-15 10:37
郑毓洋
该行认为,相关措施对天工国际的潜在影响被过度放大。该行维持对天工国际的“买入”评级,目标价为5.00港元。
2026-10-15 20:28
黄晓冬
创新管线方面,公司现有创新产品持续放量,同时在研管线丰富,多个重磅产品有望上市并带来充足现金流。
2026-10-15 17:38
郑毓洋
复盘3Q26互联网大模型发展,判断模型能力上界依旧是决定差异化定价能力的关键,每任务成本下降及Agent化有望为调用量快速增长提供支撑。
2026-10-15 16:25
严文才
申万宏源维持中船防务(00317)“买入”评级,预计26Q1-3归母净利11—12.5亿元(26Q3同比增105%-221%),业绩符合预期。
2026-10-15 16:01
严文才
在利率展望上行、贷款需求复苏及信用成本下降支持下,该行预计香港银行业于2026至2027年恢复收入正增长。
2026-10-15 15:36
李佛
26Q3主品牌及童装线下流水均实现中单位数增长,线上流水同比增长中高单位数,表现符合预期。
2026-10-15 15:25
郑毓洋
花旗指中资电讯第三季增长放缓已反映,焦点转向AI基础设施及股息支持,H股平均股息率约7%。
2026-10-15 15:10
严文才
第三季高基数下IP玩具股表现分化,行业首选泡泡玛特(09992)“买入”评级,目标价198港元
2026-10-15 14:53
郑毓洋
美银证券维持海信家电(00921)“中性”评级,将H股目标价下调4%至23.4港元(A股目标价下调3%至25.2人民币);预期第三季营收因中国收入疲软下滑中单位数,盈利跌幅与第二季34%相近。
2026-10-15 14:43
严文才
该行预期第三季净利润(剔除汇兑影响及比亚迪电子贡献)达129.5亿元人民币,并列三大催化剂,有望触发市场空头回补。
2026-10-15 14:36
郑毓洋
花旗料哔哩哔哩-W(09626)第三季业绩符预期,但广告受宏观拖累增长放缓,年底《三国志:王道天下》上线为关键催化剂。
2026-10-15 14:17
严文才
高盛下调所覆盖白色家电企业2026年第三季营收及净利预测,反映国内需求弱于预期。该行予美的集团(00300)“买入”评级,H股目标价113港元
2026-10-15 13:58
郑毓洋
花旗料五大内银第三季收入年度同比增长加速至8.8%(第二季7.5%),盈利预计年度同比增长5.5%(第二季3.3%);首选H股建行、农行,预期农行、交行、重农行业绩优于预期。
2026-10-15 13:56
严文才
公司第三季净利润115亿元人民币,年度同比升47%、季度环比升39%,收入增长25%,国内新能源车零售市占率由第二季的22%升至第三季的25%;该行维持“买入”评级,H股目标价134港元。
2026-10-15 13:45
郑毓洋
花旗下调先导智能(00470)评级至“中性”,目标价由63港元大削至24港元。
2026-10-15 13:42
严文才
该行预计第三季盈利年度同比增长将加快至约13%,带动全年盈利年度同比增长约8%至9%。
2026-10-15 11:18
郑毓洋
料公司第三季盈利增速有望加速至约10%,首三季年度同比增长6.8%,对比上半年增长4.9%,为内地大型银行中最高。
2026-10-15 11:06
郑毓洋
敏华发盈警,截至2026年9月底止半年度纯利料同比减少70%至90%,但预计下半财年净利润有望回升约1.8倍至6.64亿港元。
2026-10-15 10:53
郑毓洋
华创证券发布研报称,维持中国宏桥(01378)“推荐”评级。
2026-10-15 10:43
陈雯芳
该行预计第三季经调整净利润将同比减7%至650亿元人民币,主要受人工智能投资拖累以及摊占联营利润占比可能降低的影响
2026-10-15 10:37
郑毓洋
该行认为,相关措施对天工国际的潜在影响被过度放大。该行维持对天工国际的“买入”评级,目标价为5.00港元。
2026-10-15 20:28
黄晓冬
创新管线方面,公司现有创新产品持续放量,同时在研管线丰富,多个重磅产品有望上市并带来充足现金流。
2026-10-15 17:38
郑毓洋
复盘3Q26互联网大模型发展,判断模型能力上界依旧是决定差异化定价能力的关键,每任务成本下降及Agent化有望为调用量快速增长提供支撑。
2026-10-15 16:25
严文才
申万宏源维持中船防务(00317)“买入”评级,预计26Q1-3归母净利11—12.5亿元(26Q3同比增105%-221%),业绩符合预期。
2026-10-15 16:01
严文才
在利率展望上行、贷款需求复苏及信用成本下降支持下,该行预计香港银行业于2026至2027年恢复收入正增长。
2026-10-15 15:36
李佛
26Q3主品牌及童装线下流水均实现中单位数增长,线上流水同比增长中高单位数,表现符合预期。
2026-10-15 15:25
郑毓洋
花旗指中资电讯第三季增长放缓已反映,焦点转向AI基础设施及股息支持,H股平均股息率约7%。
2026-10-15 15:10
严文才
第三季高基数下IP玩具股表现分化,行业首选泡泡玛特(09992)“买入”评级,目标价198港元
2026-10-15 14:53
郑毓洋
美银证券维持海信家电(00921)“中性”评级,将H股目标价下调4%至23.4港元(A股目标价下调3%至25.2人民币);预期第三季营收因中国收入疲软下滑中单位数,盈利跌幅与第二季34%相近。
2026-10-15 14:43
严文才
该行预期第三季净利润(剔除汇兑影响及比亚迪电子贡献)达129.5亿元人民币,并列三大催化剂,有望触发市场空头回补。
2026-10-15 14:36
郑毓洋
花旗料哔哩哔哩-W(09626)第三季业绩符预期,但广告受宏观拖累增长放缓,年底《三国志:王道天下》上线为关键催化剂。
2026-10-15 14:17
严文才
高盛下调所覆盖白色家电企业2026年第三季营收及净利预测,反映国内需求弱于预期。该行予美的集团(00300)“买入”评级,H股目标价113港元
2026-10-15 13:58
郑毓洋
花旗料五大内银第三季收入年度同比增长加速至8.8%(第二季7.5%),盈利预计年度同比增长5.5%(第二季3.3%);首选H股建行、农行,预期农行、交行、重农行业绩优于预期。
2026-10-15 13:56
严文才
公司第三季净利润115亿元人民币,年度同比升47%、季度环比升39%,收入增长25%,国内新能源车零售市占率由第二季的22%升至第三季的25%;该行维持“买入”评级,H股目标价134港元。
2026-10-15 13:45
郑毓洋
花旗下调先导智能(00470)评级至“中性”,目标价由63港元大削至24港元。
2026-10-15 13:42
严文才
该行预计第三季盈利年度同比增长将加快至约13%,带动全年盈利年度同比增长约8%至9%。
2026-10-15 11:18
郑毓洋
料公司第三季盈利增速有望加速至约10%,首三季年度同比增长6.8%,对比上半年增长4.9%,为内地大型银行中最高。
2026-10-15 11:06
郑毓洋
敏华发盈警,截至2026年9月底止半年度纯利料同比减少70%至90%,但预计下半财年净利润有望回升约1.8倍至6.64亿港元。
2026-10-15 10:53
郑毓洋
华创证券发布研报称,维持中国宏桥(01378)“推荐”评级。
2026-10-15 10:43
陈雯芳
该行预计第三季经调整净利润将同比减7%至650亿元人民币,主要受人工智能投资拖累以及摊占联营利润占比可能降低的影响
2026-10-15 10:37
郑毓洋
该行认为,相关措施对天工国际的潜在影响被过度放大。该行维持对天工国际的“买入”评级,目标价为5.00港元。
2026-10-15 20:28
黄晓冬
创新管线方面,公司现有创新产品持续放量,同时在研管线丰富,多个重磅产品有望上市并带来充足现金流。
2026-10-15 17:38
郑毓洋
复盘3Q26互联网大模型发展,判断模型能力上界依旧是决定差异化定价能力的关键,每任务成本下降及Agent化有望为调用量快速增长提供支撑。
2026-10-15 16:25
严文才
申万宏源维持中船防务(00317)“买入”评级,预计26Q1-3归母净利11—12.5亿元(26Q3同比增105%-221%),业绩符合预期。
2026-10-15 16:01
严文才
在利率展望上行、贷款需求复苏及信用成本下降支持下,该行预计香港银行业于2026至2027年恢复收入正增长。
2026-10-15 15:36
李佛
26Q3主品牌及童装线下流水均实现中单位数增长,线上流水同比增长中高单位数,表现符合预期。
2026-10-15 15:25
郑毓洋
花旗指中资电讯第三季增长放缓已反映,焦点转向AI基础设施及股息支持,H股平均股息率约7%。
2026-10-15 15:10
严文才
第三季高基数下IP玩具股表现分化,行业首选泡泡玛特(09992)“买入”评级,目标价198港元
2026-10-15 14:53
郑毓洋
美银证券维持海信家电(00921)“中性”评级,将H股目标价下调4%至23.4港元(A股目标价下调3%至25.2人民币);预期第三季营收因中国收入疲软下滑中单位数,盈利跌幅与第二季34%相近。
2026-10-15 14:43
严文才
该行预期第三季净利润(剔除汇兑影响及比亚迪电子贡献)达129.5亿元人民币,并列三大催化剂,有望触发市场空头回补。
2026-10-15 14:36
郑毓洋
花旗料哔哩哔哩-W(09626)第三季业绩符预期,但广告受宏观拖累增长放缓,年底《三国志:王道天下》上线为关键催化剂。
2026-10-15 14:17
严文才
高盛下调所覆盖白色家电企业2026年第三季营收及净利预测,反映国内需求弱于预期。该行予美的集团(00300)“买入”评级,H股目标价113港元
2026-10-15 13:58
郑毓洋
花旗料五大内银第三季收入年度同比增长加速至8.8%(第二季7.5%),盈利预计年度同比增长5.5%(第二季3.3%);首选H股建行、农行,预期农行、交行、重农行业绩优于预期。
2026-10-15 13:56
严文才
公司第三季净利润115亿元人民币,年度同比升47%、季度环比升39%,收入增长25%,国内新能源车零售市占率由第二季的22%升至第三季的25%;该行维持“买入”评级,H股目标价134港元。
2026-10-15 13:45
郑毓洋
花旗下调先导智能(00470)评级至“中性”,目标价由63港元大削至24港元。
2026-10-15 13:42
严文才
该行预计第三季盈利年度同比增长将加快至约13%,带动全年盈利年度同比增长约8%至9%。
2026-10-15 11:18
郑毓洋
料公司第三季盈利增速有望加速至约10%,首三季年度同比增长6.8%,对比上半年增长4.9%,为内地大型银行中最高。
2026-10-15 11:06
郑毓洋
敏华发盈警,截至2026年9月底止半年度纯利料同比减少70%至90%,但预计下半财年净利润有望回升约1.8倍至6.64亿港元。
2026-10-15 10:53
郑毓洋
华创证券发布研报称,维持中国宏桥(01378)“推荐”评级。
2026-10-15 10:43
陈雯芳
该行预计第三季经调整净利润将同比减7%至650亿元人民币,主要受人工智能投资拖累以及摊占联营利润占比可能降低的影响
2026-10-15 10:37
郑毓洋
该行认为,相关措施对天工国际的潜在影响被过度放大。该行维持对天工国际的“买入”评级,目标价为5.00港元。
2026-10-15 20:28
黄晓冬
创新管线方面,公司现有创新产品持续放量,同时在研管线丰富,多个重磅产品有望上市并带来充足现金流。
2026-10-15 17:38
郑毓洋
复盘3Q26互联网大模型发展,判断模型能力上界依旧是决定差异化定价能力的关键,每任务成本下降及Agent化有望为调用量快速增长提供支撑。
2026-10-15 16:25
严文才
申万宏源维持中船防务(00317)“买入”评级,预计26Q1-3归母净利11—12.5亿元(26Q3同比增105%-221%),业绩符合预期。
2026-10-15 16:01
严文才
在利率展望上行、贷款需求复苏及信用成本下降支持下,该行预计香港银行业于2026至2027年恢复收入正增长。
2026-10-15 15:36
李佛
26Q3主品牌及童装线下流水均实现中单位数增长,线上流水同比增长中高单位数,表现符合预期。
2026-10-15 15:25
郑毓洋
花旗指中资电讯第三季增长放缓已反映,焦点转向AI基础设施及股息支持,H股平均股息率约7%。
2026-10-15 15:10
严文才
第三季高基数下IP玩具股表现分化,行业首选泡泡玛特(09992)“买入”评级,目标价198港元
2026-10-15 14:53
郑毓洋
美银证券维持海信家电(00921)“中性”评级,将H股目标价下调4%至23.4港元(A股目标价下调3%至25.2人民币);预期第三季营收因中国收入疲软下滑中单位数,盈利跌幅与第二季34%相近。
2026-10-15 14:43
严文才
该行预期第三季净利润(剔除汇兑影响及比亚迪电子贡献)达129.5亿元人民币,并列三大催化剂,有望触发市场空头回补。
2026-10-15 14:36
郑毓洋
花旗料哔哩哔哩-W(09626)第三季业绩符预期,但广告受宏观拖累增长放缓,年底《三国志:王道天下》上线为关键催化剂。
2026-10-15 14:17
严文才
高盛下调所覆盖白色家电企业2026年第三季营收及净利预测,反映国内需求弱于预期。该行予美的集团(00300)“买入”评级,H股目标价113港元
2026-10-15 13:58
郑毓洋
花旗料五大内银第三季收入年度同比增长加速至8.8%(第二季7.5%),盈利预计年度同比增长5.5%(第二季3.3%);首选H股建行、农行,预期农行、交行、重农行业绩优于预期。
2026-10-15 13:56
严文才
公司第三季净利润115亿元人民币,年度同比升47%、季度环比升39%,收入增长25%,国内新能源车零售市占率由第二季的22%升至第三季的25%;该行维持“买入”评级,H股目标价134港元。
2026-10-15 13:45
郑毓洋
花旗下调先导智能(00470)评级至“中性”,目标价由63港元大削至24港元。
2026-10-15 13:42
严文才
该行预计第三季盈利年度同比增长将加快至约13%,带动全年盈利年度同比增长约8%至9%。
2026-10-15 11:18
郑毓洋
料公司第三季盈利增速有望加速至约10%,首三季年度同比增长6.8%,对比上半年增长4.9%,为内地大型银行中最高。
2026-10-15 11:06
郑毓洋
敏华发盈警,截至2026年9月底止半年度纯利料同比减少70%至90%,但预计下半财年净利润有望回升约1.8倍至6.64亿港元。
2026-10-15 10:53
郑毓洋
华创证券发布研报称,维持中国宏桥(01378)“推荐”评级。
2026-10-15 10:43
陈雯芳
该行预计第三季经调整净利润将同比减7%至650亿元人民币,主要受人工智能投资拖累以及摊占联营利润占比可能降低的影响
2026-10-15 10:37
郑毓洋
该行认为,相关措施对天工国际的潜在影响被过度放大。该行维持对天工国际的“买入”评级,目标价为5.00港元。
2026-10-15 20:28
黄晓冬
创新管线方面,公司现有创新产品持续放量,同时在研管线丰富,多个重磅产品有望上市并带来充足现金流。
2026-10-15 17:38
郑毓洋
复盘3Q26互联网大模型发展,判断模型能力上界依旧是决定差异化定价能力的关键,每任务成本下降及Agent化有望为调用量快速增长提供支撑。
2026-10-15 16:25
严文才
申万宏源维持中船防务(00317)“买入”评级,预计26Q1-3归母净利11—12.5亿元(26Q3同比增105%-221%),业绩符合预期。
2026-10-15 16:01
严文才
在利率展望上行、贷款需求复苏及信用成本下降支持下,该行预计香港银行业于2026至2027年恢复收入正增长。
2026-10-15 15:36
李佛
26Q3主品牌及童装线下流水均实现中单位数增长,线上流水同比增长中高单位数,表现符合预期。
2026-10-15 15:25
郑毓洋
花旗指中资电讯第三季增长放缓已反映,焦点转向AI基础设施及股息支持,H股平均股息率约7%。
2026-10-15 15:10
严文才
第三季高基数下IP玩具股表现分化,行业首选泡泡玛特(09992)“买入”评级,目标价198港元
2026-10-15 14:53
郑毓洋
美银证券维持海信家电(00921)“中性”评级,将H股目标价下调4%至23.4港元(A股目标价下调3%至25.2人民币);预期第三季营收因中国收入疲软下滑中单位数,盈利跌幅与第二季34%相近。
2026-10-15 14:43
严文才
该行预期第三季净利润(剔除汇兑影响及比亚迪电子贡献)达129.5亿元人民币,并列三大催化剂,有望触发市场空头回补。
2026-10-15 14:36
郑毓洋
花旗料哔哩哔哩-W(09626)第三季业绩符预期,但广告受宏观拖累增长放缓,年底《三国志:王道天下》上线为关键催化剂。
2026-10-15 14:17
严文才
高盛下调所覆盖白色家电企业2026年第三季营收及净利预测,反映国内需求弱于预期。该行予美的集团(00300)“买入”评级,H股目标价113港元
2026-10-15 13:58
郑毓洋
花旗料五大内银第三季收入年度同比增长加速至8.8%(第二季7.5%),盈利预计年度同比增长5.5%(第二季3.3%);首选H股建行、农行,预期农行、交行、重农行业绩优于预期。
2026-10-15 13:56
严文才
公司第三季净利润115亿元人民币,年度同比升47%、季度环比升39%,收入增长25%,国内新能源车零售市占率由第二季的22%升至第三季的25%;该行维持“买入”评级,H股目标价134港元。
2026-10-15 13:45
郑毓洋
花旗下调先导智能(00470)评级至“中性”,目标价由63港元大削至24港元。
2026-10-15 13:42
严文才
该行预计第三季盈利年度同比增长将加快至约13%,带动全年盈利年度同比增长约8%至9%。
2026-10-15 11:18
郑毓洋
料公司第三季盈利增速有望加速至约10%,首三季年度同比增长6.8%,对比上半年增长4.9%,为内地大型银行中最高。
2026-10-15 11:06
郑毓洋
敏华发盈警,截至2026年9月底止半年度纯利料同比减少70%至90%,但预计下半财年净利润有望回升约1.8倍至6.64亿港元。
2026-10-15 10:53
郑毓洋
华创证券发布研报称,维持中国宏桥(01378)“推荐”评级。
2026-10-15 10:43
陈雯芳
该行预计第三季经调整净利润将同比减7%至650亿元人民币,主要受人工智能投资拖累以及摊占联营利润占比可能降低的影响
2026-10-15 10:37
郑毓洋


 扫码下载智通APP