





广发证券认为,阅文集团深化IP+AI战略或进一步提升IP开发效率,反哺创作者收益,形成优质内容到商业化的正向循环,短漫剧业务有望受益于OPC产能扩充和分发渠道多元化,带动收入和利润双向提升。
2026-10-20 09:17
宋芝萦
可灵AI正式全量上线Kling 4.0,并同步升级创作页面;此前,4.0 Flash已于9月28日向部分用户开放体验。
2026-10-19 16:23
陈宇锋
国泰海通预计公司2026-2028年归母净利润分别为9.36/16.05/20.73亿元。
2026-10-19 15:52
陈宇锋
西部证券预计26年港交所归母净利润同比+11.5%至197.9亿元。
2026-10-19 15:30
陈宇锋
公司产品侧拥有优势,比如Workbuddy为腾讯模型更新提供了高价值方向,看好腾讯整体生态能力。
2026-10-19 15:12
陈宇锋
公司有望围绕同一客户进一步提供版权保护及变现服务,加强内容生产与既有版权业务的协同。
2026-10-19 14:52
陈宇锋
公司宣派末期股息每股1.06港元及特别股息每股0.75港元,连同中期股息0.52港元,全年每股派息2.33港元,对应派息比率约110%。
2026-10-19 14:32
陈宇锋
兴业证券相信随着业绩的逐步兑现,股价将进入新的上升通道。
2026-10-19 14:18
陈宇锋
中国银河证券认为,建发国际集团凭借差异化及优质产品收获市场口碑,开发业务聚焦核心城市,土地储备充足,预计2026-2028年核心归母净利润分别为33.25亿元、35.28亿元及37.76亿元。
2026-10-19 14:07
宋芝萦
该行预计公司2027财年-2029财年EPS分别为0.03、0.04和0.05元。
2026-10-19 14:00
陈宇锋
光大证券认为,随着高毛利产品占比提升及产品结构优化,上海复旦盈利弹性有望进一步释放,高端FPGA及卫星通信相关产品有望持续受益于国产替代和商业航天产业链发展。
2026-10-19 13:46
宋芝萦
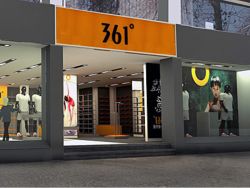
公司线上侧重专供款、爆款与联名货品,预估新兴社交平台贡献更高增速,电商渠道兼顾流水增长以及盈利质量。
2026-10-19 13:43
陈宇锋
中金认为,周生生中国大陆第三季度同店销售同比增长4%,在行业承压背景下仍保持正增长,展现经营韧性,产品组合优化及核心门店升级有望进一步增强经营韧性。
2026-10-19 11:26
宋芝萦
中金预计,四季度粮食发运、冬季煤炭补库及长航线货流有望支撑干散货运输需求,太平洋航运较高的运价覆盖率提升四季度收益确定性,看好小船运价后续表现。
2026-10-19 09:56
宋芝萦
中金认为,AI正从消费者搜索延伸至商家广告投放和日常经营工作流,有望帮助商家挖掘新的经营机会,并看好阿里巴巴云计算和AI的成长空间。
2026-10-19 09:22
宋芝萦
中金预计恒隆地产第三季度内地商场零售额同比增速进一步放缓至低单位数水平,2026年第四季度至2027年第一季度零售额同比变化或继续呈现弱势态势,但现金利润、派息能力及资产负债表料维持稳健。
2026-10-19 09:10
宋芝萦
恒生指数公司将于2026年11月20日(星期五)收盘后公布恒生系列指数调整的正式结果,并将于12月7日(星期一)正式实施。
2026-10-19 07:57
李佛
相比有人驾驶矿卡,单台无人矿卡的人工成本可节约46万元/年,若是纯电无人矿卡,可进一步节约大概20万元能耗成本,经济效益强
2026-10-16 16:01
郑毓洋
26Q3公司营收同比-6%,环比+18%,分业务看,雾化ODM/HNB/自有品牌营收同比+2%/-48%/+5%
2026-10-16 15:33
郑毓洋
该行估计第四季铜产量季度环比跌6%,但仍预期全年铜产量年度同比增长3%。
2026-10-16 15:02
郑毓洋
广发证券认为,阅文集团深化IP+AI战略或进一步提升IP开发效率,反哺创作者收益,形成优质内容到商业化的正向循环,短漫剧业务有望受益于OPC产能扩充和分发渠道多元化,带动收入和利润双向提升。
2026-10-20 09:17
宋芝萦
可灵AI正式全量上线Kling 4.0,并同步升级创作页面;此前,4.0 Flash已于9月28日向部分用户开放体验。
2026-10-19 16:23
陈宇锋
国泰海通预计公司2026-2028年归母净利润分别为9.36/16.05/20.73亿元。
2026-10-19 15:52
陈宇锋
西部证券预计26年港交所归母净利润同比+11.5%至197.9亿元。
2026-10-19 15:30
陈宇锋
公司产品侧拥有优势,比如Workbuddy为腾讯模型更新提供了高价值方向,看好腾讯整体生态能力。
2026-10-19 15:12
陈宇锋
公司有望围绕同一客户进一步提供版权保护及变现服务,加强内容生产与既有版权业务的协同。
2026-10-19 14:52
陈宇锋
公司宣派末期股息每股1.06港元及特别股息每股0.75港元,连同中期股息0.52港元,全年每股派息2.33港元,对应派息比率约110%。
2026-10-19 14:32
陈宇锋
兴业证券相信随着业绩的逐步兑现,股价将进入新的上升通道。
2026-10-19 14:18
陈宇锋
中国银河证券认为,建发国际集团凭借差异化及优质产品收获市场口碑,开发业务聚焦核心城市,土地储备充足,预计2026-2028年核心归母净利润分别为33.25亿元、35.28亿元及37.76亿元。
2026-10-19 14:07
宋芝萦
该行预计公司2027财年-2029财年EPS分别为0.03、0.04和0.05元。
2026-10-19 14:00
陈宇锋
光大证券认为,随着高毛利产品占比提升及产品结构优化,上海复旦盈利弹性有望进一步释放,高端FPGA及卫星通信相关产品有望持续受益于国产替代和商业航天产业链发展。
2026-10-19 13:46
宋芝萦
公司线上侧重专供款、爆款与联名货品,预估新兴社交平台贡献更高增速,电商渠道兼顾流水增长以及盈利质量。
2026-10-19 13:43
陈宇锋
中金认为,周生生中国大陆第三季度同店销售同比增长4%,在行业承压背景下仍保持正增长,展现经营韧性,产品组合优化及核心门店升级有望进一步增强经营韧性。
2026-10-19 11:26
宋芝萦
中金预计,四季度粮食发运、冬季煤炭补库及长航线货流有望支撑干散货运输需求,太平洋航运较高的运价覆盖率提升四季度收益确定性,看好小船运价后续表现。
2026-10-19 09:56
宋芝萦
中金认为,AI正从消费者搜索延伸至商家广告投放和日常经营工作流,有望帮助商家挖掘新的经营机会,并看好阿里巴巴云计算和AI的成长空间。
2026-10-19 09:22
宋芝萦
中金预计恒隆地产第三季度内地商场零售额同比增速进一步放缓至低单位数水平,2026年第四季度至2027年第一季度零售额同比变化或继续呈现弱势态势,但现金利润、派息能力及资产负债表料维持稳健。
2026-10-19 09:10
宋芝萦
恒生指数公司将于2026年11月20日(星期五)收盘后公布恒生系列指数调整的正式结果,并将于12月7日(星期一)正式实施。
2026-10-19 07:57
李佛
相比有人驾驶矿卡,单台无人矿卡的人工成本可节约46万元/年,若是纯电无人矿卡,可进一步节约大概20万元能耗成本,经济效益强
2026-10-16 16:01
郑毓洋
26Q3公司营收同比-6%,环比+18%,分业务看,雾化ODM/HNB/自有品牌营收同比+2%/-48%/+5%
2026-10-16 15:33
郑毓洋
该行估计第四季铜产量季度环比跌6%,但仍预期全年铜产量年度同比增长3%。
2026-10-16 15:02
郑毓洋
广发证券认为,阅文集团深化IP+AI战略或进一步提升IP开发效率,反哺创作者收益,形成优质内容到商业化的正向循环,短漫剧业务有望受益于OPC产能扩充和分发渠道多元化,带动收入和利润双向提升。
2026-10-20 09:17
宋芝萦
可灵AI正式全量上线Kling 4.0,并同步升级创作页面;此前,4.0 Flash已于9月28日向部分用户开放体验。
2026-10-19 16:23
陈宇锋
国泰海通预计公司2026-2028年归母净利润分别为9.36/16.05/20.73亿元。
2026-10-19 15:52
陈宇锋
西部证券预计26年港交所归母净利润同比+11.5%至197.9亿元。
2026-10-19 15:30
陈宇锋
公司产品侧拥有优势,比如Workbuddy为腾讯模型更新提供了高价值方向,看好腾讯整体生态能力。
2026-10-19 15:12
陈宇锋
公司有望围绕同一客户进一步提供版权保护及变现服务,加强内容生产与既有版权业务的协同。
2026-10-19 14:52
陈宇锋
公司宣派末期股息每股1.06港元及特别股息每股0.75港元,连同中期股息0.52港元,全年每股派息2.33港元,对应派息比率约110%。
2026-10-19 14:32
陈宇锋
兴业证券相信随着业绩的逐步兑现,股价将进入新的上升通道。
2026-10-19 14:18
陈宇锋
中国银河证券认为,建发国际集团凭借差异化及优质产品收获市场口碑,开发业务聚焦核心城市,土地储备充足,预计2026-2028年核心归母净利润分别为33.25亿元、35.28亿元及37.76亿元。
2026-10-19 14:07
宋芝萦
该行预计公司2027财年-2029财年EPS分别为0.03、0.04和0.05元。
2026-10-19 14:00
陈宇锋
光大证券认为,随着高毛利产品占比提升及产品结构优化,上海复旦盈利弹性有望进一步释放,高端FPGA及卫星通信相关产品有望持续受益于国产替代和商业航天产业链发展。
2026-10-19 13:46
宋芝萦
公司线上侧重专供款、爆款与联名货品,预估新兴社交平台贡献更高增速,电商渠道兼顾流水增长以及盈利质量。
2026-10-19 13:43
陈宇锋
中金认为,周生生中国大陆第三季度同店销售同比增长4%,在行业承压背景下仍保持正增长,展现经营韧性,产品组合优化及核心门店升级有望进一步增强经营韧性。
2026-10-19 11:26
宋芝萦
中金预计,四季度粮食发运、冬季煤炭补库及长航线货流有望支撑干散货运输需求,太平洋航运较高的运价覆盖率提升四季度收益确定性,看好小船运价后续表现。
2026-10-19 09:56
宋芝萦
中金认为,AI正从消费者搜索延伸至商家广告投放和日常经营工作流,有望帮助商家挖掘新的经营机会,并看好阿里巴巴云计算和AI的成长空间。
2026-10-19 09:22
宋芝萦
中金预计恒隆地产第三季度内地商场零售额同比增速进一步放缓至低单位数水平,2026年第四季度至2027年第一季度零售额同比变化或继续呈现弱势态势,但现金利润、派息能力及资产负债表料维持稳健。
2026-10-19 09:10
宋芝萦
恒生指数公司将于2026年11月20日(星期五)收盘后公布恒生系列指数调整的正式结果,并将于12月7日(星期一)正式实施。
2026-10-19 07:57
李佛
相比有人驾驶矿卡,单台无人矿卡的人工成本可节约46万元/年,若是纯电无人矿卡,可进一步节约大概20万元能耗成本,经济效益强
2026-10-16 16:01
郑毓洋
26Q3公司营收同比-6%,环比+18%,分业务看,雾化ODM/HNB/自有品牌营收同比+2%/-48%/+5%
2026-10-16 15:33
郑毓洋
该行估计第四季铜产量季度环比跌6%,但仍预期全年铜产量年度同比增长3%。
2026-10-16 15:02
郑毓洋
广发证券认为,阅文集团深化IP+AI战略或进一步提升IP开发效率,反哺创作者收益,形成优质内容到商业化的正向循环,短漫剧业务有望受益于OPC产能扩充和分发渠道多元化,带动收入和利润双向提升。
2026-10-20 09:17
宋芝萦
可灵AI正式全量上线Kling 4.0,并同步升级创作页面;此前,4.0 Flash已于9月28日向部分用户开放体验。
2026-10-19 16:23
陈宇锋
国泰海通预计公司2026-2028年归母净利润分别为9.36/16.05/20.73亿元。
2026-10-19 15:52
陈宇锋
西部证券预计26年港交所归母净利润同比+11.5%至197.9亿元。
2026-10-19 15:30
陈宇锋
公司产品侧拥有优势,比如Workbuddy为腾讯模型更新提供了高价值方向,看好腾讯整体生态能力。
2026-10-19 15:12
陈宇锋
公司有望围绕同一客户进一步提供版权保护及变现服务,加强内容生产与既有版权业务的协同。
2026-10-19 14:52
陈宇锋
公司宣派末期股息每股1.06港元及特别股息每股0.75港元,连同中期股息0.52港元,全年每股派息2.33港元,对应派息比率约110%。
2026-10-19 14:32
陈宇锋
兴业证券相信随着业绩的逐步兑现,股价将进入新的上升通道。
2026-10-19 14:18
陈宇锋
中国银河证券认为,建发国际集团凭借差异化及优质产品收获市场口碑,开发业务聚焦核心城市,土地储备充足,预计2026-2028年核心归母净利润分别为33.25亿元、35.28亿元及37.76亿元。
2026-10-19 14:07
宋芝萦
该行预计公司2027财年-2029财年EPS分别为0.03、0.04和0.05元。
2026-10-19 14:00
陈宇锋
光大证券认为,随着高毛利产品占比提升及产品结构优化,上海复旦盈利弹性有望进一步释放,高端FPGA及卫星通信相关产品有望持续受益于国产替代和商业航天产业链发展。
2026-10-19 13:46
宋芝萦
公司线上侧重专供款、爆款与联名货品,预估新兴社交平台贡献更高增速,电商渠道兼顾流水增长以及盈利质量。
2026-10-19 13:43
陈宇锋
中金认为,周生生中国大陆第三季度同店销售同比增长4%,在行业承压背景下仍保持正增长,展现经营韧性,产品组合优化及核心门店升级有望进一步增强经营韧性。
2026-10-19 11:26
宋芝萦
中金预计,四季度粮食发运、冬季煤炭补库及长航线货流有望支撑干散货运输需求,太平洋航运较高的运价覆盖率提升四季度收益确定性,看好小船运价后续表现。
2026-10-19 09:56
宋芝萦
中金认为,AI正从消费者搜索延伸至商家广告投放和日常经营工作流,有望帮助商家挖掘新的经营机会,并看好阿里巴巴云计算和AI的成长空间。
2026-10-19 09:22
宋芝萦
中金预计恒隆地产第三季度内地商场零售额同比增速进一步放缓至低单位数水平,2026年第四季度至2027年第一季度零售额同比变化或继续呈现弱势态势,但现金利润、派息能力及资产负债表料维持稳健。
2026-10-19 09:10
宋芝萦
恒生指数公司将于2026年11月20日(星期五)收盘后公布恒生系列指数调整的正式结果,并将于12月7日(星期一)正式实施。
2026-10-19 07:57
李佛
相比有人驾驶矿卡,单台无人矿卡的人工成本可节约46万元/年,若是纯电无人矿卡,可进一步节约大概20万元能耗成本,经济效益强
2026-10-16 16:01
郑毓洋
26Q3公司营收同比-6%,环比+18%,分业务看,雾化ODM/HNB/自有品牌营收同比+2%/-48%/+5%
2026-10-16 15:33
郑毓洋
该行估计第四季铜产量季度环比跌6%,但仍预期全年铜产量年度同比增长3%。
2026-10-16 15:02
郑毓洋
广发证券认为,阅文集团深化IP+AI战略或进一步提升IP开发效率,反哺创作者收益,形成优质内容到商业化的正向循环,短漫剧业务有望受益于OPC产能扩充和分发渠道多元化,带动收入和利润双向提升。
2026-10-20 09:17
宋芝萦
可灵AI正式全量上线Kling 4.0,并同步升级创作页面;此前,4.0 Flash已于9月28日向部分用户开放体验。
2026-10-19 16:23
陈宇锋
国泰海通预计公司2026-2028年归母净利润分别为9.36/16.05/20.73亿元。
2026-10-19 15:52
陈宇锋
西部证券预计26年港交所归母净利润同比+11.5%至197.9亿元。
2026-10-19 15:30
陈宇锋
公司产品侧拥有优势,比如Workbuddy为腾讯模型更新提供了高价值方向,看好腾讯整体生态能力。
2026-10-19 15:12
陈宇锋
公司有望围绕同一客户进一步提供版权保护及变现服务,加强内容生产与既有版权业务的协同。
2026-10-19 14:52
陈宇锋
公司宣派末期股息每股1.06港元及特别股息每股0.75港元,连同中期股息0.52港元,全年每股派息2.33港元,对应派息比率约110%。
2026-10-19 14:32
陈宇锋
兴业证券相信随着业绩的逐步兑现,股价将进入新的上升通道。
2026-10-19 14:18
陈宇锋
中国银河证券认为,建发国际集团凭借差异化及优质产品收获市场口碑,开发业务聚焦核心城市,土地储备充足,预计2026-2028年核心归母净利润分别为33.25亿元、35.28亿元及37.76亿元。
2026-10-19 14:07
宋芝萦
该行预计公司2027财年-2029财年EPS分别为0.03、0.04和0.05元。
2026-10-19 14:00
陈宇锋
光大证券认为,随着高毛利产品占比提升及产品结构优化,上海复旦盈利弹性有望进一步释放,高端FPGA及卫星通信相关产品有望持续受益于国产替代和商业航天产业链发展。
2026-10-19 13:46
宋芝萦
公司线上侧重专供款、爆款与联名货品,预估新兴社交平台贡献更高增速,电商渠道兼顾流水增长以及盈利质量。
2026-10-19 13:43
陈宇锋
中金认为,周生生中国大陆第三季度同店销售同比增长4%,在行业承压背景下仍保持正增长,展现经营韧性,产品组合优化及核心门店升级有望进一步增强经营韧性。
2026-10-19 11:26
宋芝萦
中金预计,四季度粮食发运、冬季煤炭补库及长航线货流有望支撑干散货运输需求,太平洋航运较高的运价覆盖率提升四季度收益确定性,看好小船运价后续表现。
2026-10-19 09:56
宋芝萦
中金认为,AI正从消费者搜索延伸至商家广告投放和日常经营工作流,有望帮助商家挖掘新的经营机会,并看好阿里巴巴云计算和AI的成长空间。
2026-10-19 09:22
宋芝萦
中金预计恒隆地产第三季度内地商场零售额同比增速进一步放缓至低单位数水平,2026年第四季度至2027年第一季度零售额同比变化或继续呈现弱势态势,但现金利润、派息能力及资产负债表料维持稳健。
2026-10-19 09:10
宋芝萦
恒生指数公司将于2026年11月20日(星期五)收盘后公布恒生系列指数调整的正式结果,并将于12月7日(星期一)正式实施。
2026-10-19 07:57
李佛
相比有人驾驶矿卡,单台无人矿卡的人工成本可节约46万元/年,若是纯电无人矿卡,可进一步节约大概20万元能耗成本,经济效益强
2026-10-16 16:01
郑毓洋
26Q3公司营收同比-6%,环比+18%,分业务看,雾化ODM/HNB/自有品牌营收同比+2%/-48%/+5%
2026-10-16 15:33
郑毓洋
该行估计第四季铜产量季度环比跌6%,但仍预期全年铜产量年度同比增长3%。
2026-10-16 15:02
郑毓洋
广发证券认为,阅文集团深化IP+AI战略或进一步提升IP开发效率,反哺创作者收益,形成优质内容到商业化的正向循环,短漫剧业务有望受益于OPC产能扩充和分发渠道多元化,带动收入和利润双向提升。
2026-10-20 09:17
宋芝萦
可灵AI正式全量上线Kling 4.0,并同步升级创作页面;此前,4.0 Flash已于9月28日向部分用户开放体验。
2026-10-19 16:23
陈宇锋
国泰海通预计公司2026-2028年归母净利润分别为9.36/16.05/20.73亿元。
2026-10-19 15:52
陈宇锋
西部证券预计26年港交所归母净利润同比+11.5%至197.9亿元。
2026-10-19 15:30
陈宇锋
公司产品侧拥有优势,比如Workbuddy为腾讯模型更新提供了高价值方向,看好腾讯整体生态能力。
2026-10-19 15:12
陈宇锋
公司有望围绕同一客户进一步提供版权保护及变现服务,加强内容生产与既有版权业务的协同。
2026-10-19 14:52
陈宇锋
公司宣派末期股息每股1.06港元及特别股息每股0.75港元,连同中期股息0.52港元,全年每股派息2.33港元,对应派息比率约110%。
2026-10-19 14:32
陈宇锋
兴业证券相信随着业绩的逐步兑现,股价将进入新的上升通道。
2026-10-19 14:18
陈宇锋
中国银河证券认为,建发国际集团凭借差异化及优质产品收获市场口碑,开发业务聚焦核心城市,土地储备充足,预计2026-2028年核心归母净利润分别为33.25亿元、35.28亿元及37.76亿元。
2026-10-19 14:07
宋芝萦
该行预计公司2027财年-2029财年EPS分别为0.03、0.04和0.05元。
2026-10-19 14:00
陈宇锋
光大证券认为,随着高毛利产品占比提升及产品结构优化,上海复旦盈利弹性有望进一步释放,高端FPGA及卫星通信相关产品有望持续受益于国产替代和商业航天产业链发展。
2026-10-19 13:46
宋芝萦
公司线上侧重专供款、爆款与联名货品,预估新兴社交平台贡献更高增速,电商渠道兼顾流水增长以及盈利质量。
2026-10-19 13:43
陈宇锋
中金认为,周生生中国大陆第三季度同店销售同比增长4%,在行业承压背景下仍保持正增长,展现经营韧性,产品组合优化及核心门店升级有望进一步增强经营韧性。
2026-10-19 11:26
宋芝萦
中金预计,四季度粮食发运、冬季煤炭补库及长航线货流有望支撑干散货运输需求,太平洋航运较高的运价覆盖率提升四季度收益确定性,看好小船运价后续表现。
2026-10-19 09:56
宋芝萦
中金认为,AI正从消费者搜索延伸至商家广告投放和日常经营工作流,有望帮助商家挖掘新的经营机会,并看好阿里巴巴云计算和AI的成长空间。
2026-10-19 09:22
宋芝萦
中金预计恒隆地产第三季度内地商场零售额同比增速进一步放缓至低单位数水平,2026年第四季度至2027年第一季度零售额同比变化或继续呈现弱势态势,但现金利润、派息能力及资产负债表料维持稳健。
2026-10-19 09:10
宋芝萦
恒生指数公司将于2026年11月20日(星期五)收盘后公布恒生系列指数调整的正式结果,并将于12月7日(星期一)正式实施。
2026-10-19 07:57
李佛
相比有人驾驶矿卡,单台无人矿卡的人工成本可节约46万元/年,若是纯电无人矿卡,可进一步节约大概20万元能耗成本,经济效益强
2026-10-16 16:01
郑毓洋
26Q3公司营收同比-6%,环比+18%,分业务看,雾化ODM/HNB/自有品牌营收同比+2%/-48%/+5%
2026-10-16 15:33
郑毓洋
该行估计第四季铜产量季度环比跌6%,但仍预期全年铜产量年度同比增长3%。
2026-10-16 15:02
郑毓洋
广发证券认为,阅文集团深化IP+AI战略或进一步提升IP开发效率,反哺创作者收益,形成优质内容到商业化的正向循环,短漫剧业务有望受益于OPC产能扩充和分发渠道多元化,带动收入和利润双向提升。
2026-10-20 09:17
宋芝萦
可灵AI正式全量上线Kling 4.0,并同步升级创作页面;此前,4.0 Flash已于9月28日向部分用户开放体验。
2026-10-19 16:23
陈宇锋
国泰海通预计公司2026-2028年归母净利润分别为9.36/16.05/20.73亿元。
2026-10-19 15:52
陈宇锋
西部证券预计26年港交所归母净利润同比+11.5%至197.9亿元。
2026-10-19 15:30
陈宇锋
公司产品侧拥有优势,比如Workbuddy为腾讯模型更新提供了高价值方向,看好腾讯整体生态能力。
2026-10-19 15:12
陈宇锋
公司有望围绕同一客户进一步提供版权保护及变现服务,加强内容生产与既有版权业务的协同。
2026-10-19 14:52
陈宇锋
公司宣派末期股息每股1.06港元及特别股息每股0.75港元,连同中期股息0.52港元,全年每股派息2.33港元,对应派息比率约110%。
2026-10-19 14:32
陈宇锋
兴业证券相信随着业绩的逐步兑现,股价将进入新的上升通道。
2026-10-19 14:18
陈宇锋
中国银河证券认为,建发国际集团凭借差异化及优质产品收获市场口碑,开发业务聚焦核心城市,土地储备充足,预计2026-2028年核心归母净利润分别为33.25亿元、35.28亿元及37.76亿元。
2026-10-19 14:07
宋芝萦
该行预计公司2027财年-2029财年EPS分别为0.03、0.04和0.05元。
2026-10-19 14:00
陈宇锋
光大证券认为,随着高毛利产品占比提升及产品结构优化,上海复旦盈利弹性有望进一步释放,高端FPGA及卫星通信相关产品有望持续受益于国产替代和商业航天产业链发展。
2026-10-19 13:46
宋芝萦
公司线上侧重专供款、爆款与联名货品,预估新兴社交平台贡献更高增速,电商渠道兼顾流水增长以及盈利质量。
2026-10-19 13:43
陈宇锋
中金认为,周生生中国大陆第三季度同店销售同比增长4%,在行业承压背景下仍保持正增长,展现经营韧性,产品组合优化及核心门店升级有望进一步增强经营韧性。
2026-10-19 11:26
宋芝萦
中金预计,四季度粮食发运、冬季煤炭补库及长航线货流有望支撑干散货运输需求,太平洋航运较高的运价覆盖率提升四季度收益确定性,看好小船运价后续表现。
2026-10-19 09:56
宋芝萦
中金认为,AI正从消费者搜索延伸至商家广告投放和日常经营工作流,有望帮助商家挖掘新的经营机会,并看好阿里巴巴云计算和AI的成长空间。
2026-10-19 09:22
宋芝萦
中金预计恒隆地产第三季度内地商场零售额同比增速进一步放缓至低单位数水平,2026年第四季度至2027年第一季度零售额同比变化或继续呈现弱势态势,但现金利润、派息能力及资产负债表料维持稳健。
2026-10-19 09:10
宋芝萦
恒生指数公司将于2026年11月20日(星期五)收盘后公布恒生系列指数调整的正式结果,并将于12月7日(星期一)正式实施。
2026-10-19 07:57
李佛
相比有人驾驶矿卡,单台无人矿卡的人工成本可节约46万元/年,若是纯电无人矿卡,可进一步节约大概20万元能耗成本,经济效益强
2026-10-16 16:01
郑毓洋
26Q3公司营收同比-6%,环比+18%,分业务看,雾化ODM/HNB/自有品牌营收同比+2%/-48%/+5%
2026-10-16 15:33
郑毓洋
该行估计第四季铜产量季度环比跌6%,但仍预期全年铜产量年度同比增长3%。
2026-10-16 15:02
郑毓洋
广发证券认为,阅文集团深化IP+AI战略或进一步提升IP开发效率,反哺创作者收益,形成优质内容到商业化的正向循环,短漫剧业务有望受益于OPC产能扩充和分发渠道多元化,带动收入和利润双向提升。
2026-10-20 09:17
宋芝萦
可灵AI正式全量上线Kling 4.0,并同步升级创作页面;此前,4.0 Flash已于9月28日向部分用户开放体验。
2026-10-19 16:23
陈宇锋
国泰海通预计公司2026-2028年归母净利润分别为9.36/16.05/20.73亿元。
2026-10-19 15:52
陈宇锋
西部证券预计26年港交所归母净利润同比+11.5%至197.9亿元。
2026-10-19 15:30
陈宇锋
公司产品侧拥有优势,比如Workbuddy为腾讯模型更新提供了高价值方向,看好腾讯整体生态能力。
2026-10-19 15:12
陈宇锋
公司有望围绕同一客户进一步提供版权保护及变现服务,加强内容生产与既有版权业务的协同。
2026-10-19 14:52
陈宇锋
公司宣派末期股息每股1.06港元及特别股息每股0.75港元,连同中期股息0.52港元,全年每股派息2.33港元,对应派息比率约110%。
2026-10-19 14:32
陈宇锋
兴业证券相信随着业绩的逐步兑现,股价将进入新的上升通道。
2026-10-19 14:18
陈宇锋
中国银河证券认为,建发国际集团凭借差异化及优质产品收获市场口碑,开发业务聚焦核心城市,土地储备充足,预计2026-2028年核心归母净利润分别为33.25亿元、35.28亿元及37.76亿元。
2026-10-19 14:07
宋芝萦
该行预计公司2027财年-2029财年EPS分别为0.03、0.04和0.05元。
2026-10-19 14:00
陈宇锋
光大证券认为,随着高毛利产品占比提升及产品结构优化,上海复旦盈利弹性有望进一步释放,高端FPGA及卫星通信相关产品有望持续受益于国产替代和商业航天产业链发展。
2026-10-19 13:46
宋芝萦
公司线上侧重专供款、爆款与联名货品,预估新兴社交平台贡献更高增速,电商渠道兼顾流水增长以及盈利质量。
2026-10-19 13:43
陈宇锋
中金认为,周生生中国大陆第三季度同店销售同比增长4%,在行业承压背景下仍保持正增长,展现经营韧性,产品组合优化及核心门店升级有望进一步增强经营韧性。
2026-10-19 11:26
宋芝萦
中金预计,四季度粮食发运、冬季煤炭补库及长航线货流有望支撑干散货运输需求,太平洋航运较高的运价覆盖率提升四季度收益确定性,看好小船运价后续表现。
2026-10-19 09:56
宋芝萦
中金认为,AI正从消费者搜索延伸至商家广告投放和日常经营工作流,有望帮助商家挖掘新的经营机会,并看好阿里巴巴云计算和AI的成长空间。
2026-10-19 09:22
宋芝萦
中金预计恒隆地产第三季度内地商场零售额同比增速进一步放缓至低单位数水平,2026年第四季度至2027年第一季度零售额同比变化或继续呈现弱势态势,但现金利润、派息能力及资产负债表料维持稳健。
2026-10-19 09:10
宋芝萦
恒生指数公司将于2026年11月20日(星期五)收盘后公布恒生系列指数调整的正式结果,并将于12月7日(星期一)正式实施。
2026-10-19 07:57
李佛
相比有人驾驶矿卡,单台无人矿卡的人工成本可节约46万元/年,若是纯电无人矿卡,可进一步节约大概20万元能耗成本,经济效益强
2026-10-16 16:01
郑毓洋
26Q3公司营收同比-6%,环比+18%,分业务看,雾化ODM/HNB/自有品牌营收同比+2%/-48%/+5%
2026-10-16 15:33
郑毓洋
该行估计第四季铜产量季度环比跌6%,但仍预期全年铜产量年度同比增长3%。
2026-10-16 15:02
郑毓洋
广发证券认为,阅文集团深化IP+AI战略或进一步提升IP开发效率,反哺创作者收益,形成优质内容到商业化的正向循环,短漫剧业务有望受益于OPC产能扩充和分发渠道多元化,带动收入和利润双向提升。
2026-10-20 09:17
宋芝萦
可灵AI正式全量上线Kling 4.0,并同步升级创作页面;此前,4.0 Flash已于9月28日向部分用户开放体验。
2026-10-19 16:23
陈宇锋
国泰海通预计公司2026-2028年归母净利润分别为9.36/16.05/20.73亿元。
2026-10-19 15:52
陈宇锋
西部证券预计26年港交所归母净利润同比+11.5%至197.9亿元。
2026-10-19 15:30
陈宇锋
公司产品侧拥有优势,比如Workbuddy为腾讯模型更新提供了高价值方向,看好腾讯整体生态能力。
2026-10-19 15:12
陈宇锋
公司有望围绕同一客户进一步提供版权保护及变现服务,加强内容生产与既有版权业务的协同。
2026-10-19 14:52
陈宇锋
公司宣派末期股息每股1.06港元及特别股息每股0.75港元,连同中期股息0.52港元,全年每股派息2.33港元,对应派息比率约110%。
2026-10-19 14:32
陈宇锋
兴业证券相信随着业绩的逐步兑现,股价将进入新的上升通道。
2026-10-19 14:18
陈宇锋
中国银河证券认为,建发国际集团凭借差异化及优质产品收获市场口碑,开发业务聚焦核心城市,土地储备充足,预计2026-2028年核心归母净利润分别为33.25亿元、35.28亿元及37.76亿元。
2026-10-19 14:07
宋芝萦
该行预计公司2027财年-2029财年EPS分别为0.03、0.04和0.05元。
2026-10-19 14:00
陈宇锋
光大证券认为,随着高毛利产品占比提升及产品结构优化,上海复旦盈利弹性有望进一步释放,高端FPGA及卫星通信相关产品有望持续受益于国产替代和商业航天产业链发展。
2026-10-19 13:46
宋芝萦
公司线上侧重专供款、爆款与联名货品,预估新兴社交平台贡献更高增速,电商渠道兼顾流水增长以及盈利质量。
2026-10-19 13:43
陈宇锋
中金认为,周生生中国大陆第三季度同店销售同比增长4%,在行业承压背景下仍保持正增长,展现经营韧性,产品组合优化及核心门店升级有望进一步增强经营韧性。
2026-10-19 11:26
宋芝萦
中金预计,四季度粮食发运、冬季煤炭补库及长航线货流有望支撑干散货运输需求,太平洋航运较高的运价覆盖率提升四季度收益确定性,看好小船运价后续表现。
2026-10-19 09:56
宋芝萦
中金认为,AI正从消费者搜索延伸至商家广告投放和日常经营工作流,有望帮助商家挖掘新的经营机会,并看好阿里巴巴云计算和AI的成长空间。
2026-10-19 09:22
宋芝萦
中金预计恒隆地产第三季度内地商场零售额同比增速进一步放缓至低单位数水平,2026年第四季度至2027年第一季度零售额同比变化或继续呈现弱势态势,但现金利润、派息能力及资产负债表料维持稳健。
2026-10-19 09:10
宋芝萦
恒生指数公司将于2026年11月20日(星期五)收盘后公布恒生系列指数调整的正式结果,并将于12月7日(星期一)正式实施。
2026-10-19 07:57
李佛
相比有人驾驶矿卡,单台无人矿卡的人工成本可节约46万元/年,若是纯电无人矿卡,可进一步节约大概20万元能耗成本,经济效益强
2026-10-16 16:01
郑毓洋
26Q3公司营收同比-6%,环比+18%,分业务看,雾化ODM/HNB/自有品牌营收同比+2%/-48%/+5%
2026-10-16 15:33
郑毓洋
该行估计第四季铜产量季度环比跌6%,但仍预期全年铜产量年度同比增长3%。
2026-10-16 15:02
郑毓洋
广发证券认为,阅文集团深化IP+AI战略或进一步提升IP开发效率,反哺创作者收益,形成优质内容到商业化的正向循环,短漫剧业务有望受益于OPC产能扩充和分发渠道多元化,带动收入和利润双向提升。
2026-10-20 09:17
宋芝萦
可灵AI正式全量上线Kling 4.0,并同步升级创作页面;此前,4.0 Flash已于9月28日向部分用户开放体验。
2026-10-19 16:23
陈宇锋
国泰海通预计公司2026-2028年归母净利润分别为9.36/16.05/20.73亿元。
2026-10-19 15:52
陈宇锋
西部证券预计26年港交所归母净利润同比+11.5%至197.9亿元。
2026-10-19 15:30
陈宇锋
公司产品侧拥有优势,比如Workbuddy为腾讯模型更新提供了高价值方向,看好腾讯整体生态能力。
2026-10-19 15:12
陈宇锋
公司有望围绕同一客户进一步提供版权保护及变现服务,加强内容生产与既有版权业务的协同。
2026-10-19 14:52
陈宇锋
公司宣派末期股息每股1.06港元及特别股息每股0.75港元,连同中期股息0.52港元,全年每股派息2.33港元,对应派息比率约110%。
2026-10-19 14:32
陈宇锋
兴业证券相信随着业绩的逐步兑现,股价将进入新的上升通道。
2026-10-19 14:18
陈宇锋
中国银河证券认为,建发国际集团凭借差异化及优质产品收获市场口碑,开发业务聚焦核心城市,土地储备充足,预计2026-2028年核心归母净利润分别为33.25亿元、35.28亿元及37.76亿元。
2026-10-19 14:07
宋芝萦
该行预计公司2027财年-2029财年EPS分别为0.03、0.04和0.05元。
2026-10-19 14:00
陈宇锋
光大证券认为,随着高毛利产品占比提升及产品结构优化,上海复旦盈利弹性有望进一步释放,高端FPGA及卫星通信相关产品有望持续受益于国产替代和商业航天产业链发展。
2026-10-19 13:46
宋芝萦
公司线上侧重专供款、爆款与联名货品,预估新兴社交平台贡献更高增速,电商渠道兼顾流水增长以及盈利质量。
2026-10-19 13:43
陈宇锋
中金认为,周生生中国大陆第三季度同店销售同比增长4%,在行业承压背景下仍保持正增长,展现经营韧性,产品组合优化及核心门店升级有望进一步增强经营韧性。
2026-10-19 11:26
宋芝萦
中金预计,四季度粮食发运、冬季煤炭补库及长航线货流有望支撑干散货运输需求,太平洋航运较高的运价覆盖率提升四季度收益确定性,看好小船运价后续表现。
2026-10-19 09:56
宋芝萦
中金认为,AI正从消费者搜索延伸至商家广告投放和日常经营工作流,有望帮助商家挖掘新的经营机会,并看好阿里巴巴云计算和AI的成长空间。
2026-10-19 09:22
宋芝萦
中金预计恒隆地产第三季度内地商场零售额同比增速进一步放缓至低单位数水平,2026年第四季度至2027年第一季度零售额同比变化或继续呈现弱势态势,但现金利润、派息能力及资产负债表料维持稳健。
2026-10-19 09:10
宋芝萦
恒生指数公司将于2026年11月20日(星期五)收盘后公布恒生系列指数调整的正式结果,并将于12月7日(星期一)正式实施。
2026-10-19 07:57
李佛
相比有人驾驶矿卡,单台无人矿卡的人工成本可节约46万元/年,若是纯电无人矿卡,可进一步节约大概20万元能耗成本,经济效益强
2026-10-16 16:01
郑毓洋
26Q3公司营收同比-6%,环比+18%,分业务看,雾化ODM/HNB/自有品牌营收同比+2%/-48%/+5%
2026-10-16 15:33
郑毓洋
该行估计第四季铜产量季度环比跌6%,但仍预期全年铜产量年度同比增长3%。
2026-10-16 15:02
郑毓洋
广发证券认为,阅文集团深化IP+AI战略或进一步提升IP开发效率,反哺创作者收益,形成优质内容到商业化的正向循环,短漫剧业务有望受益于OPC产能扩充和分发渠道多元化,带动收入和利润双向提升。
2026-10-20 09:17
宋芝萦
可灵AI正式全量上线Kling 4.0,并同步升级创作页面;此前,4.0 Flash已于9月28日向部分用户开放体验。
2026-10-19 16:23
陈宇锋
国泰海通预计公司2026-2028年归母净利润分别为9.36/16.05/20.73亿元。
2026-10-19 15:52
陈宇锋
西部证券预计26年港交所归母净利润同比+11.5%至197.9亿元。
2026-10-19 15:30
陈宇锋
公司产品侧拥有优势,比如Workbuddy为腾讯模型更新提供了高价值方向,看好腾讯整体生态能力。
2026-10-19 15:12
陈宇锋
公司有望围绕同一客户进一步提供版权保护及变现服务,加强内容生产与既有版权业务的协同。
2026-10-19 14:52
陈宇锋
公司宣派末期股息每股1.06港元及特别股息每股0.75港元,连同中期股息0.52港元,全年每股派息2.33港元,对应派息比率约110%。
2026-10-19 14:32
陈宇锋
兴业证券相信随着业绩的逐步兑现,股价将进入新的上升通道。
2026-10-19 14:18
陈宇锋
中国银河证券认为,建发国际集团凭借差异化及优质产品收获市场口碑,开发业务聚焦核心城市,土地储备充足,预计2026-2028年核心归母净利润分别为33.25亿元、35.28亿元及37.76亿元。
2026-10-19 14:07
宋芝萦
该行预计公司2027财年-2029财年EPS分别为0.03、0.04和0.05元。
2026-10-19 14:00
陈宇锋
光大证券认为,随着高毛利产品占比提升及产品结构优化,上海复旦盈利弹性有望进一步释放,高端FPGA及卫星通信相关产品有望持续受益于国产替代和商业航天产业链发展。
2026-10-19 13:46
宋芝萦
公司线上侧重专供款、爆款与联名货品,预估新兴社交平台贡献更高增速,电商渠道兼顾流水增长以及盈利质量。
2026-10-19 13:43
陈宇锋
中金认为,周生生中国大陆第三季度同店销售同比增长4%,在行业承压背景下仍保持正增长,展现经营韧性,产品组合优化及核心门店升级有望进一步增强经营韧性。
2026-10-19 11:26
宋芝萦
中金预计,四季度粮食发运、冬季煤炭补库及长航线货流有望支撑干散货运输需求,太平洋航运较高的运价覆盖率提升四季度收益确定性,看好小船运价后续表现。
2026-10-19 09:56
宋芝萦
中金认为,AI正从消费者搜索延伸至商家广告投放和日常经营工作流,有望帮助商家挖掘新的经营机会,并看好阿里巴巴云计算和AI的成长空间。
2026-10-19 09:22
宋芝萦
中金预计恒隆地产第三季度内地商场零售额同比增速进一步放缓至低单位数水平,2026年第四季度至2027年第一季度零售额同比变化或继续呈现弱势态势,但现金利润、派息能力及资产负债表料维持稳健。
2026-10-19 09:10
宋芝萦
恒生指数公司将于2026年11月20日(星期五)收盘后公布恒生系列指数调整的正式结果,并将于12月7日(星期一)正式实施。
2026-10-19 07:57
李佛
相比有人驾驶矿卡,单台无人矿卡的人工成本可节约46万元/年,若是纯电无人矿卡,可进一步节约大概20万元能耗成本,经济效益强
2026-10-16 16:01
郑毓洋
26Q3公司营收同比-6%,环比+18%,分业务看,雾化ODM/HNB/自有品牌营收同比+2%/-48%/+5%
2026-10-16 15:33
郑毓洋
该行估计第四季铜产量季度环比跌6%,但仍预期全年铜产量年度同比增长3%。
2026-10-16 15:02
郑毓洋
广发证券认为,阅文集团深化IP+AI战略或进一步提升IP开发效率,反哺创作者收益,形成优质内容到商业化的正向循环,短漫剧业务有望受益于OPC产能扩充和分发渠道多元化,带动收入和利润双向提升。
2026-10-20 09:17
宋芝萦
可灵AI正式全量上线Kling 4.0,并同步升级创作页面;此前,4.0 Flash已于9月28日向部分用户开放体验。
2026-10-19 16:23
陈宇锋
国泰海通预计公司2026-2028年归母净利润分别为9.36/16.05/20.73亿元。
2026-10-19 15:52
陈宇锋
西部证券预计26年港交所归母净利润同比+11.5%至197.9亿元。
2026-10-19 15:30
陈宇锋
公司产品侧拥有优势,比如Workbuddy为腾讯模型更新提供了高价值方向,看好腾讯整体生态能力。
2026-10-19 15:12
陈宇锋
公司有望围绕同一客户进一步提供版权保护及变现服务,加强内容生产与既有版权业务的协同。
2026-10-19 14:52
陈宇锋
公司宣派末期股息每股1.06港元及特别股息每股0.75港元,连同中期股息0.52港元,全年每股派息2.33港元,对应派息比率约110%。
2026-10-19 14:32
陈宇锋
兴业证券相信随着业绩的逐步兑现,股价将进入新的上升通道。
2026-10-19 14:18
陈宇锋
中国银河证券认为,建发国际集团凭借差异化及优质产品收获市场口碑,开发业务聚焦核心城市,土地储备充足,预计2026-2028年核心归母净利润分别为33.25亿元、35.28亿元及37.76亿元。
2026-10-19 14:07
宋芝萦
该行预计公司2027财年-2029财年EPS分别为0.03、0.04和0.05元。
2026-10-19 14:00
陈宇锋
光大证券认为,随着高毛利产品占比提升及产品结构优化,上海复旦盈利弹性有望进一步释放,高端FPGA及卫星通信相关产品有望持续受益于国产替代和商业航天产业链发展。
2026-10-19 13:46
宋芝萦
公司线上侧重专供款、爆款与联名货品,预估新兴社交平台贡献更高增速,电商渠道兼顾流水增长以及盈利质量。
2026-10-19 13:43
陈宇锋
中金认为,周生生中国大陆第三季度同店销售同比增长4%,在行业承压背景下仍保持正增长,展现经营韧性,产品组合优化及核心门店升级有望进一步增强经营韧性。
2026-10-19 11:26
宋芝萦
中金预计,四季度粮食发运、冬季煤炭补库及长航线货流有望支撑干散货运输需求,太平洋航运较高的运价覆盖率提升四季度收益确定性,看好小船运价后续表现。
2026-10-19 09:56
宋芝萦
中金认为,AI正从消费者搜索延伸至商家广告投放和日常经营工作流,有望帮助商家挖掘新的经营机会,并看好阿里巴巴云计算和AI的成长空间。
2026-10-19 09:22
宋芝萦
中金预计恒隆地产第三季度内地商场零售额同比增速进一步放缓至低单位数水平,2026年第四季度至2027年第一季度零售额同比变化或继续呈现弱势态势,但现金利润、派息能力及资产负债表料维持稳健。
2026-10-19 09:10
宋芝萦
恒生指数公司将于2026年11月20日(星期五)收盘后公布恒生系列指数调整的正式结果,并将于12月7日(星期一)正式实施。
2026-10-19 07:57
李佛
相比有人驾驶矿卡,单台无人矿卡的人工成本可节约46万元/年,若是纯电无人矿卡,可进一步节约大概20万元能耗成本,经济效益强
2026-10-16 16:01
郑毓洋
26Q3公司营收同比-6%,环比+18%,分业务看,雾化ODM/HNB/自有品牌营收同比+2%/-48%/+5%
2026-10-16 15:33
郑毓洋
该行估计第四季铜产量季度环比跌6%,但仍预期全年铜产量年度同比增长3%。
2026-10-16 15:02
郑毓洋
广发证券认为,阅文集团深化IP+AI战略或进一步提升IP开发效率,反哺创作者收益,形成优质内容到商业化的正向循环,短漫剧业务有望受益于OPC产能扩充和分发渠道多元化,带动收入和利润双向提升。
2026-10-20 09:17
宋芝萦
可灵AI正式全量上线Kling 4.0,并同步升级创作页面;此前,4.0 Flash已于9月28日向部分用户开放体验。
2026-10-19 16:23
陈宇锋
国泰海通预计公司2026-2028年归母净利润分别为9.36/16.05/20.73亿元。
2026-10-19 15:52
陈宇锋
西部证券预计26年港交所归母净利润同比+11.5%至197.9亿元。
2026-10-19 15:30
陈宇锋
公司产品侧拥有优势,比如Workbuddy为腾讯模型更新提供了高价值方向,看好腾讯整体生态能力。
2026-10-19 15:12
陈宇锋
公司有望围绕同一客户进一步提供版权保护及变现服务,加强内容生产与既有版权业务的协同。
2026-10-19 14:52
陈宇锋
公司宣派末期股息每股1.06港元及特别股息每股0.75港元,连同中期股息0.52港元,全年每股派息2.33港元,对应派息比率约110%。
2026-10-19 14:32
陈宇锋
兴业证券相信随着业绩的逐步兑现,股价将进入新的上升通道。
2026-10-19 14:18
陈宇锋
中国银河证券认为,建发国际集团凭借差异化及优质产品收获市场口碑,开发业务聚焦核心城市,土地储备充足,预计2026-2028年核心归母净利润分别为33.25亿元、35.28亿元及37.76亿元。
2026-10-19 14:07
宋芝萦
该行预计公司2027财年-2029财年EPS分别为0.03、0.04和0.05元。
2026-10-19 14:00
陈宇锋
光大证券认为,随着高毛利产品占比提升及产品结构优化,上海复旦盈利弹性有望进一步释放,高端FPGA及卫星通信相关产品有望持续受益于国产替代和商业航天产业链发展。
2026-10-19 13:46
宋芝萦
公司线上侧重专供款、爆款与联名货品,预估新兴社交平台贡献更高增速,电商渠道兼顾流水增长以及盈利质量。
2026-10-19 13:43
陈宇锋
中金认为,周生生中国大陆第三季度同店销售同比增长4%,在行业承压背景下仍保持正增长,展现经营韧性,产品组合优化及核心门店升级有望进一步增强经营韧性。
2026-10-19 11:26
宋芝萦
中金预计,四季度粮食发运、冬季煤炭补库及长航线货流有望支撑干散货运输需求,太平洋航运较高的运价覆盖率提升四季度收益确定性,看好小船运价后续表现。
2026-10-19 09:56
宋芝萦
中金认为,AI正从消费者搜索延伸至商家广告投放和日常经营工作流,有望帮助商家挖掘新的经营机会,并看好阿里巴巴云计算和AI的成长空间。
2026-10-19 09:22
宋芝萦
中金预计恒隆地产第三季度内地商场零售额同比增速进一步放缓至低单位数水平,2026年第四季度至2027年第一季度零售额同比变化或继续呈现弱势态势,但现金利润、派息能力及资产负债表料维持稳健。
2026-10-19 09:10
宋芝萦
恒生指数公司将于2026年11月20日(星期五)收盘后公布恒生系列指数调整的正式结果,并将于12月7日(星期一)正式实施。
2026-10-19 07:57
李佛
相比有人驾驶矿卡,单台无人矿卡的人工成本可节约46万元/年,若是纯电无人矿卡,可进一步节约大概20万元能耗成本,经济效益强
2026-10-16 16:01
郑毓洋
26Q3公司营收同比-6%,环比+18%,分业务看,雾化ODM/HNB/自有品牌营收同比+2%/-48%/+5%
2026-10-16 15:33
郑毓洋
该行估计第四季铜产量季度环比跌6%,但仍预期全年铜产量年度同比增长3%。
2026-10-16 15:02
郑毓洋
广发证券认为,阅文集团深化IP+AI战略或进一步提升IP开发效率,反哺创作者收益,形成优质内容到商业化的正向循环,短漫剧业务有望受益于OPC产能扩充和分发渠道多元化,带动收入和利润双向提升。
2026-10-20 09:17
宋芝萦
可灵AI正式全量上线Kling 4.0,并同步升级创作页面;此前,4.0 Flash已于9月28日向部分用户开放体验。
2026-10-19 16:23
陈宇锋
国泰海通预计公司2026-2028年归母净利润分别为9.36/16.05/20.73亿元。
2026-10-19 15:52
陈宇锋
西部证券预计26年港交所归母净利润同比+11.5%至197.9亿元。
2026-10-19 15:30
陈宇锋
公司产品侧拥有优势,比如Workbuddy为腾讯模型更新提供了高价值方向,看好腾讯整体生态能力。
2026-10-19 15:12
陈宇锋
公司有望围绕同一客户进一步提供版权保护及变现服务,加强内容生产与既有版权业务的协同。
2026-10-19 14:52
陈宇锋
公司宣派末期股息每股1.06港元及特别股息每股0.75港元,连同中期股息0.52港元,全年每股派息2.33港元,对应派息比率约110%。
2026-10-19 14:32
陈宇锋
兴业证券相信随着业绩的逐步兑现,股价将进入新的上升通道。
2026-10-19 14:18
陈宇锋
中国银河证券认为,建发国际集团凭借差异化及优质产品收获市场口碑,开发业务聚焦核心城市,土地储备充足,预计2026-2028年核心归母净利润分别为33.25亿元、35.28亿元及37.76亿元。
2026-10-19 14:07
宋芝萦
该行预计公司2027财年-2029财年EPS分别为0.03、0.04和0.05元。
2026-10-19 14:00
陈宇锋
光大证券认为,随着高毛利产品占比提升及产品结构优化,上海复旦盈利弹性有望进一步释放,高端FPGA及卫星通信相关产品有望持续受益于国产替代和商业航天产业链发展。
2026-10-19 13:46
宋芝萦
公司线上侧重专供款、爆款与联名货品,预估新兴社交平台贡献更高增速,电商渠道兼顾流水增长以及盈利质量。
2026-10-19 13:43
陈宇锋
中金认为,周生生中国大陆第三季度同店销售同比增长4%,在行业承压背景下仍保持正增长,展现经营韧性,产品组合优化及核心门店升级有望进一步增强经营韧性。
2026-10-19 11:26
宋芝萦
中金预计,四季度粮食发运、冬季煤炭补库及长航线货流有望支撑干散货运输需求,太平洋航运较高的运价覆盖率提升四季度收益确定性,看好小船运价后续表现。
2026-10-19 09:56
宋芝萦
中金认为,AI正从消费者搜索延伸至商家广告投放和日常经营工作流,有望帮助商家挖掘新的经营机会,并看好阿里巴巴云计算和AI的成长空间。
2026-10-19 09:22
宋芝萦
中金预计恒隆地产第三季度内地商场零售额同比增速进一步放缓至低单位数水平,2026年第四季度至2027年第一季度零售额同比变化或继续呈现弱势态势,但现金利润、派息能力及资产负债表料维持稳健。
2026-10-19 09:10
宋芝萦
恒生指数公司将于2026年11月20日(星期五)收盘后公布恒生系列指数调整的正式结果,并将于12月7日(星期一)正式实施。
2026-10-19 07:57
李佛
相比有人驾驶矿卡,单台无人矿卡的人工成本可节约46万元/年,若是纯电无人矿卡,可进一步节约大概20万元能耗成本,经济效益强
2026-10-16 16:01
郑毓洋
26Q3公司营收同比-6%,环比+18%,分业务看,雾化ODM/HNB/自有品牌营收同比+2%/-48%/+5%
2026-10-16 15:33
郑毓洋
该行估计第四季铜产量季度环比跌6%,但仍预期全年铜产量年度同比增长3%。
2026-10-16 15:02
郑毓洋


 扫码下载智通APP