





花旗将六福集团目标价由31.8港元下调至27.4港元,并将2027至2029财年净利润预测下调10%至17%,维持“买入”评级。
2026-10-27 14:31
宋芝萦
里昂指,中海油服首九个月纯利32亿元人民币,相当于该行及市场全年预测约70%,略低于历史同期约80%的进度,维持“跑赢大市”评级。
2026-10-27 14:30
陈宇锋
药明康德首三季收入同比增长39%至455亿元人民币,纯利同比增长61%至194亿元人民币;管理层进一步上调2026年收入指引至610亿至619亿元人民币。
2026-10-27 14:27
宋芝萦
花旗指出,中兴通讯第三季经营溢利仅约8,800万元人民币,较共识低79%,EBIT利润率收窄至0.2%;惟纯利13亿元人民币,同比急升394%,较共识高30%,主要受金融资产公允值收益6.91亿元人民币带动。
2026-10-27 14:16
陈宇锋
将宁德时代H股评级由“增持”下调至“与大市同步”,目标价由705港元下调44.7%至390港元;A股目标价由500元人民币下调33%至335元人民币,但维持A股“增持”评级。
2026-10-27 14:14
宋芝萦
考虑市场气氛转弱,该行下调2026至2028财年每股盈利预测4%至8%,并将目标价由495港元下调至460港元,维持“买入”评级。
2026-10-27 14:08
宋芝萦
该行上调公司2027及2028年盈利预测6%及9%。
2026-10-27 14:04
陈宇锋
国药控股第三季收入同比大致持平,应占纯利同比增长4%至19.1亿元人民币,主要受惠于有效的费用控制;花旗将目标价由20.4港元微升至20.5港元,维持“买入”评级。
2026-10-27 13:58
宋芝萦
裕元集团发盈警,预期今年首三季纯利将同比下跌约50%至55%,对比2025年同期溢利近2.79亿美元,主要由鞋履制造业务受需求波动、关税、劳工成本上升及产能利用率不均等因素拖累。
2026-10-27 13:54
陈宇锋
花旗认为,腾讯即将举行的2026全球数字生态大会可能成为股价催化剂,预计公司或公布Hy4.0正式版、分享WorkBuddy运营里程碑,并更新腾讯云基础设施升级及全球云扩张策略。
2026-10-27 13:53
宋芝萦
瑞银认为,科伦博泰OptiTROP-Lung06研究数据显示,sac-TMT联合pembrolizumab治疗中国一线PD-L1阴性非鳞状非小细胞肺癌具有潜在同类最佳疗效;OptiTROP-Lung04的最终总生存期数据亦进一步支持其产品竞争力。
2026-10-27 13:34
宋芝萦
富瑞指出,科伦博泰sac-TMT联合pembro治疗一线PD-L1阴性非鳞状非小细胞肺癌的研究显示,无进展生存期达到15个月,优于对照组的5.7个月。
2026-10-27 11:33
宋芝萦
瑞银维持翰森制药“买入”评级及50.8港元目标价,认为Mo-Rez治疗铂耐药卵巢癌的更新数据展现出持久疗效,进一步支持选定剂量及加快全球三期临床开发。
2026-10-27 11:18
宋芝萦
高盛指出,海信家电第三季收入及净利润分别同比下降9%及74%,主要受内需疲弱及成本通胀拖累,但认为相关压力已部分反映在当前估值中。
2026-10-27 10:48
宋芝萦
里昂认为,美国拟将生物科技纳入对外投资限制范围,对中国生物科技授权交易的影响有限,但涉及美国投资的跨境合作模式或面临更严格的监管审查或限制。
2026-10-27 10:33
宋芝萦
华泰证券看好德适生物依托跨模态模型能力、医院合作网络和临床数据积累,持续提升专科模型的开发与商业化效率,预计公司2026-2028年总收入分别为人民币3.33亿元、6.52亿元及12.45亿元。
2026-10-27 10:24
宋芝萦
摩根大通认为,潍柴动力AIDC发电业务增长潜力进一步显现,预计随着产品组合转变,2027年增量利润上行空间将明显扩大。
2026-10-27 10:18
宋芝萦
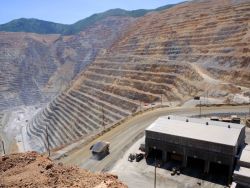
摩根大通维持洛阳钼业“增持”评级及25港元目标价,认为第三季业绩略逊预期,铜单位成本上升及现金流转弱将成为投资者关注重点。
2026-10-27 09:52
宋芝萦
富瑞维持理想汽车“持有”评级及51.1港元目标价,认为公司发布“连山”电动技术体系,反映其正从整车竞争转向完整动力系统的差异化竞争。
2026-10-27 09:47
宋芝萦
国信证券认为,粤港湾智算全面转型为AI智算技术服务商和生态构建平台,在手意向订单超370亿元人民币。
2026-10-27 09:11
宋芝萦
花旗将六福集团目标价由31.8港元下调至27.4港元,并将2027至2029财年净利润预测下调10%至17%,维持“买入”评级。
2026-10-27 14:31
宋芝萦
里昂指,中海油服首九个月纯利32亿元人民币,相当于该行及市场全年预测约70%,略低于历史同期约80%的进度,维持“跑赢大市”评级。
2026-10-27 14:30
陈宇锋
药明康德首三季收入同比增长39%至455亿元人民币,纯利同比增长61%至194亿元人民币;管理层进一步上调2026年收入指引至610亿至619亿元人民币。
2026-10-27 14:27
宋芝萦
花旗指出,中兴通讯第三季经营溢利仅约8,800万元人民币,较共识低79%,EBIT利润率收窄至0.2%;惟纯利13亿元人民币,同比急升394%,较共识高30%,主要受金融资产公允值收益6.91亿元人民币带动。
2026-10-27 14:16
陈宇锋
将宁德时代H股评级由“增持”下调至“与大市同步”,目标价由705港元下调44.7%至390港元;A股目标价由500元人民币下调33%至335元人民币,但维持A股“增持”评级。
2026-10-27 14:14
宋芝萦
考虑市场气氛转弱,该行下调2026至2028财年每股盈利预测4%至8%,并将目标价由495港元下调至460港元,维持“买入”评级。
2026-10-27 14:08
宋芝萦
该行上调公司2027及2028年盈利预测6%及9%。
2026-10-27 14:04
陈宇锋
国药控股第三季收入同比大致持平,应占纯利同比增长4%至19.1亿元人民币,主要受惠于有效的费用控制;花旗将目标价由20.4港元微升至20.5港元,维持“买入”评级。
2026-10-27 13:58
宋芝萦
裕元集团发盈警,预期今年首三季纯利将同比下跌约50%至55%,对比2025年同期溢利近2.79亿美元,主要由鞋履制造业务受需求波动、关税、劳工成本上升及产能利用率不均等因素拖累。
2026-10-27 13:54
陈宇锋
花旗认为,腾讯即将举行的2026全球数字生态大会可能成为股价催化剂,预计公司或公布Hy4.0正式版、分享WorkBuddy运营里程碑,并更新腾讯云基础设施升级及全球云扩张策略。
2026-10-27 13:53
宋芝萦
瑞银认为,科伦博泰OptiTROP-Lung06研究数据显示,sac-TMT联合pembrolizumab治疗中国一线PD-L1阴性非鳞状非小细胞肺癌具有潜在同类最佳疗效;OptiTROP-Lung04的最终总生存期数据亦进一步支持其产品竞争力。
2026-10-27 13:34
宋芝萦
富瑞指出,科伦博泰sac-TMT联合pembro治疗一线PD-L1阴性非鳞状非小细胞肺癌的研究显示,无进展生存期达到15个月,优于对照组的5.7个月。
2026-10-27 11:33
宋芝萦
瑞银维持翰森制药“买入”评级及50.8港元目标价,认为Mo-Rez治疗铂耐药卵巢癌的更新数据展现出持久疗效,进一步支持选定剂量及加快全球三期临床开发。
2026-10-27 11:18
宋芝萦
高盛指出,海信家电第三季收入及净利润分别同比下降9%及74%,主要受内需疲弱及成本通胀拖累,但认为相关压力已部分反映在当前估值中。
2026-10-27 10:48
宋芝萦
里昂认为,美国拟将生物科技纳入对外投资限制范围,对中国生物科技授权交易的影响有限,但涉及美国投资的跨境合作模式或面临更严格的监管审查或限制。
2026-10-27 10:33
宋芝萦
华泰证券看好德适生物依托跨模态模型能力、医院合作网络和临床数据积累,持续提升专科模型的开发与商业化效率,预计公司2026-2028年总收入分别为人民币3.33亿元、6.52亿元及12.45亿元。
2026-10-27 10:24
宋芝萦
摩根大通认为,潍柴动力AIDC发电业务增长潜力进一步显现,预计随着产品组合转变,2027年增量利润上行空间将明显扩大。
2026-10-27 10:18
宋芝萦
摩根大通维持洛阳钼业“增持”评级及25港元目标价,认为第三季业绩略逊预期,铜单位成本上升及现金流转弱将成为投资者关注重点。
2026-10-27 09:52
宋芝萦
富瑞维持理想汽车“持有”评级及51.1港元目标价,认为公司发布“连山”电动技术体系,反映其正从整车竞争转向完整动力系统的差异化竞争。
2026-10-27 09:47
宋芝萦
国信证券认为,粤港湾智算全面转型为AI智算技术服务商和生态构建平台,在手意向订单超370亿元人民币。
2026-10-27 09:11
宋芝萦
花旗将六福集团目标价由31.8港元下调至27.4港元,并将2027至2029财年净利润预测下调10%至17%,维持“买入”评级。
2026-10-27 14:31
宋芝萦
里昂指,中海油服首九个月纯利32亿元人民币,相当于该行及市场全年预测约70%,略低于历史同期约80%的进度,维持“跑赢大市”评级。
2026-10-27 14:30
陈宇锋
药明康德首三季收入同比增长39%至455亿元人民币,纯利同比增长61%至194亿元人民币;管理层进一步上调2026年收入指引至610亿至619亿元人民币。
2026-10-27 14:27
宋芝萦
花旗指出,中兴通讯第三季经营溢利仅约8,800万元人民币,较共识低79%,EBIT利润率收窄至0.2%;惟纯利13亿元人民币,同比急升394%,较共识高30%,主要受金融资产公允值收益6.91亿元人民币带动。
2026-10-27 14:16
陈宇锋
将宁德时代H股评级由“增持”下调至“与大市同步”,目标价由705港元下调44.7%至390港元;A股目标价由500元人民币下调33%至335元人民币,但维持A股“增持”评级。
2026-10-27 14:14
宋芝萦
考虑市场气氛转弱,该行下调2026至2028财年每股盈利预测4%至8%,并将目标价由495港元下调至460港元,维持“买入”评级。
2026-10-27 14:08
宋芝萦
该行上调公司2027及2028年盈利预测6%及9%。
2026-10-27 14:04
陈宇锋
国药控股第三季收入同比大致持平,应占纯利同比增长4%至19.1亿元人民币,主要受惠于有效的费用控制;花旗将目标价由20.4港元微升至20.5港元,维持“买入”评级。
2026-10-27 13:58
宋芝萦
裕元集团发盈警,预期今年首三季纯利将同比下跌约50%至55%,对比2025年同期溢利近2.79亿美元,主要由鞋履制造业务受需求波动、关税、劳工成本上升及产能利用率不均等因素拖累。
2026-10-27 13:54
陈宇锋
花旗认为,腾讯即将举行的2026全球数字生态大会可能成为股价催化剂,预计公司或公布Hy4.0正式版、分享WorkBuddy运营里程碑,并更新腾讯云基础设施升级及全球云扩张策略。
2026-10-27 13:53
宋芝萦
瑞银认为,科伦博泰OptiTROP-Lung06研究数据显示,sac-TMT联合pembrolizumab治疗中国一线PD-L1阴性非鳞状非小细胞肺癌具有潜在同类最佳疗效;OptiTROP-Lung04的最终总生存期数据亦进一步支持其产品竞争力。
2026-10-27 13:34
宋芝萦
富瑞指出,科伦博泰sac-TMT联合pembro治疗一线PD-L1阴性非鳞状非小细胞肺癌的研究显示,无进展生存期达到15个月,优于对照组的5.7个月。
2026-10-27 11:33
宋芝萦
瑞银维持翰森制药“买入”评级及50.8港元目标价,认为Mo-Rez治疗铂耐药卵巢癌的更新数据展现出持久疗效,进一步支持选定剂量及加快全球三期临床开发。
2026-10-27 11:18
宋芝萦
高盛指出,海信家电第三季收入及净利润分别同比下降9%及74%,主要受内需疲弱及成本通胀拖累,但认为相关压力已部分反映在当前估值中。
2026-10-27 10:48
宋芝萦
里昂认为,美国拟将生物科技纳入对外投资限制范围,对中国生物科技授权交易的影响有限,但涉及美国投资的跨境合作模式或面临更严格的监管审查或限制。
2026-10-27 10:33
宋芝萦
华泰证券看好德适生物依托跨模态模型能力、医院合作网络和临床数据积累,持续提升专科模型的开发与商业化效率,预计公司2026-2028年总收入分别为人民币3.33亿元、6.52亿元及12.45亿元。
2026-10-27 10:24
宋芝萦
摩根大通认为,潍柴动力AIDC发电业务增长潜力进一步显现,预计随着产品组合转变,2027年增量利润上行空间将明显扩大。
2026-10-27 10:18
宋芝萦
摩根大通维持洛阳钼业“增持”评级及25港元目标价,认为第三季业绩略逊预期,铜单位成本上升及现金流转弱将成为投资者关注重点。
2026-10-27 09:52
宋芝萦
富瑞维持理想汽车“持有”评级及51.1港元目标价,认为公司发布“连山”电动技术体系,反映其正从整车竞争转向完整动力系统的差异化竞争。
2026-10-27 09:47
宋芝萦
国信证券认为,粤港湾智算全面转型为AI智算技术服务商和生态构建平台,在手意向订单超370亿元人民币。
2026-10-27 09:11
宋芝萦
花旗将六福集团目标价由31.8港元下调至27.4港元,并将2027至2029财年净利润预测下调10%至17%,维持“买入”评级。
2026-10-27 14:31
宋芝萦
里昂指,中海油服首九个月纯利32亿元人民币,相当于该行及市场全年预测约70%,略低于历史同期约80%的进度,维持“跑赢大市”评级。
2026-10-27 14:30
陈宇锋
药明康德首三季收入同比增长39%至455亿元人民币,纯利同比增长61%至194亿元人民币;管理层进一步上调2026年收入指引至610亿至619亿元人民币。
2026-10-27 14:27
宋芝萦
花旗指出,中兴通讯第三季经营溢利仅约8,800万元人民币,较共识低79%,EBIT利润率收窄至0.2%;惟纯利13亿元人民币,同比急升394%,较共识高30%,主要受金融资产公允值收益6.91亿元人民币带动。
2026-10-27 14:16
陈宇锋
将宁德时代H股评级由“增持”下调至“与大市同步”,目标价由705港元下调44.7%至390港元;A股目标价由500元人民币下调33%至335元人民币,但维持A股“增持”评级。
2026-10-27 14:14
宋芝萦
考虑市场气氛转弱,该行下调2026至2028财年每股盈利预测4%至8%,并将目标价由495港元下调至460港元,维持“买入”评级。
2026-10-27 14:08
宋芝萦
该行上调公司2027及2028年盈利预测6%及9%。
2026-10-27 14:04
陈宇锋
国药控股第三季收入同比大致持平,应占纯利同比增长4%至19.1亿元人民币,主要受惠于有效的费用控制;花旗将目标价由20.4港元微升至20.5港元,维持“买入”评级。
2026-10-27 13:58
宋芝萦
裕元集团发盈警,预期今年首三季纯利将同比下跌约50%至55%,对比2025年同期溢利近2.79亿美元,主要由鞋履制造业务受需求波动、关税、劳工成本上升及产能利用率不均等因素拖累。
2026-10-27 13:54
陈宇锋
花旗认为,腾讯即将举行的2026全球数字生态大会可能成为股价催化剂,预计公司或公布Hy4.0正式版、分享WorkBuddy运营里程碑,并更新腾讯云基础设施升级及全球云扩张策略。
2026-10-27 13:53
宋芝萦
瑞银认为,科伦博泰OptiTROP-Lung06研究数据显示,sac-TMT联合pembrolizumab治疗中国一线PD-L1阴性非鳞状非小细胞肺癌具有潜在同类最佳疗效;OptiTROP-Lung04的最终总生存期数据亦进一步支持其产品竞争力。
2026-10-27 13:34
宋芝萦
富瑞指出,科伦博泰sac-TMT联合pembro治疗一线PD-L1阴性非鳞状非小细胞肺癌的研究显示,无进展生存期达到15个月,优于对照组的5.7个月。
2026-10-27 11:33
宋芝萦
瑞银维持翰森制药“买入”评级及50.8港元目标价,认为Mo-Rez治疗铂耐药卵巢癌的更新数据展现出持久疗效,进一步支持选定剂量及加快全球三期临床开发。
2026-10-27 11:18
宋芝萦
高盛指出,海信家电第三季收入及净利润分别同比下降9%及74%,主要受内需疲弱及成本通胀拖累,但认为相关压力已部分反映在当前估值中。
2026-10-27 10:48
宋芝萦
里昂认为,美国拟将生物科技纳入对外投资限制范围,对中国生物科技授权交易的影响有限,但涉及美国投资的跨境合作模式或面临更严格的监管审查或限制。
2026-10-27 10:33
宋芝萦
华泰证券看好德适生物依托跨模态模型能力、医院合作网络和临床数据积累,持续提升专科模型的开发与商业化效率,预计公司2026-2028年总收入分别为人民币3.33亿元、6.52亿元及12.45亿元。
2026-10-27 10:24
宋芝萦
摩根大通认为,潍柴动力AIDC发电业务增长潜力进一步显现,预计随着产品组合转变,2027年增量利润上行空间将明显扩大。
2026-10-27 10:18
宋芝萦
摩根大通维持洛阳钼业“增持”评级及25港元目标价,认为第三季业绩略逊预期,铜单位成本上升及现金流转弱将成为投资者关注重点。
2026-10-27 09:52
宋芝萦
富瑞维持理想汽车“持有”评级及51.1港元目标价,认为公司发布“连山”电动技术体系,反映其正从整车竞争转向完整动力系统的差异化竞争。
2026-10-27 09:47
宋芝萦
国信证券认为,粤港湾智算全面转型为AI智算技术服务商和生态构建平台,在手意向订单超370亿元人民币。
2026-10-27 09:11
宋芝萦
花旗将六福集团目标价由31.8港元下调至27.4港元,并将2027至2029财年净利润预测下调10%至17%,维持“买入”评级。
2026-10-27 14:31
宋芝萦
里昂指,中海油服首九个月纯利32亿元人民币,相当于该行及市场全年预测约70%,略低于历史同期约80%的进度,维持“跑赢大市”评级。
2026-10-27 14:30
陈宇锋
药明康德首三季收入同比增长39%至455亿元人民币,纯利同比增长61%至194亿元人民币;管理层进一步上调2026年收入指引至610亿至619亿元人民币。
2026-10-27 14:27
宋芝萦
花旗指出,中兴通讯第三季经营溢利仅约8,800万元人民币,较共识低79%,EBIT利润率收窄至0.2%;惟纯利13亿元人民币,同比急升394%,较共识高30%,主要受金融资产公允值收益6.91亿元人民币带动。
2026-10-27 14:16
陈宇锋
将宁德时代H股评级由“增持”下调至“与大市同步”,目标价由705港元下调44.7%至390港元;A股目标价由500元人民币下调33%至335元人民币,但维持A股“增持”评级。
2026-10-27 14:14
宋芝萦
考虑市场气氛转弱,该行下调2026至2028财年每股盈利预测4%至8%,并将目标价由495港元下调至460港元,维持“买入”评级。
2026-10-27 14:08
宋芝萦
该行上调公司2027及2028年盈利预测6%及9%。
2026-10-27 14:04
陈宇锋
国药控股第三季收入同比大致持平,应占纯利同比增长4%至19.1亿元人民币,主要受惠于有效的费用控制;花旗将目标价由20.4港元微升至20.5港元,维持“买入”评级。
2026-10-27 13:58
宋芝萦
裕元集团发盈警,预期今年首三季纯利将同比下跌约50%至55%,对比2025年同期溢利近2.79亿美元,主要由鞋履制造业务受需求波动、关税、劳工成本上升及产能利用率不均等因素拖累。
2026-10-27 13:54
陈宇锋
花旗认为,腾讯即将举行的2026全球数字生态大会可能成为股价催化剂,预计公司或公布Hy4.0正式版、分享WorkBuddy运营里程碑,并更新腾讯云基础设施升级及全球云扩张策略。
2026-10-27 13:53
宋芝萦
瑞银认为,科伦博泰OptiTROP-Lung06研究数据显示,sac-TMT联合pembrolizumab治疗中国一线PD-L1阴性非鳞状非小细胞肺癌具有潜在同类最佳疗效;OptiTROP-Lung04的最终总生存期数据亦进一步支持其产品竞争力。
2026-10-27 13:34
宋芝萦
富瑞指出,科伦博泰sac-TMT联合pembro治疗一线PD-L1阴性非鳞状非小细胞肺癌的研究显示,无进展生存期达到15个月,优于对照组的5.7个月。
2026-10-27 11:33
宋芝萦
瑞银维持翰森制药“买入”评级及50.8港元目标价,认为Mo-Rez治疗铂耐药卵巢癌的更新数据展现出持久疗效,进一步支持选定剂量及加快全球三期临床开发。
2026-10-27 11:18
宋芝萦
高盛指出,海信家电第三季收入及净利润分别同比下降9%及74%,主要受内需疲弱及成本通胀拖累,但认为相关压力已部分反映在当前估值中。
2026-10-27 10:48
宋芝萦
里昂认为,美国拟将生物科技纳入对外投资限制范围,对中国生物科技授权交易的影响有限,但涉及美国投资的跨境合作模式或面临更严格的监管审查或限制。
2026-10-27 10:33
宋芝萦
华泰证券看好德适生物依托跨模态模型能力、医院合作网络和临床数据积累,持续提升专科模型的开发与商业化效率,预计公司2026-2028年总收入分别为人民币3.33亿元、6.52亿元及12.45亿元。
2026-10-27 10:24
宋芝萦
摩根大通认为,潍柴动力AIDC发电业务增长潜力进一步显现,预计随着产品组合转变,2027年增量利润上行空间将明显扩大。
2026-10-27 10:18
宋芝萦
摩根大通维持洛阳钼业“增持”评级及25港元目标价,认为第三季业绩略逊预期,铜单位成本上升及现金流转弱将成为投资者关注重点。
2026-10-27 09:52
宋芝萦
富瑞维持理想汽车“持有”评级及51.1港元目标价,认为公司发布“连山”电动技术体系,反映其正从整车竞争转向完整动力系统的差异化竞争。
2026-10-27 09:47
宋芝萦
国信证券认为,粤港湾智算全面转型为AI智算技术服务商和生态构建平台,在手意向订单超370亿元人民币。
2026-10-27 09:11
宋芝萦
花旗将六福集团目标价由31.8港元下调至27.4港元,并将2027至2029财年净利润预测下调10%至17%,维持“买入”评级。
2026-10-27 14:31
宋芝萦
里昂指,中海油服首九个月纯利32亿元人民币,相当于该行及市场全年预测约70%,略低于历史同期约80%的进度,维持“跑赢大市”评级。
2026-10-27 14:30
陈宇锋
药明康德首三季收入同比增长39%至455亿元人民币,纯利同比增长61%至194亿元人民币;管理层进一步上调2026年收入指引至610亿至619亿元人民币。
2026-10-27 14:27
宋芝萦
花旗指出,中兴通讯第三季经营溢利仅约8,800万元人民币,较共识低79%,EBIT利润率收窄至0.2%;惟纯利13亿元人民币,同比急升394%,较共识高30%,主要受金融资产公允值收益6.91亿元人民币带动。
2026-10-27 14:16
陈宇锋
将宁德时代H股评级由“增持”下调至“与大市同步”,目标价由705港元下调44.7%至390港元;A股目标价由500元人民币下调33%至335元人民币,但维持A股“增持”评级。
2026-10-27 14:14
宋芝萦
考虑市场气氛转弱,该行下调2026至2028财年每股盈利预测4%至8%,并将目标价由495港元下调至460港元,维持“买入”评级。
2026-10-27 14:08
宋芝萦
该行上调公司2027及2028年盈利预测6%及9%。
2026-10-27 14:04
陈宇锋
国药控股第三季收入同比大致持平,应占纯利同比增长4%至19.1亿元人民币,主要受惠于有效的费用控制;花旗将目标价由20.4港元微升至20.5港元,维持“买入”评级。
2026-10-27 13:58
宋芝萦
裕元集团发盈警,预期今年首三季纯利将同比下跌约50%至55%,对比2025年同期溢利近2.79亿美元,主要由鞋履制造业务受需求波动、关税、劳工成本上升及产能利用率不均等因素拖累。
2026-10-27 13:54
陈宇锋
花旗认为,腾讯即将举行的2026全球数字生态大会可能成为股价催化剂,预计公司或公布Hy4.0正式版、分享WorkBuddy运营里程碑,并更新腾讯云基础设施升级及全球云扩张策略。
2026-10-27 13:53
宋芝萦
瑞银认为,科伦博泰OptiTROP-Lung06研究数据显示,sac-TMT联合pembrolizumab治疗中国一线PD-L1阴性非鳞状非小细胞肺癌具有潜在同类最佳疗效;OptiTROP-Lung04的最终总生存期数据亦进一步支持其产品竞争力。
2026-10-27 13:34
宋芝萦
富瑞指出,科伦博泰sac-TMT联合pembro治疗一线PD-L1阴性非鳞状非小细胞肺癌的研究显示,无进展生存期达到15个月,优于对照组的5.7个月。
2026-10-27 11:33
宋芝萦
瑞银维持翰森制药“买入”评级及50.8港元目标价,认为Mo-Rez治疗铂耐药卵巢癌的更新数据展现出持久疗效,进一步支持选定剂量及加快全球三期临床开发。
2026-10-27 11:18
宋芝萦
高盛指出,海信家电第三季收入及净利润分别同比下降9%及74%,主要受内需疲弱及成本通胀拖累,但认为相关压力已部分反映在当前估值中。
2026-10-27 10:48
宋芝萦
里昂认为,美国拟将生物科技纳入对外投资限制范围,对中国生物科技授权交易的影响有限,但涉及美国投资的跨境合作模式或面临更严格的监管审查或限制。
2026-10-27 10:33
宋芝萦
华泰证券看好德适生物依托跨模态模型能力、医院合作网络和临床数据积累,持续提升专科模型的开发与商业化效率,预计公司2026-2028年总收入分别为人民币3.33亿元、6.52亿元及12.45亿元。
2026-10-27 10:24
宋芝萦
摩根大通认为,潍柴动力AIDC发电业务增长潜力进一步显现,预计随着产品组合转变,2027年增量利润上行空间将明显扩大。
2026-10-27 10:18
宋芝萦
摩根大通维持洛阳钼业“增持”评级及25港元目标价,认为第三季业绩略逊预期,铜单位成本上升及现金流转弱将成为投资者关注重点。
2026-10-27 09:52
宋芝萦
富瑞维持理想汽车“持有”评级及51.1港元目标价,认为公司发布“连山”电动技术体系,反映其正从整车竞争转向完整动力系统的差异化竞争。
2026-10-27 09:47
宋芝萦
国信证券认为,粤港湾智算全面转型为AI智算技术服务商和生态构建平台,在手意向订单超370亿元人民币。
2026-10-27 09:11
宋芝萦
花旗将六福集团目标价由31.8港元下调至27.4港元,并将2027至2029财年净利润预测下调10%至17%,维持“买入”评级。
2026-10-27 14:31
宋芝萦
里昂指,中海油服首九个月纯利32亿元人民币,相当于该行及市场全年预测约70%,略低于历史同期约80%的进度,维持“跑赢大市”评级。
2026-10-27 14:30
陈宇锋
药明康德首三季收入同比增长39%至455亿元人民币,纯利同比增长61%至194亿元人民币;管理层进一步上调2026年收入指引至610亿至619亿元人民币。
2026-10-27 14:27
宋芝萦
花旗指出,中兴通讯第三季经营溢利仅约8,800万元人民币,较共识低79%,EBIT利润率收窄至0.2%;惟纯利13亿元人民币,同比急升394%,较共识高30%,主要受金融资产公允值收益6.91亿元人民币带动。
2026-10-27 14:16
陈宇锋
将宁德时代H股评级由“增持”下调至“与大市同步”,目标价由705港元下调44.7%至390港元;A股目标价由500元人民币下调33%至335元人民币,但维持A股“增持”评级。
2026-10-27 14:14
宋芝萦
考虑市场气氛转弱,该行下调2026至2028财年每股盈利预测4%至8%,并将目标价由495港元下调至460港元,维持“买入”评级。
2026-10-27 14:08
宋芝萦
该行上调公司2027及2028年盈利预测6%及9%。
2026-10-27 14:04
陈宇锋
国药控股第三季收入同比大致持平,应占纯利同比增长4%至19.1亿元人民币,主要受惠于有效的费用控制;花旗将目标价由20.4港元微升至20.5港元,维持“买入”评级。
2026-10-27 13:58
宋芝萦
裕元集团发盈警,预期今年首三季纯利将同比下跌约50%至55%,对比2025年同期溢利近2.79亿美元,主要由鞋履制造业务受需求波动、关税、劳工成本上升及产能利用率不均等因素拖累。
2026-10-27 13:54
陈宇锋
花旗认为,腾讯即将举行的2026全球数字生态大会可能成为股价催化剂,预计公司或公布Hy4.0正式版、分享WorkBuddy运营里程碑,并更新腾讯云基础设施升级及全球云扩张策略。
2026-10-27 13:53
宋芝萦
瑞银认为,科伦博泰OptiTROP-Lung06研究数据显示,sac-TMT联合pembrolizumab治疗中国一线PD-L1阴性非鳞状非小细胞肺癌具有潜在同类最佳疗效;OptiTROP-Lung04的最终总生存期数据亦进一步支持其产品竞争力。
2026-10-27 13:34
宋芝萦
富瑞指出,科伦博泰sac-TMT联合pembro治疗一线PD-L1阴性非鳞状非小细胞肺癌的研究显示,无进展生存期达到15个月,优于对照组的5.7个月。
2026-10-27 11:33
宋芝萦
瑞银维持翰森制药“买入”评级及50.8港元目标价,认为Mo-Rez治疗铂耐药卵巢癌的更新数据展现出持久疗效,进一步支持选定剂量及加快全球三期临床开发。
2026-10-27 11:18
宋芝萦
高盛指出,海信家电第三季收入及净利润分别同比下降9%及74%,主要受内需疲弱及成本通胀拖累,但认为相关压力已部分反映在当前估值中。
2026-10-27 10:48
宋芝萦
里昂认为,美国拟将生物科技纳入对外投资限制范围,对中国生物科技授权交易的影响有限,但涉及美国投资的跨境合作模式或面临更严格的监管审查或限制。
2026-10-27 10:33
宋芝萦
华泰证券看好德适生物依托跨模态模型能力、医院合作网络和临床数据积累,持续提升专科模型的开发与商业化效率,预计公司2026-2028年总收入分别为人民币3.33亿元、6.52亿元及12.45亿元。
2026-10-27 10:24
宋芝萦
摩根大通认为,潍柴动力AIDC发电业务增长潜力进一步显现,预计随着产品组合转变,2027年增量利润上行空间将明显扩大。
2026-10-27 10:18
宋芝萦
摩根大通维持洛阳钼业“增持”评级及25港元目标价,认为第三季业绩略逊预期,铜单位成本上升及现金流转弱将成为投资者关注重点。
2026-10-27 09:52
宋芝萦
富瑞维持理想汽车“持有”评级及51.1港元目标价,认为公司发布“连山”电动技术体系,反映其正从整车竞争转向完整动力系统的差异化竞争。
2026-10-27 09:47
宋芝萦
国信证券认为,粤港湾智算全面转型为AI智算技术服务商和生态构建平台,在手意向订单超370亿元人民币。
2026-10-27 09:11
宋芝萦
花旗将六福集团目标价由31.8港元下调至27.4港元,并将2027至2029财年净利润预测下调10%至17%,维持“买入”评级。
2026-10-27 14:31
宋芝萦
里昂指,中海油服首九个月纯利32亿元人民币,相当于该行及市场全年预测约70%,略低于历史同期约80%的进度,维持“跑赢大市”评级。
2026-10-27 14:30
陈宇锋
药明康德首三季收入同比增长39%至455亿元人民币,纯利同比增长61%至194亿元人民币;管理层进一步上调2026年收入指引至610亿至619亿元人民币。
2026-10-27 14:27
宋芝萦
花旗指出,中兴通讯第三季经营溢利仅约8,800万元人民币,较共识低79%,EBIT利润率收窄至0.2%;惟纯利13亿元人民币,同比急升394%,较共识高30%,主要受金融资产公允值收益6.91亿元人民币带动。
2026-10-27 14:16
陈宇锋
将宁德时代H股评级由“增持”下调至“与大市同步”,目标价由705港元下调44.7%至390港元;A股目标价由500元人民币下调33%至335元人民币,但维持A股“增持”评级。
2026-10-27 14:14
宋芝萦
考虑市场气氛转弱,该行下调2026至2028财年每股盈利预测4%至8%,并将目标价由495港元下调至460港元,维持“买入”评级。
2026-10-27 14:08
宋芝萦
该行上调公司2027及2028年盈利预测6%及9%。
2026-10-27 14:04
陈宇锋
国药控股第三季收入同比大致持平,应占纯利同比增长4%至19.1亿元人民币,主要受惠于有效的费用控制;花旗将目标价由20.4港元微升至20.5港元,维持“买入”评级。
2026-10-27 13:58
宋芝萦
裕元集团发盈警,预期今年首三季纯利将同比下跌约50%至55%,对比2025年同期溢利近2.79亿美元,主要由鞋履制造业务受需求波动、关税、劳工成本上升及产能利用率不均等因素拖累。
2026-10-27 13:54
陈宇锋
花旗认为,腾讯即将举行的2026全球数字生态大会可能成为股价催化剂,预计公司或公布Hy4.0正式版、分享WorkBuddy运营里程碑,并更新腾讯云基础设施升级及全球云扩张策略。
2026-10-27 13:53
宋芝萦
瑞银认为,科伦博泰OptiTROP-Lung06研究数据显示,sac-TMT联合pembrolizumab治疗中国一线PD-L1阴性非鳞状非小细胞肺癌具有潜在同类最佳疗效;OptiTROP-Lung04的最终总生存期数据亦进一步支持其产品竞争力。
2026-10-27 13:34
宋芝萦
富瑞指出,科伦博泰sac-TMT联合pembro治疗一线PD-L1阴性非鳞状非小细胞肺癌的研究显示,无进展生存期达到15个月,优于对照组的5.7个月。
2026-10-27 11:33
宋芝萦
瑞银维持翰森制药“买入”评级及50.8港元目标价,认为Mo-Rez治疗铂耐药卵巢癌的更新数据展现出持久疗效,进一步支持选定剂量及加快全球三期临床开发。
2026-10-27 11:18
宋芝萦
高盛指出,海信家电第三季收入及净利润分别同比下降9%及74%,主要受内需疲弱及成本通胀拖累,但认为相关压力已部分反映在当前估值中。
2026-10-27 10:48
宋芝萦
里昂认为,美国拟将生物科技纳入对外投资限制范围,对中国生物科技授权交易的影响有限,但涉及美国投资的跨境合作模式或面临更严格的监管审查或限制。
2026-10-27 10:33
宋芝萦
华泰证券看好德适生物依托跨模态模型能力、医院合作网络和临床数据积累,持续提升专科模型的开发与商业化效率,预计公司2026-2028年总收入分别为人民币3.33亿元、6.52亿元及12.45亿元。
2026-10-27 10:24
宋芝萦
摩根大通认为,潍柴动力AIDC发电业务增长潜力进一步显现,预计随着产品组合转变,2027年增量利润上行空间将明显扩大。
2026-10-27 10:18
宋芝萦
摩根大通维持洛阳钼业“增持”评级及25港元目标价,认为第三季业绩略逊预期,铜单位成本上升及现金流转弱将成为投资者关注重点。
2026-10-27 09:52
宋芝萦
富瑞维持理想汽车“持有”评级及51.1港元目标价,认为公司发布“连山”电动技术体系,反映其正从整车竞争转向完整动力系统的差异化竞争。
2026-10-27 09:47
宋芝萦
国信证券认为,粤港湾智算全面转型为AI智算技术服务商和生态构建平台,在手意向订单超370亿元人民币。
2026-10-27 09:11
宋芝萦
花旗将六福集团目标价由31.8港元下调至27.4港元,并将2027至2029财年净利润预测下调10%至17%,维持“买入”评级。
2026-10-27 14:31
宋芝萦
里昂指,中海油服首九个月纯利32亿元人民币,相当于该行及市场全年预测约70%,略低于历史同期约80%的进度,维持“跑赢大市”评级。
2026-10-27 14:30
陈宇锋
药明康德首三季收入同比增长39%至455亿元人民币,纯利同比增长61%至194亿元人民币;管理层进一步上调2026年收入指引至610亿至619亿元人民币。
2026-10-27 14:27
宋芝萦
花旗指出,中兴通讯第三季经营溢利仅约8,800万元人民币,较共识低79%,EBIT利润率收窄至0.2%;惟纯利13亿元人民币,同比急升394%,较共识高30%,主要受金融资产公允值收益6.91亿元人民币带动。
2026-10-27 14:16
陈宇锋
将宁德时代H股评级由“增持”下调至“与大市同步”,目标价由705港元下调44.7%至390港元;A股目标价由500元人民币下调33%至335元人民币,但维持A股“增持”评级。
2026-10-27 14:14
宋芝萦
考虑市场气氛转弱,该行下调2026至2028财年每股盈利预测4%至8%,并将目标价由495港元下调至460港元,维持“买入”评级。
2026-10-27 14:08
宋芝萦
该行上调公司2027及2028年盈利预测6%及9%。
2026-10-27 14:04
陈宇锋
国药控股第三季收入同比大致持平,应占纯利同比增长4%至19.1亿元人民币,主要受惠于有效的费用控制;花旗将目标价由20.4港元微升至20.5港元,维持“买入”评级。
2026-10-27 13:58
宋芝萦
裕元集团发盈警,预期今年首三季纯利将同比下跌约50%至55%,对比2025年同期溢利近2.79亿美元,主要由鞋履制造业务受需求波动、关税、劳工成本上升及产能利用率不均等因素拖累。
2026-10-27 13:54
陈宇锋
花旗认为,腾讯即将举行的2026全球数字生态大会可能成为股价催化剂,预计公司或公布Hy4.0正式版、分享WorkBuddy运营里程碑,并更新腾讯云基础设施升级及全球云扩张策略。
2026-10-27 13:53
宋芝萦
瑞银认为,科伦博泰OptiTROP-Lung06研究数据显示,sac-TMT联合pembrolizumab治疗中国一线PD-L1阴性非鳞状非小细胞肺癌具有潜在同类最佳疗效;OptiTROP-Lung04的最终总生存期数据亦进一步支持其产品竞争力。
2026-10-27 13:34
宋芝萦
富瑞指出,科伦博泰sac-TMT联合pembro治疗一线PD-L1阴性非鳞状非小细胞肺癌的研究显示,无进展生存期达到15个月,优于对照组的5.7个月。
2026-10-27 11:33
宋芝萦
瑞银维持翰森制药“买入”评级及50.8港元目标价,认为Mo-Rez治疗铂耐药卵巢癌的更新数据展现出持久疗效,进一步支持选定剂量及加快全球三期临床开发。
2026-10-27 11:18
宋芝萦
高盛指出,海信家电第三季收入及净利润分别同比下降9%及74%,主要受内需疲弱及成本通胀拖累,但认为相关压力已部分反映在当前估值中。
2026-10-27 10:48
宋芝萦
里昂认为,美国拟将生物科技纳入对外投资限制范围,对中国生物科技授权交易的影响有限,但涉及美国投资的跨境合作模式或面临更严格的监管审查或限制。
2026-10-27 10:33
宋芝萦
华泰证券看好德适生物依托跨模态模型能力、医院合作网络和临床数据积累,持续提升专科模型的开发与商业化效率,预计公司2026-2028年总收入分别为人民币3.33亿元、6.52亿元及12.45亿元。
2026-10-27 10:24
宋芝萦
摩根大通认为,潍柴动力AIDC发电业务增长潜力进一步显现,预计随着产品组合转变,2027年增量利润上行空间将明显扩大。
2026-10-27 10:18
宋芝萦
摩根大通维持洛阳钼业“增持”评级及25港元目标价,认为第三季业绩略逊预期,铜单位成本上升及现金流转弱将成为投资者关注重点。
2026-10-27 09:52
宋芝萦
富瑞维持理想汽车“持有”评级及51.1港元目标价,认为公司发布“连山”电动技术体系,反映其正从整车竞争转向完整动力系统的差异化竞争。
2026-10-27 09:47
宋芝萦
国信证券认为,粤港湾智算全面转型为AI智算技术服务商和生态构建平台,在手意向订单超370亿元人民币。
2026-10-27 09:11
宋芝萦
花旗将六福集团目标价由31.8港元下调至27.4港元,并将2027至2029财年净利润预测下调10%至17%,维持“买入”评级。
2026-10-27 14:31
宋芝萦
里昂指,中海油服首九个月纯利32亿元人民币,相当于该行及市场全年预测约70%,略低于历史同期约80%的进度,维持“跑赢大市”评级。
2026-10-27 14:30
陈宇锋
药明康德首三季收入同比增长39%至455亿元人民币,纯利同比增长61%至194亿元人民币;管理层进一步上调2026年收入指引至610亿至619亿元人民币。
2026-10-27 14:27
宋芝萦
花旗指出,中兴通讯第三季经营溢利仅约8,800万元人民币,较共识低79%,EBIT利润率收窄至0.2%;惟纯利13亿元人民币,同比急升394%,较共识高30%,主要受金融资产公允值收益6.91亿元人民币带动。
2026-10-27 14:16
陈宇锋
将宁德时代H股评级由“增持”下调至“与大市同步”,目标价由705港元下调44.7%至390港元;A股目标价由500元人民币下调33%至335元人民币,但维持A股“增持”评级。
2026-10-27 14:14
宋芝萦
考虑市场气氛转弱,该行下调2026至2028财年每股盈利预测4%至8%,并将目标价由495港元下调至460港元,维持“买入”评级。
2026-10-27 14:08
宋芝萦
该行上调公司2027及2028年盈利预测6%及9%。
2026-10-27 14:04
陈宇锋
国药控股第三季收入同比大致持平,应占纯利同比增长4%至19.1亿元人民币,主要受惠于有效的费用控制;花旗将目标价由20.4港元微升至20.5港元,维持“买入”评级。
2026-10-27 13:58
宋芝萦
裕元集团发盈警,预期今年首三季纯利将同比下跌约50%至55%,对比2025年同期溢利近2.79亿美元,主要由鞋履制造业务受需求波动、关税、劳工成本上升及产能利用率不均等因素拖累。
2026-10-27 13:54
陈宇锋
花旗认为,腾讯即将举行的2026全球数字生态大会可能成为股价催化剂,预计公司或公布Hy4.0正式版、分享WorkBuddy运营里程碑,并更新腾讯云基础设施升级及全球云扩张策略。
2026-10-27 13:53
宋芝萦
瑞银认为,科伦博泰OptiTROP-Lung06研究数据显示,sac-TMT联合pembrolizumab治疗中国一线PD-L1阴性非鳞状非小细胞肺癌具有潜在同类最佳疗效;OptiTROP-Lung04的最终总生存期数据亦进一步支持其产品竞争力。
2026-10-27 13:34
宋芝萦
富瑞指出,科伦博泰sac-TMT联合pembro治疗一线PD-L1阴性非鳞状非小细胞肺癌的研究显示,无进展生存期达到15个月,优于对照组的5.7个月。
2026-10-27 11:33
宋芝萦
瑞银维持翰森制药“买入”评级及50.8港元目标价,认为Mo-Rez治疗铂耐药卵巢癌的更新数据展现出持久疗效,进一步支持选定剂量及加快全球三期临床开发。
2026-10-27 11:18
宋芝萦
高盛指出,海信家电第三季收入及净利润分别同比下降9%及74%,主要受内需疲弱及成本通胀拖累,但认为相关压力已部分反映在当前估值中。
2026-10-27 10:48
宋芝萦
里昂认为,美国拟将生物科技纳入对外投资限制范围,对中国生物科技授权交易的影响有限,但涉及美国投资的跨境合作模式或面临更严格的监管审查或限制。
2026-10-27 10:33
宋芝萦
华泰证券看好德适生物依托跨模态模型能力、医院合作网络和临床数据积累,持续提升专科模型的开发与商业化效率,预计公司2026-2028年总收入分别为人民币3.33亿元、6.52亿元及12.45亿元。
2026-10-27 10:24
宋芝萦
摩根大通认为,潍柴动力AIDC发电业务增长潜力进一步显现,预计随着产品组合转变,2027年增量利润上行空间将明显扩大。
2026-10-27 10:18
宋芝萦
摩根大通维持洛阳钼业“增持”评级及25港元目标价,认为第三季业绩略逊预期,铜单位成本上升及现金流转弱将成为投资者关注重点。
2026-10-27 09:52
宋芝萦
富瑞维持理想汽车“持有”评级及51.1港元目标价,认为公司发布“连山”电动技术体系,反映其正从整车竞争转向完整动力系统的差异化竞争。
2026-10-27 09:47
宋芝萦
国信证券认为,粤港湾智算全面转型为AI智算技术服务商和生态构建平台,在手意向订单超370亿元人民币。
2026-10-27 09:11
宋芝萦
花旗将六福集团目标价由31.8港元下调至27.4港元,并将2027至2029财年净利润预测下调10%至17%,维持“买入”评级。
2026-10-27 14:31
宋芝萦
里昂指,中海油服首九个月纯利32亿元人民币,相当于该行及市场全年预测约70%,略低于历史同期约80%的进度,维持“跑赢大市”评级。
2026-10-27 14:30
陈宇锋
药明康德首三季收入同比增长39%至455亿元人民币,纯利同比增长61%至194亿元人民币;管理层进一步上调2026年收入指引至610亿至619亿元人民币。
2026-10-27 14:27
宋芝萦
花旗指出,中兴通讯第三季经营溢利仅约8,800万元人民币,较共识低79%,EBIT利润率收窄至0.2%;惟纯利13亿元人民币,同比急升394%,较共识高30%,主要受金融资产公允值收益6.91亿元人民币带动。
2026-10-27 14:16
陈宇锋
将宁德时代H股评级由“增持”下调至“与大市同步”,目标价由705港元下调44.7%至390港元;A股目标价由500元人民币下调33%至335元人民币,但维持A股“增持”评级。
2026-10-27 14:14
宋芝萦
考虑市场气氛转弱,该行下调2026至2028财年每股盈利预测4%至8%,并将目标价由495港元下调至460港元,维持“买入”评级。
2026-10-27 14:08
宋芝萦
该行上调公司2027及2028年盈利预测6%及9%。
2026-10-27 14:04
陈宇锋
国药控股第三季收入同比大致持平,应占纯利同比增长4%至19.1亿元人民币,主要受惠于有效的费用控制;花旗将目标价由20.4港元微升至20.5港元,维持“买入”评级。
2026-10-27 13:58
宋芝萦
裕元集团发盈警,预期今年首三季纯利将同比下跌约50%至55%,对比2025年同期溢利近2.79亿美元,主要由鞋履制造业务受需求波动、关税、劳工成本上升及产能利用率不均等因素拖累。
2026-10-27 13:54
陈宇锋
花旗认为,腾讯即将举行的2026全球数字生态大会可能成为股价催化剂,预计公司或公布Hy4.0正式版、分享WorkBuddy运营里程碑,并更新腾讯云基础设施升级及全球云扩张策略。
2026-10-27 13:53
宋芝萦
瑞银认为,科伦博泰OptiTROP-Lung06研究数据显示,sac-TMT联合pembrolizumab治疗中国一线PD-L1阴性非鳞状非小细胞肺癌具有潜在同类最佳疗效;OptiTROP-Lung04的最终总生存期数据亦进一步支持其产品竞争力。
2026-10-27 13:34
宋芝萦
富瑞指出,科伦博泰sac-TMT联合pembro治疗一线PD-L1阴性非鳞状非小细胞肺癌的研究显示,无进展生存期达到15个月,优于对照组的5.7个月。
2026-10-27 11:33
宋芝萦
瑞银维持翰森制药“买入”评级及50.8港元目标价,认为Mo-Rez治疗铂耐药卵巢癌的更新数据展现出持久疗效,进一步支持选定剂量及加快全球三期临床开发。
2026-10-27 11:18
宋芝萦
高盛指出,海信家电第三季收入及净利润分别同比下降9%及74%,主要受内需疲弱及成本通胀拖累,但认为相关压力已部分反映在当前估值中。
2026-10-27 10:48
宋芝萦
里昂认为,美国拟将生物科技纳入对外投资限制范围,对中国生物科技授权交易的影响有限,但涉及美国投资的跨境合作模式或面临更严格的监管审查或限制。
2026-10-27 10:33
宋芝萦
华泰证券看好德适生物依托跨模态模型能力、医院合作网络和临床数据积累,持续提升专科模型的开发与商业化效率,预计公司2026-2028年总收入分别为人民币3.33亿元、6.52亿元及12.45亿元。
2026-10-27 10:24
宋芝萦
摩根大通认为,潍柴动力AIDC发电业务增长潜力进一步显现,预计随着产品组合转变,2027年增量利润上行空间将明显扩大。
2026-10-27 10:18
宋芝萦
摩根大通维持洛阳钼业“增持”评级及25港元目标价,认为第三季业绩略逊预期,铜单位成本上升及现金流转弱将成为投资者关注重点。
2026-10-27 09:52
宋芝萦
富瑞维持理想汽车“持有”评级及51.1港元目标价,认为公司发布“连山”电动技术体系,反映其正从整车竞争转向完整动力系统的差异化竞争。
2026-10-27 09:47
宋芝萦
国信证券认为,粤港湾智算全面转型为AI智算技术服务商和生态构建平台,在手意向订单超370亿元人民币。
2026-10-27 09:11
宋芝萦
花旗将六福集团目标价由31.8港元下调至27.4港元,并将2027至2029财年净利润预测下调10%至17%,维持“买入”评级。
2026-10-27 14:31
宋芝萦
里昂指,中海油服首九个月纯利32亿元人民币,相当于该行及市场全年预测约70%,略低于历史同期约80%的进度,维持“跑赢大市”评级。
2026-10-27 14:30
陈宇锋
药明康德首三季收入同比增长39%至455亿元人民币,纯利同比增长61%至194亿元人民币;管理层进一步上调2026年收入指引至610亿至619亿元人民币。
2026-10-27 14:27
宋芝萦
花旗指出,中兴通讯第三季经营溢利仅约8,800万元人民币,较共识低79%,EBIT利润率收窄至0.2%;惟纯利13亿元人民币,同比急升394%,较共识高30%,主要受金融资产公允值收益6.91亿元人民币带动。
2026-10-27 14:16
陈宇锋
将宁德时代H股评级由“增持”下调至“与大市同步”,目标价由705港元下调44.7%至390港元;A股目标价由500元人民币下调33%至335元人民币,但维持A股“增持”评级。
2026-10-27 14:14
宋芝萦
考虑市场气氛转弱,该行下调2026至2028财年每股盈利预测4%至8%,并将目标价由495港元下调至460港元,维持“买入”评级。
2026-10-27 14:08
宋芝萦
该行上调公司2027及2028年盈利预测6%及9%。
2026-10-27 14:04
陈宇锋
国药控股第三季收入同比大致持平,应占纯利同比增长4%至19.1亿元人民币,主要受惠于有效的费用控制;花旗将目标价由20.4港元微升至20.5港元,维持“买入”评级。
2026-10-27 13:58
宋芝萦
裕元集团发盈警,预期今年首三季纯利将同比下跌约50%至55%,对比2025年同期溢利近2.79亿美元,主要由鞋履制造业务受需求波动、关税、劳工成本上升及产能利用率不均等因素拖累。
2026-10-27 13:54
陈宇锋
花旗认为,腾讯即将举行的2026全球数字生态大会可能成为股价催化剂,预计公司或公布Hy4.0正式版、分享WorkBuddy运营里程碑,并更新腾讯云基础设施升级及全球云扩张策略。
2026-10-27 13:53
宋芝萦
瑞银认为,科伦博泰OptiTROP-Lung06研究数据显示,sac-TMT联合pembrolizumab治疗中国一线PD-L1阴性非鳞状非小细胞肺癌具有潜在同类最佳疗效;OptiTROP-Lung04的最终总生存期数据亦进一步支持其产品竞争力。
2026-10-27 13:34
宋芝萦
富瑞指出,科伦博泰sac-TMT联合pembro治疗一线PD-L1阴性非鳞状非小细胞肺癌的研究显示,无进展生存期达到15个月,优于对照组的5.7个月。
2026-10-27 11:33
宋芝萦
瑞银维持翰森制药“买入”评级及50.8港元目标价,认为Mo-Rez治疗铂耐药卵巢癌的更新数据展现出持久疗效,进一步支持选定剂量及加快全球三期临床开发。
2026-10-27 11:18
宋芝萦
高盛指出,海信家电第三季收入及净利润分别同比下降9%及74%,主要受内需疲弱及成本通胀拖累,但认为相关压力已部分反映在当前估值中。
2026-10-27 10:48
宋芝萦
里昂认为,美国拟将生物科技纳入对外投资限制范围,对中国生物科技授权交易的影响有限,但涉及美国投资的跨境合作模式或面临更严格的监管审查或限制。
2026-10-27 10:33
宋芝萦
华泰证券看好德适生物依托跨模态模型能力、医院合作网络和临床数据积累,持续提升专科模型的开发与商业化效率,预计公司2026-2028年总收入分别为人民币3.33亿元、6.52亿元及12.45亿元。
2026-10-27 10:24
宋芝萦
摩根大通认为,潍柴动力AIDC发电业务增长潜力进一步显现,预计随着产品组合转变,2027年增量利润上行空间将明显扩大。
2026-10-27 10:18
宋芝萦
摩根大通维持洛阳钼业“增持”评级及25港元目标价,认为第三季业绩略逊预期,铜单位成本上升及现金流转弱将成为投资者关注重点。
2026-10-27 09:52
宋芝萦
富瑞维持理想汽车“持有”评级及51.1港元目标价,认为公司发布“连山”电动技术体系,反映其正从整车竞争转向完整动力系统的差异化竞争。
2026-10-27 09:47
宋芝萦
国信证券认为,粤港湾智算全面转型为AI智算技术服务商和生态构建平台,在手意向订单超370亿元人民币。
2026-10-27 09:11
宋芝萦
花旗将六福集团目标价由31.8港元下调至27.4港元,并将2027至2029财年净利润预测下调10%至17%,维持“买入”评级。
2026-10-27 14:31
宋芝萦
里昂指,中海油服首九个月纯利32亿元人民币,相当于该行及市场全年预测约70%,略低于历史同期约80%的进度,维持“跑赢大市”评级。
2026-10-27 14:30
陈宇锋
药明康德首三季收入同比增长39%至455亿元人民币,纯利同比增长61%至194亿元人民币;管理层进一步上调2026年收入指引至610亿至619亿元人民币。
2026-10-27 14:27
宋芝萦
花旗指出,中兴通讯第三季经营溢利仅约8,800万元人民币,较共识低79%,EBIT利润率收窄至0.2%;惟纯利13亿元人民币,同比急升394%,较共识高30%,主要受金融资产公允值收益6.91亿元人民币带动。
2026-10-27 14:16
陈宇锋
将宁德时代H股评级由“增持”下调至“与大市同步”,目标价由705港元下调44.7%至390港元;A股目标价由500元人民币下调33%至335元人民币,但维持A股“增持”评级。
2026-10-27 14:14
宋芝萦
考虑市场气氛转弱,该行下调2026至2028财年每股盈利预测4%至8%,并将目标价由495港元下调至460港元,维持“买入”评级。
2026-10-27 14:08
宋芝萦
该行上调公司2027及2028年盈利预测6%及9%。
2026-10-27 14:04
陈宇锋
国药控股第三季收入同比大致持平,应占纯利同比增长4%至19.1亿元人民币,主要受惠于有效的费用控制;花旗将目标价由20.4港元微升至20.5港元,维持“买入”评级。
2026-10-27 13:58
宋芝萦
裕元集团发盈警,预期今年首三季纯利将同比下跌约50%至55%,对比2025年同期溢利近2.79亿美元,主要由鞋履制造业务受需求波动、关税、劳工成本上升及产能利用率不均等因素拖累。
2026-10-27 13:54
陈宇锋
花旗认为,腾讯即将举行的2026全球数字生态大会可能成为股价催化剂,预计公司或公布Hy4.0正式版、分享WorkBuddy运营里程碑,并更新腾讯云基础设施升级及全球云扩张策略。
2026-10-27 13:53
宋芝萦
瑞银认为,科伦博泰OptiTROP-Lung06研究数据显示,sac-TMT联合pembrolizumab治疗中国一线PD-L1阴性非鳞状非小细胞肺癌具有潜在同类最佳疗效;OptiTROP-Lung04的最终总生存期数据亦进一步支持其产品竞争力。
2026-10-27 13:34
宋芝萦
富瑞指出,科伦博泰sac-TMT联合pembro治疗一线PD-L1阴性非鳞状非小细胞肺癌的研究显示,无进展生存期达到15个月,优于对照组的5.7个月。
2026-10-27 11:33
宋芝萦
瑞银维持翰森制药“买入”评级及50.8港元目标价,认为Mo-Rez治疗铂耐药卵巢癌的更新数据展现出持久疗效,进一步支持选定剂量及加快全球三期临床开发。
2026-10-27 11:18
宋芝萦
高盛指出,海信家电第三季收入及净利润分别同比下降9%及74%,主要受内需疲弱及成本通胀拖累,但认为相关压力已部分反映在当前估值中。
2026-10-27 10:48
宋芝萦
里昂认为,美国拟将生物科技纳入对外投资限制范围,对中国生物科技授权交易的影响有限,但涉及美国投资的跨境合作模式或面临更严格的监管审查或限制。
2026-10-27 10:33
宋芝萦
华泰证券看好德适生物依托跨模态模型能力、医院合作网络和临床数据积累,持续提升专科模型的开发与商业化效率,预计公司2026-2028年总收入分别为人民币3.33亿元、6.52亿元及12.45亿元。
2026-10-27 10:24
宋芝萦
摩根大通认为,潍柴动力AIDC发电业务增长潜力进一步显现,预计随着产品组合转变,2027年增量利润上行空间将明显扩大。
2026-10-27 10:18
宋芝萦
摩根大通维持洛阳钼业“增持”评级及25港元目标价,认为第三季业绩略逊预期,铜单位成本上升及现金流转弱将成为投资者关注重点。
2026-10-27 09:52
宋芝萦
富瑞维持理想汽车“持有”评级及51.1港元目标价,认为公司发布“连山”电动技术体系,反映其正从整车竞争转向完整动力系统的差异化竞争。
2026-10-27 09:47
宋芝萦
国信证券认为,粤港湾智算全面转型为AI智算技术服务商和生态构建平台,在手意向订单超370亿元人民币。
2026-10-27 09:11
宋芝萦
花旗将六福集团目标价由31.8港元下调至27.4港元,并将2027至2029财年净利润预测下调10%至17%,维持“买入”评级。
2026-10-27 14:31
宋芝萦
里昂指,中海油服首九个月纯利32亿元人民币,相当于该行及市场全年预测约70%,略低于历史同期约80%的进度,维持“跑赢大市”评级。
2026-10-27 14:30
陈宇锋
药明康德首三季收入同比增长39%至455亿元人民币,纯利同比增长61%至194亿元人民币;管理层进一步上调2026年收入指引至610亿至619亿元人民币。
2026-10-27 14:27
宋芝萦
花旗指出,中兴通讯第三季经营溢利仅约8,800万元人民币,较共识低79%,EBIT利润率收窄至0.2%;惟纯利13亿元人民币,同比急升394%,较共识高30%,主要受金融资产公允值收益6.91亿元人民币带动。
2026-10-27 14:16
陈宇锋
将宁德时代H股评级由“增持”下调至“与大市同步”,目标价由705港元下调44.7%至390港元;A股目标价由500元人民币下调33%至335元人民币,但维持A股“增持”评级。
2026-10-27 14:14
宋芝萦
考虑市场气氛转弱,该行下调2026至2028财年每股盈利预测4%至8%,并将目标价由495港元下调至460港元,维持“买入”评级。
2026-10-27 14:08
宋芝萦
该行上调公司2027及2028年盈利预测6%及9%。
2026-10-27 14:04
陈宇锋
国药控股第三季收入同比大致持平,应占纯利同比增长4%至19.1亿元人民币,主要受惠于有效的费用控制;花旗将目标价由20.4港元微升至20.5港元,维持“买入”评级。
2026-10-27 13:58
宋芝萦
裕元集团发盈警,预期今年首三季纯利将同比下跌约50%至55%,对比2025年同期溢利近2.79亿美元,主要由鞋履制造业务受需求波动、关税、劳工成本上升及产能利用率不均等因素拖累。
2026-10-27 13:54
陈宇锋
花旗认为,腾讯即将举行的2026全球数字生态大会可能成为股价催化剂,预计公司或公布Hy4.0正式版、分享WorkBuddy运营里程碑,并更新腾讯云基础设施升级及全球云扩张策略。
2026-10-27 13:53
宋芝萦
瑞银认为,科伦博泰OptiTROP-Lung06研究数据显示,sac-TMT联合pembrolizumab治疗中国一线PD-L1阴性非鳞状非小细胞肺癌具有潜在同类最佳疗效;OptiTROP-Lung04的最终总生存期数据亦进一步支持其产品竞争力。
2026-10-27 13:34
宋芝萦
富瑞指出,科伦博泰sac-TMT联合pembro治疗一线PD-L1阴性非鳞状非小细胞肺癌的研究显示,无进展生存期达到15个月,优于对照组的5.7个月。
2026-10-27 11:33
宋芝萦
瑞银维持翰森制药“买入”评级及50.8港元目标价,认为Mo-Rez治疗铂耐药卵巢癌的更新数据展现出持久疗效,进一步支持选定剂量及加快全球三期临床开发。
2026-10-27 11:18
宋芝萦
高盛指出,海信家电第三季收入及净利润分别同比下降9%及74%,主要受内需疲弱及成本通胀拖累,但认为相关压力已部分反映在当前估值中。
2026-10-27 10:48
宋芝萦
里昂认为,美国拟将生物科技纳入对外投资限制范围,对中国生物科技授权交易的影响有限,但涉及美国投资的跨境合作模式或面临更严格的监管审查或限制。
2026-10-27 10:33
宋芝萦
华泰证券看好德适生物依托跨模态模型能力、医院合作网络和临床数据积累,持续提升专科模型的开发与商业化效率,预计公司2026-2028年总收入分别为人民币3.33亿元、6.52亿元及12.45亿元。
2026-10-27 10:24
宋芝萦
摩根大通认为,潍柴动力AIDC发电业务增长潜力进一步显现,预计随着产品组合转变,2027年增量利润上行空间将明显扩大。
2026-10-27 10:18
宋芝萦
摩根大通维持洛阳钼业“增持”评级及25港元目标价,认为第三季业绩略逊预期,铜单位成本上升及现金流转弱将成为投资者关注重点。
2026-10-27 09:52
宋芝萦
富瑞维持理想汽车“持有”评级及51.1港元目标价,认为公司发布“连山”电动技术体系,反映其正从整车竞争转向完整动力系统的差异化竞争。
2026-10-27 09:47
宋芝萦
国信证券认为,粤港湾智算全面转型为AI智算技术服务商和生态构建平台,在手意向订单超370亿元人民币。
2026-10-27 09:11
宋芝萦


 扫码下载智通APP