

乘联分会:10月全国乘用车市场零售169.3万辆 同比下降25%
智通财经APP获悉,乘联分会发文称,据初步统计,10月1-31日,全国乘用车市场零售169.3万辆,同比去年10月同期下降25%,较上月同期增长5%,今年以来累计零售1,502.7万辆,同比下降22%;10月1-31日,全国乘用车厂商批发263.5万辆,同比去年10月同期下降10%,较上月同期增长3%,今年以来累计批发2,237.2万辆,同比下降6%。
10月1-31日,全国乘用车市场新能源车零售114.8万辆,同比去年10月同期下降10%,较上月同期增长6%,今年以来累计零售890.7万辆,同比下降12%;10月1-31日,全国乘用车厂商新能源批发180.7万辆,同比去年10月同期增长12%,较上月同期增长8%,今年以来累计批发1,325.6万辆,同比增长10%。
渗透率:10月1-31日,全国乘用车市场新能源零售渗透率67.8%;10月1-31日,全国乘用车厂商新能源批发渗透率68.6%。
生产:10月第一至四周全国纯燃料轻型车生产38.6万辆,同比去年10月同期下降52%,较上月同期下降1%;10月第一至四周混合动力与插混总体生产39.7万辆,同比去年10月同期下降21%,较上月同期增长20%。
2026年10月全国乘用车市场零售销量走势
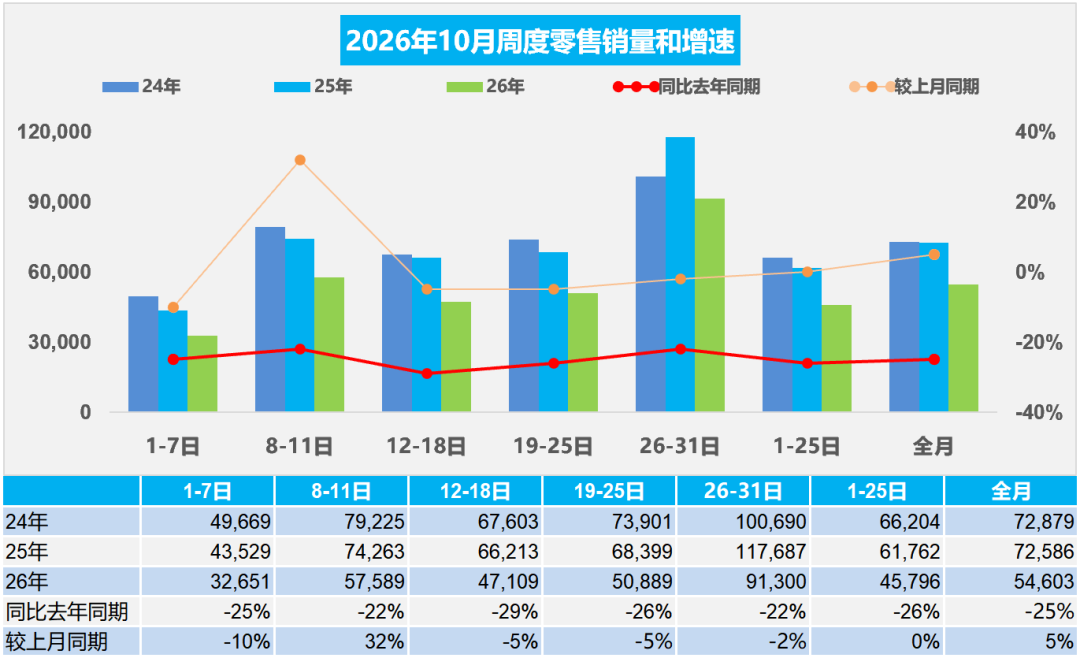
10月第一周,全国乘用车市场日均零售3.3万辆,同比去年10月同期下降25%,较上月同期下降10%。
10月第二周,全国乘用车市场日均零售5.8万辆,同比去年10月同期下降22%,较上月同期增长32%。
10月第三周,全国乘用车市场日均零售4.7万辆,同比去年10月同期下降29%,较上月同期下降5%。
10月第四周,全国乘用车市场日均零售5.1万辆,同比去年10月同期下降26%,较上月同期下降5%。
10月第五周,全国乘用车市场日均零售9.1万辆,同比去年10月同期下降22%,较上月同期下降2%。
初步统计:10月1-31日,全国乘用车市场零售169.3万辆,同比去年10月同期下降25%,较上月同期增长5%;今年以来累计零售1,502.7万辆,同比下降22%。
由于今年中秋节在9月下旬,传统“金九银十”消费旺季中,10月的有效销售时间更长,终端客流小幅持续回暖。
国际高油价持续,用车成本处于高位,燃油车消费超预期低迷。消费端首购增量暂时受阻,置换存量成为稳增长的重要支撑。高端已经是红海,车市的机会是中低端的普及。由于北方和中西部的销售近期表现偏弱,10月回升的燃油车基础受损,10月开始的冬季零售走强难度较大,提早储备库存的意愿也不强。
10月车市增长来自国庆车展、地方补贴、车企旺季促销等因素的共同推动,车市回升相对温和。前期行业舆情头部事件偏负面,或导致用户对于新能源整体产品信心出现新的犹疑观望,不利于促进成交,近期稍有改善。
2026年10月全国乘用车厂商批发销量走势
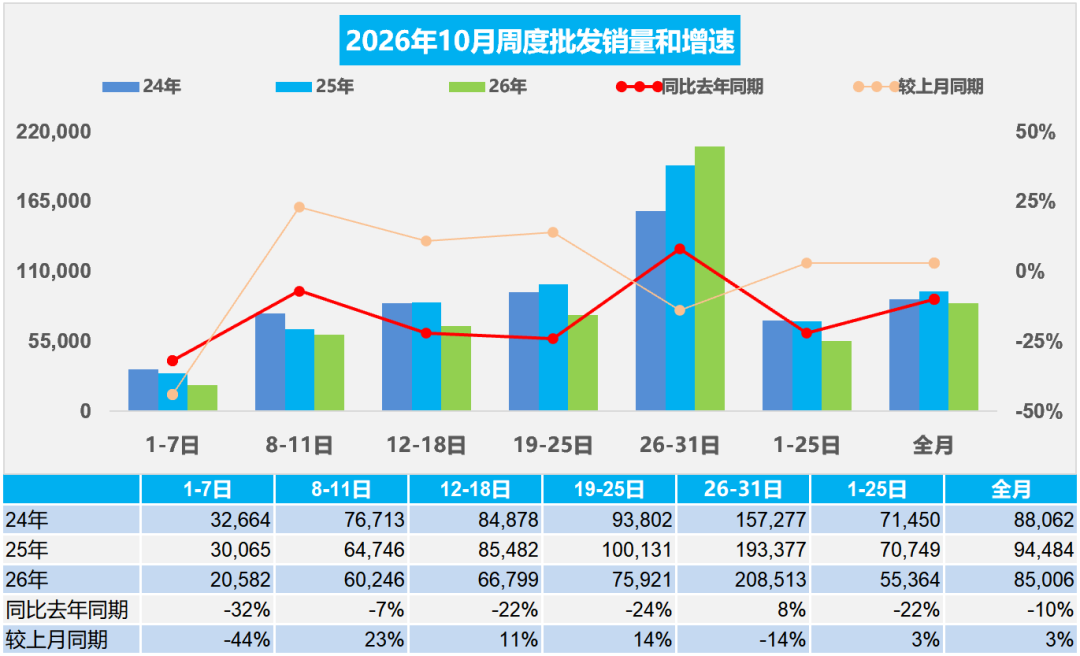
10月第一周,全国乘用车厂商日均批发2.1万辆,同比去年10月同期下降32%,较上月同期下降44%。
10月第二周,全国乘用车厂商日均批发6.0万辆,同比去年10月同期下降7%,较上月同期增长23%。
10月第三周,全国乘用车厂商日均批发6.7万辆,同比去年10月同期下降22%,较上月同期增长11%。
10月第四周,全国乘用车厂商日均批发7.6万辆,同比去年10月同期下降24%,较上月同期增长14%。
10月第五周,全国乘用车厂商日均批发20.9万辆,同比去年10月同期增长8%,较上月同期下降14%。
初步统计:10月1-31日,全国乘用车厂商批发263.5万辆,同比去年10月同期下降10%,较上月同期增长3%;今年以来累计批发2,237.2万辆,同比下降6%。
往年“金九银十"燃油车能分到的蛋糕,今年高油价下的冬季旺销期急剧弱化。燃油价格高企导致厂商销量总体低迷,前四周燃油车厂商批发下降52%。由于燃油车零售持续大幅度下降,从环保数据看的10月的燃油车内需的生产下降较大。新能源车大部分品牌目前缺乏热销车型,但厂商还要稳定的生产节奏,作为庞大的产业链体系,不可能按照订单简单的排产,还要考虑产销目标,因此外部估测订单数据与企业实际销售差距较大。近期碳酸锂价格回落巨大,有利于电池端的价格下降。随着新能源车出口退税的调整趋势,加之明年的出口贸易约束加大,有利于改善四季度的新能源车抢出口。
2026年1-9月中国占世界汽车份额32%
根据世界汽车组织统计数据,全球汽车生产不断增长,2025年达到9,689万辆,较2024年的9,177万辆增长6%,中国占世界生产份额35.4%。2026年1-9月,世界汽车累计销量7,252万辆,同比增长3%;其中9月单月销量874万辆,同比仅增长2%,环比增长12.4%,全球车市增长动力偏弱。
2026年1-9月全球汽车累计销量7,252万辆。分国家来看,中国销量2,327万辆,份额32.1%,较2025年35.4%明显回落;美国销量1,230万辆,份额17.0%,小幅下滑;印度表现亮眼,份额提升至6.7%,成为增长亮点。从历年份额变化看,2022-2025年中国在全球占比持续走高,2025年达到阶段性高点。欧洲主要国家份额整体稳中有降,巴西、俄罗斯等新兴市场份额保持稳定。2026年前9月中国市场销量下滑,是全球份额变动的核心原因,印度等新兴市场的快速增长,一定程度对冲了中、美市场的增长压力,支撑全球车市维持小幅正增长。
东升西降,除了丰田、现代起亚、铃木和塔塔等,其它国际品牌份额2026年出现较大幅下滑。相对于2019年,中国自主品牌全面提升世界份额。吉利、比亚迪、奇瑞、上汽、长安等自主表现较强。除了铃木等印度市场较好的因素促进,其它欧美国际品牌份额出现全面较大的下滑。
2026年1-9月汽车行业利润率3.3%
1—9月份,规模以上工业企业实现营业收入106.21万亿元,同比增长6.6%;发生营业成本90.30万亿元,增长6.1%;营业收入利润率为5.68%,同比提高0.44个百分点。2026年1-9月,以人工智能为推动的电子行业利润1倍增长,上游原材料行业利润高增长,对行业总体利润改善促进巨大,汽车行业面临成本上涨和需求不强的双重压力,盈利表现较差。2026年1-9月汽车生产2,337万辆,同比下降4%,收入80,435亿元增长2.6%,成本71,627亿元增长3.8%,利润2,675亿元下降23%,销售利润率3.3%;其中9月的汽车生产306万辆,销售收入10,374亿元增长0.6%,成本9,257亿元增长2.5%,利润142亿元下降68%,销售利润率1.4%,处于近4年的低位。
2026年各地大力度推动“两新”政策落地实施,逐步有效释放内需活力,但汽车行业效益改善明显落后其它消费品。随着国家反内卷工作持续推进,汽车行业受上游挤压严重,价格问题严重,油价暴涨,有色金属、半导体利润暴增,终端用户购车观望心态严重,车企运行压力持续加大,高质量发展受到上游的巨大冲击。
2026年9月中国汽车进口2.1万辆
2026年9月进口车进口2.1万辆,同比下滑49%,环比下降6%,降幅惊人。2026年1-9月进口汽车29万辆,同比下降20%。今年汽车进口结构中的乘用车占到超99%的绝对主力地位,如果包含轻卡中的皮卡,则乘用车数量占比更高。2026年1-9月进口混动增长15%的表现很好,纯电动乘用车下降27%,插混下降54%,进口新能源乘用车表现较弱。乘用车的进口车型排量集中于2升以下汽油车型,去年3-4升抗跌能力较好,今年1.5-2升相对较好。
9月进口车下滑压力仍较大。2026年9月进口量最高的前10国家是:日本7,399辆、德国7,255辆、英国2,488辆、斯洛伐克1,418辆、墨西哥818辆、美国791辆、奥地利355辆、比利时112辆、韩国95辆和意大利90辆,其中本期较同期增量增长的前五是:墨西哥307辆、奥地利107辆、比利时42辆、韩国41辆和法国16辆。2026年1-9月进口量最高的前10国家是:日本136,652辆、德国66,438辆、美国28,350辆、斯洛伐克20,422辆、英国18,803辆、墨西哥4,974辆、奥地利4,193辆、泰国2,270辆、意大利786辆和韩国760辆,其中本期较同期增量增长的前五是:泰国2,027辆、奥地利1,948辆、墨西哥1,576辆、中国540辆和南非373辆。
今年1-9月进口车零售28万辆,下滑32%的表现较差,9月下降到2.9万辆下降39%的表现很差,未来压力仍大。国产与进口豪华车市场的需求总体偏弱,其中北京、上海、杭州、成都、深圳等地区的豪华车市场压力较大。今年的新疆、山东等北方和中西部产石油地区较强。



 扫码下载智通APP