

乘联分会:10月全国乘用车厂商新能源批发预估180万辆 同比增长12% 环比增长8%
智通财经APP获悉,乘联分会发文称,2026年10月,全国新能源乘用车厂商批发销量预估达到180万辆,同比增长12%,环比增长8%,实现同环比持续走强,标志着新能源板块在经历前期调整后已进入强势筑底的复苏通道。新能源增速显著高于同期整体车市大盘,新能源车成为稳定乘用车市场平稳发展的核心引擎。
2026年10月新能源乘用车批发端呈现“总量温和增长、结构剧烈分化”的格局,外部环境成为主导销量走势的关键变量。高油价持续压制燃油车消费,为新能源替代创造窗口,但海外地缘冲突引发的供应链与贸易环境不确定性,以及去年同期国内“以旧换新”补贴收紧的抢购效应带来的高基数,共同构成了批发端增速放缓的深层背景。由于中秋假期在9月,促进了10月的产销增长。随着碳酸锂价格大幅回落到10万元以下,储能对电池需求的放缓,四季度开局的锂电池供给优化,有利于车企新能源车产销增长。随着海外高油价的趋势延续超预期,中国新能源车产销走势进一步改善。
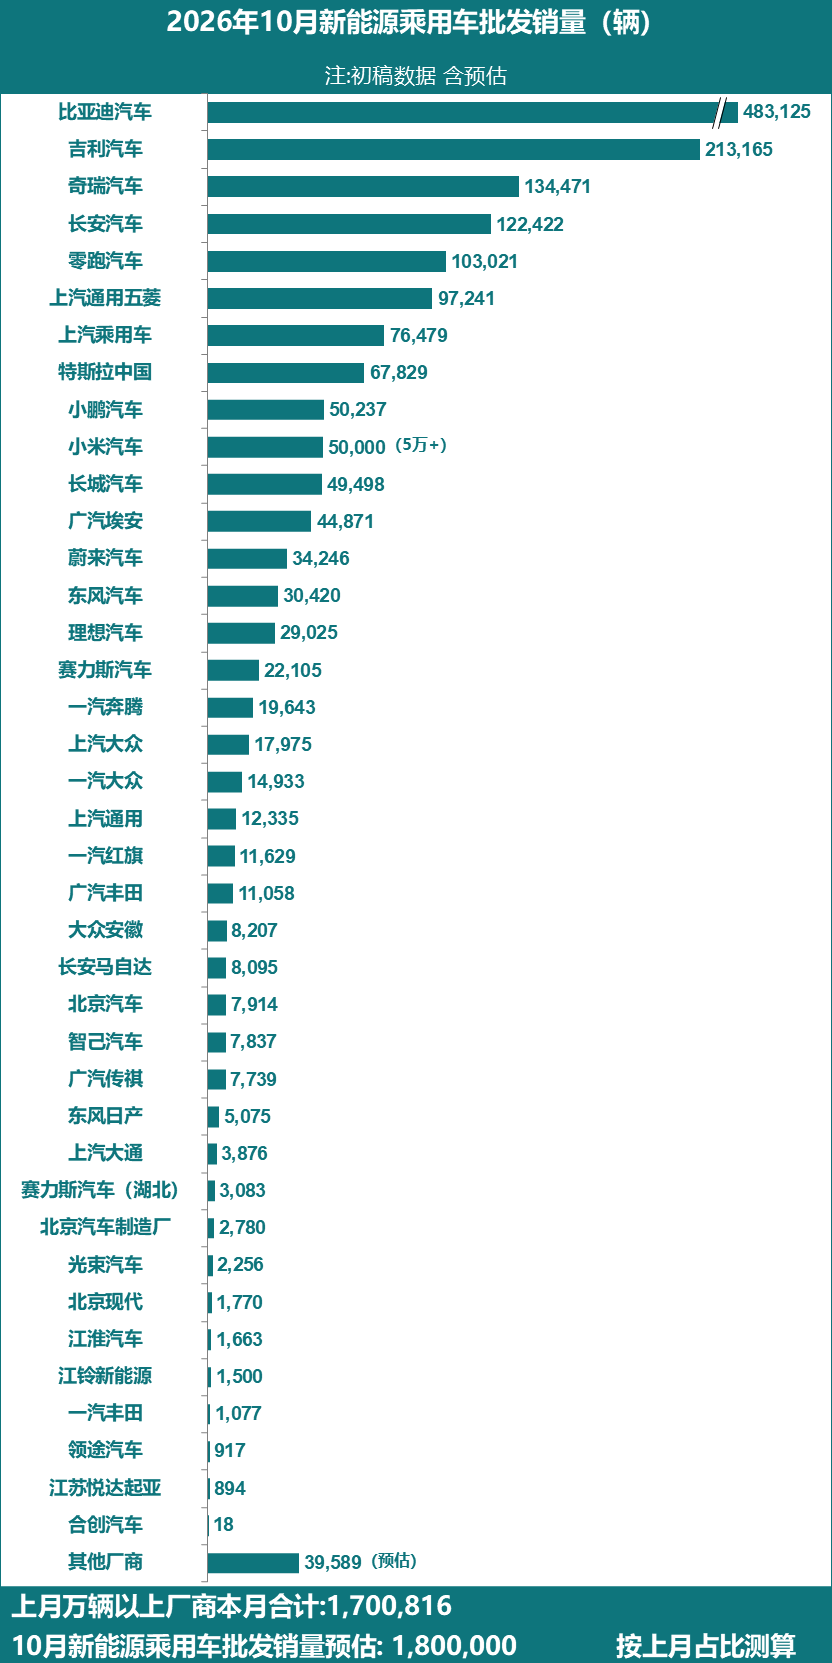
受益于头部车企加速电动化转型与消费环境驱动,10月多家主流车企新能源批发销量刷新同期历史纪录,印证国内车企电动化转型成效凸显。10月比亚迪汽车、吉利汽车、奇瑞汽车、长安汽车、零跑汽车是前五名车企,这5家领军车企均实现销量同比环比较强增长,稳定了新能源车增长态势。上汽大众、一汽大众等合资新能源乘用车同比增速翻倍;吉利汽车、奇瑞汽车、上汽乘用车、小鹏汽车、长城汽车10月销量创自身历史新高。这些车企覆盖自主、合资及新势力品牌,说明电动化转型已从“少数先行”演变为“全行业共识”,技术迭代与新品投放节奏加快,市场表现持续提升。
2026年9月,全国乘用车市场新能源批发销量万辆以上厂商的销量之和,占总体新能源乘用车当月销量的93%。根据目前初步汇总数据,这些9月新能源销量万辆以上厂商企业的10月销量为162万辆。目前大部分厂商销量基本都已经锁定大数,因此按照9月结构占比结合10月数据,测算10月的全国新能源乘用车批发销量为180万辆。
综上,根据月度初步乘联数据综合:2026年10月全国乘用车厂商新能源批发预估180万辆,同比增长12%,环比增长8%。
注:由于乘联快报数据可能与厂商终稿数据有差异,因此对此版的具体厂商数据不要与历史终稿数据直接对比,以防误导。
10月乘用车主力厂商新能源批发销量快报



 扫码下载智通APP