

新股前瞻|柳道实业:全球热流道龙头汽车基本盘稳固 新应用增长动能待考
又一家全球细分龙头叩响资本市场大门。
9月29日,全球精准控温技术公司柳道实业控股有限公司(简称“柳道实业”)正式向香港联交所主板递交上市申请书,中金公司、中信证券担任联席保荐人。按收益计,该公司为全球最大热流道系统供应商,2025年以约12.5%的全球份额、约21.5%的亚洲份额稳居首位,并在中国及韩国市场排名第一。
龙头壁垒深厚 基本盘稳固但增速放缓
招股书显示,柳道实业是一家以精准控温技术为核心的全球热流道系统龙头。在汽车、电子家电两大终端应用市场亦居全球首位。其业务本质是围绕塑料注塑成型中的材料加热、冷却与流动,提供差异化热控制产品及解决方案。
公司是市场上唯一能提供全系列热流道系统、且关键组件全部内部自主生产的参与者,垂直整合与全产品线能力构成核心护城河。下游覆盖汽车、电子家电、包装及其他行业。更重要的是,公司正从产品供应商向技术驱动型解决方案供应商转型,并计划将精密热控制技术延伸至隐形眼镜超精密无流道成型、模内聚氨酯涂层、鞋中底超临界流体发泡及多材料共注塑等新场景,为中长期增长打开第二曲线。
从营收端看,2023年至2025年公司收益分别为3.67亿、3.73亿、3.81亿美元,呈现温和增长态势,但复合增速不足2%,显示全球热流道市场已进入成熟期,行业整体扩容空间有限。2026年上半年营收1.82亿美元,较2025年同期的1.88亿美元小幅下滑3.4%,需警惕下游汽车、家电及包装行业需求周期波动带来的增长压力。
然而,公司的盈利质量底色极佳。2023年至2025年,公司毛利率稳定在54%左右(2026年上半年进一步攀升至55.3%)。在装备制造及材料领域,超50%的毛利率极为罕见,这印证了其“所有关键组件均由内部自主生产”的垂直整合优势,以及全系列产品组合带来的强定价权。高毛利护城河确保了公司在营收规模见顶时,依然具备强大的抗风险能力。
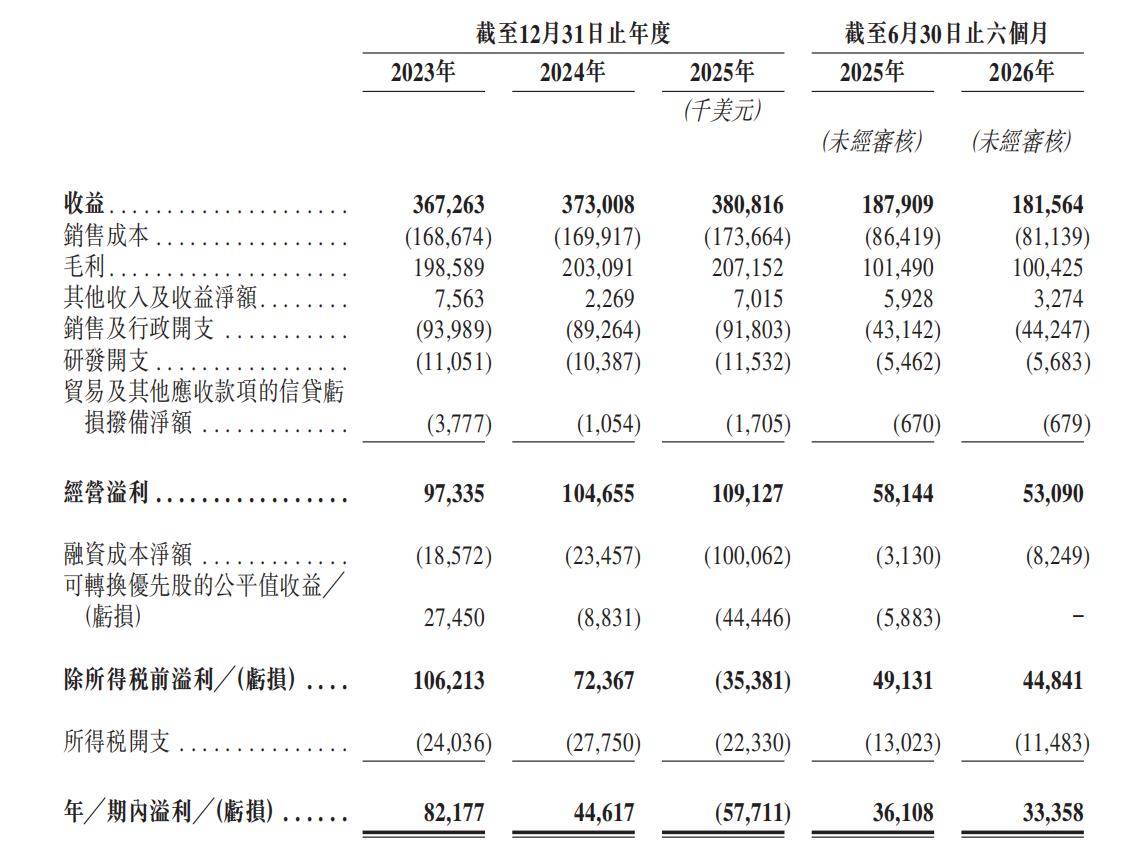
具体而言,公司的核心主业表现十分强劲。2023年至2025年,经营溢利从0.97亿美元稳步增长至1.09亿美元。然而,公司净利润与经营溢利出现严重背离:2023年、2024年、2025年期内溢利分别为0.82亿、0.45亿、-0.58亿美元,2025年由盈转亏。但这并非主业恶化,而是两大非经营性因素导致:其一,可转换优先股公允价值变动:2023年贡献收益0.27亿美元,2024年亏损0.09亿美元,2025年亏损扩大至0.44亿美元。这通常是IPO前融资带来的会计处理,属于非现金账面亏损。其二,融资成本净额激增:2025年融资成本净额从2024年的0.23亿美元骤增至1.00亿美元;2026年上半年达0.08亿美元(较2025年同期的0.03亿美元大幅增加)。这反映了公司在上市前可能进行了债务重组或引入了较高成本的借贷,对实际现金流产生了实质性压力。
简言之,柳道实业递表展现了一家成熟期细分龙头的底色:增长虽放缓,但盈利质量极高,净利润的“亏损”或许更多是上市前财务架构调整的结果。
业务高度集中 新应用加速拓展成新看点
智通财经APP认为,柳道实业全球热流道系统龙头的地位较为清晰,但其收入高度依赖热流道系统整套设备,营收增长接近停滞,成长前景并非没有隐忧。
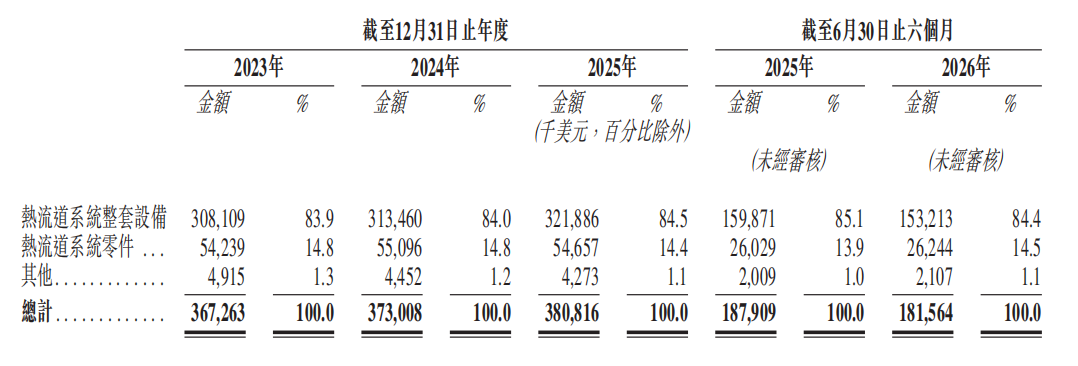
2023年至2025年,热流道系统整套设备收入占比分别为83.9%、84.0%、84.5%,2026年上半年为84.4%;热流道系统零件占比稳定在14%左右,其他业务占比仅约1%。这种结构说明公司主业聚焦,但也意味着收入来源相对单一,对整机销售和下游资本开支的敏感度较高。
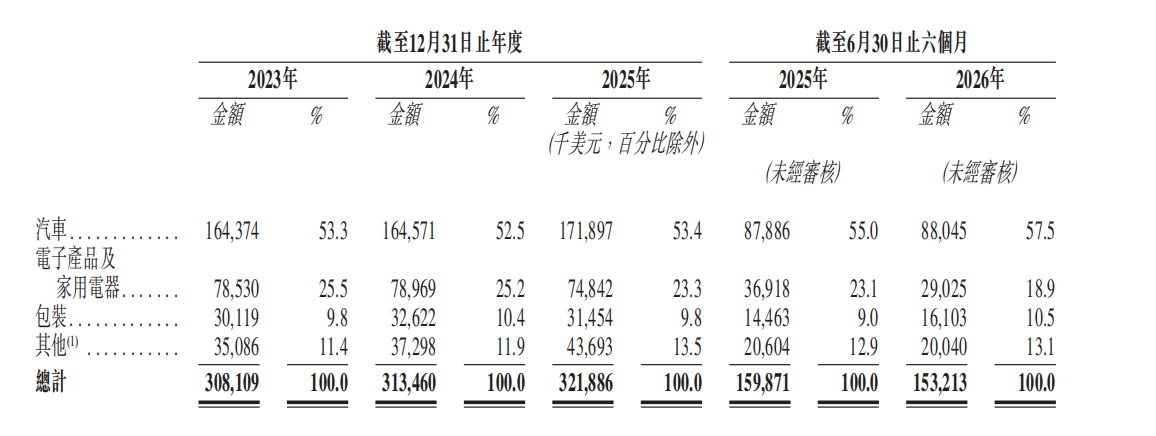
下游应用方面,汽车是公司最大终端市场,收入占比从2023年的53.3%持续升至2026年上半年的57.5%;电子产品及家用电器占比则从25.5%降至18.9%;包装行业占比约10%,其他行业从11.4%升至13.1%。汽车占比提升,与全球热流道系统最大应用领域一致,但同时也意味着公司对汽车行业周期的依赖加深。汽车行业资本开支波动、整车厂降本压力以及新能源车产业链的价格竞争,都可能向热流道供应商传导。
宏观表现来看,全球热流道系统市场2025年规模约30.14亿美元,预计2030年达40.4亿美元,2025年至2030年复合增速约6.0%,较2020年至2025年的1.5%有所提升。精准控温解决方案市场预计2030年达4051亿美元,2025年至2030年复合增速5.2%。长期看,制造业从粗放热管理转向精准控温的方向明确,热流道渗透率仍有提升空间。但需要指出,行业增长是慢变量,且过去几年平均售价下降部分抵消了销量增长。公司作为全球龙头,市占率已达12.5%,亚洲市占率21.5%,进一步提升份额的空间相对有限,未来增长更多依赖行业整体扩容。
值得期待的是,公司计划将精密热控制技术拓展至隐形眼镜超精密无流道成型、鞋类中底超临界流体发泡、模内聚氨酯涂层及多材料共注塑等新应用。这些方向具备潜在需求,但多数仍处于早期阶段,收入贡献有限,商业化节奏、客户验证和资本开支回报均存在不确定性。公司研发开支稳定在每年1100万美元左右,占收入约3%,绝对规模不大,新业务能否形成规模仍需时间检验。
综上,柳道实业是一家细分领域龙头,经营利润率稳定,客户复购和垂直整合构成一定竞争壁垒。但公司营收增长几乎停滞,汽车依赖度上升,电子家电板块走弱,未来表现仍需依赖行业整体扩容以及新应用层面的开拓。


 扫码下载智通APP